4月の総会で会計を引き受けた。前任者から渡されたのは、出納帳のノート1冊と通帳、輪ゴムで束ねた領収書。ノートを開くと、前任者の字で数字が並んでいる。自分はこれを、どう続ければよいのか。
自治会の出納帳は7つの列を持つ表で、1回お金が動くごとに1行書きます。列を最初に決め、行ごとに残高を書き、月末に通帳と合わせる。この3つを守れば、年度末の監査で困ることはほとんどありません。下では、東松島市と座間市の自治会向け手引きに実際に書かれている記入例と数字を引きながら、初日から年度末までの順番で説明します。
- 引き受けた日前任者から出納帳・通帳・領収書を受け取り、列を決める
- お金が動くたび出納帳に1行書き、残高を出す
- 毎月末帳簿の残高と、手元の現金・通帳を合わせる
- 年度末監事の監査を受け、総会で報告する
- 引き継ぎ現金を0にして、次の会計に渡す
出納帳は「いつ・何に・いくら・残りはいくら」を1行で残す帳簿です
お金を受け取った、または払った。その1回ごとに、日付と相手と金額を書き、直前の残高から差し引いて今の残高を書く。この記録を毎回続けたものが出納帳です。家計簿と同じ仕組みで、違いは相手が自分の家ではなく団体だという点だけです。
座間市自治会総連合会のマニュアルは、会計の基本を「いつ(年月日)、誰と(取引相手)、何をどうしたか、どのような財産の動きか(現金か預金か)、いくらか」の5点にまとめています。出納帳の列は、この5点をそのまま並べたものだと考えると覚えやすいです。
列は7つ。年月日・科目・摘要・収入・支出・差引残高・領収書番号
まず記入例です。次の表は、東松島市のハンドブック11ページの現金出納帳をそのまま引いたものです。
現金出納帳
| 月日 | 科目 | 摘要 | 収入金額 | 支払金額 | 差引残高 | 領収書番号 |
|---|---|---|---|---|---|---|
| 前年度繰越金 | 30,000 | 30,000 | ||||
| 4/○ | 会費 | 5000円×30世帯 | 150,000 | 180,000 | ||
| 4/○ | 普通預金へ預け入れ | 150,000 | 30,000 | |||
| 4/○ | 事務費 | 封筒(500枚)購入 | 1,500 | 28,500 | 1 | |
| 4/○ | 会議費 | 役員会(○月×日)お茶代 | 2,000 | 26,500 | 2 | |
| 4月分計 | 180,000 | 153,500 |
表は指で横に動かすと、右の列が見えます
読み方を順に見ます。1行目は前年度からの繰越金で、年度の最初の残高になります。2行目は会費の受け取りです。摘要(てきよう)は「何のお金か」を短く書く欄で、「5000円×30世帯」のように計算の根拠を書いておくと、総会で質問されたときにその場で答えられます。3行目は集めた会費を口座に入れた記録で、現金は減りますが団体のお金は減っていません。4行目から先が日常の支出で、右端の領収書番号が「1」「2」と増えていきます。
科目は「会費」「事務費」「会議費」のような、お金の種類の名前です。決算のときはこの科目ごとに1年分を合計するので、科目が揃っていないと集計できません。
残高が合わなくなる原因は、書き忘れより「現金と預金の混在」
初めての会計で残高が合わなくなる場面は、たいてい口座の出し入れです。会費15万円を口座に入れたのに出納帳に書かなければ、帳簿の現金残高は手元より15万円多いままになります。逆に口座から3万円引き出して帳簿に書かなければ、手元の現金が3万円多く見えます。
対処は1つです。口座への預け入れと引き出しを、現金の出納帳にも書く。それだけです。上の記入例の3行目「普通預金へ預け入れ 150,000」がその行です。通帳側には銀行が自動で記録してくれるので、書き忘れが起きるのは現金側だけだと覚えておけば足ります。
手元の現金そのものを減らす工夫も効きます。「集まったお金は速やかに金融機関の口座へ預金」し、「必要に応じてその都度、現金を引き出しながら使う」。東松島市のハンドブックはこう勧めています。座間市のマニュアルも、盗難防止のため手元の現金は必要最低限にすると書いています。現金が少なければ、合わせる金額も小さい。
手元の現金
- 出し入れは自分で出納帳に書く
- 口座への預け入れと引き出しも、ここに書く
- 置いておくのは必要最低限
口座(預金)
- 出し入れは銀行が通帳に記録する
- 書き忘れは起きない
- 集まったお金は速やかに預ける
入出金がほぼ口座で完結している団体なら、通帳を出納帳の代わりにする方法もあります。通帳を記帳したあとに「科目」と「詳細」を書き添えれば、通帳を見返すことでお金の動きを把握できる。東松島市のハンドブックにはそうあります。現金で払った分だけを、小さな出納帳に残す形です。
出納帳のほかに見ておく帳簿。預金出納帳、会費の集金簿、備品台帳
「帳簿」と言われても、出納帳だけとは限りません。座間市のマニュアルは「最低必要とする帳票」を7つ挙げています(PDF 6枚目)。そのうち仕訳帳は収支が少なければ省いてよく、補助簿は省いてもよいとしています。私たちは、熊本市東区と座間市の手引きに出てくる帳簿から、出納帳のほかに次の3つを選びました。領収書などを綴じる「伝票綴り」は、次の節で扱います。
| 帳簿 | 何を書くか | いつ開くか |
|---|---|---|
| 現金出納帳 | 手元の現金の出し入れ | お金が動くたび |
| 預金出納帳 | 通帳の出し入れ・口座振込 | お金が動くたび |
| 会費の集金簿 | 誰がいつ会費を払ったか | 集金のたび |
| 備品台帳 | 消耗品以外の物 | 買ったとき・年1回の確認・引き継ぎ |
預金出納帳は、通帳のお金の出し入れを書く帳簿です。列は現金出納帳と同じです。口座のお金を出し入れしたときと、口座振込で払ったときに書きます(熊本市東区の手引き p.7)。座間市のマニュアルは、この帳簿の代わりに「預金(貯金)通帳」を帳票に挙げています。前の節の、通帳に科目を書き添える方法を取るなら、通帳がこの帳簿の代わりになります。
会費の集金簿は、誰がいつ会費を払ったかを残す表です。熊本市東区の作成例(p.4)は、班・氏名・月ごとの徴収記録・備考の列で、途中の入会や退会は備考に書きます。東松島市のハンドブックも、二重集金や漏れを防ぐため、受け取った日付・名前・金額をノートなどに書くよう勧めています(p.8)。出納帳に残る「5000円×30世帯」の中身は、この表で説明できます。
備品台帳は、会の持ち物のうち、消耗品以外の物を並べた一覧です。座間市のマニュアルは、備品を買う費用を「消耗品以外の機器や道具で、管理台帳で管理される物品購入費」と説明しています(PDF 5枚目)。台帳に写真を付けると「なお良い」ともしています。東松島市のチェックシートは、年に一度、台帳の物が実際にあるか、使えるかを複数の人で確かめる項目を挙げています(p.27)。毎月つける帳簿ではありません。開くのは、物を買ったとき、年1回の確認、引き継ぎのときです。引き継ぎのときに備品台帳と実物を見比べる方法は、会計の引き継ぎチェックリストで説明しています。
1冊で済ませる形もあります。座間市は、現金と預金の動きを全部日付順に書く「会計出納帳」があれば、現金出納帳は「不要」としています。前任者の帳簿が1冊か2冊かを見て、それに合わせてください。
領収書は4項目を確かめて、番号を書いて綴じる
払ったときにもらう領収書は、出納帳の数字が正しいことを示す唯一の証拠です。紛失すると「帳簿に記入されている金額の証拠にならない」うえ、監査が滞る。東松島市のハンドブックはそう注意しています。
もらったその場で確かめる項目は4つです。宛先が団体名になっているか、金額、日付、それから「ただし書」(何を買ったか)です。金額の前に「¥」や「金」の文字があるかも見ます。この4項目は東松島市のハンドブック、座間市のマニュアルの両方が挙げています。
確かめたら、領収書の余白に番号を書き、出納帳の右端の列に同じ番号を書きます。番号は年度の初めから1、2、3と通し番号にします。監査のとき「この支出の領収書は」と聞かれたら、番号で一瞬にして探せます。綴じ方は、A4の紙に月ごとに貼る、番号順にクリアファイルへ入れる、のどちらでも構いません。年度の途中で方法を変えないことのほうが大事です。
- その場で4項目を確かめる宛先が団体名か、金額(前に「¥」か「金」)、日付、ただし書
- 余白に番号を書く年度の初めから1、2、3と通し番号にする
- 出納帳の右端の列に同じ番号を書く
- 月ごとに綴じるA4の紙に貼るか、番号順にクリアファイルへ。年度の途中で方法を変えない
香典やお祝いのように、領収書をもらえない支出もあります。座間市のマニュアルは、そうした支出は「予め規約等で決めておき、総会等で報告」するよう求めています。前任者の帳簿で同じ支出がどう処理されていたかを見て、同じ形で続けてください。
科目は前年度に合わせる。変えたくなっても総会の後まで待つ
初めて帳簿をつけると、「事務費と会議費の境目が分からない」「この支出はどの科目か」と迷います。迷ったときの答えは前任者の帳簿にあります。同じ種類の支出が前年度にどの科目で書かれていたかを見て、それに合わせます。
理由は決算にあります。総会で配る収支報告書は、前年度と今年度を科目ごとに並べて比べる形が普通です。途中で科目の分け方を変えると、この比較ができなくなります。座間市のマニュアルも、出納帳の形式は担当者の判断でよいとしつつ、「年度毎にやり方が変わってしまうと後日」困ると書いています。
科目の例として、座間市のマニュアルは収入10科目、支出12科目を定めています。収入は繰越金、自治会費、事業収入、補助金、寄付金、雑収入など。支出は事業費、会議費、事務経費、協力費、慶弔費、什器備品費、予備費などです。ただしこれは座間市内で統一するための一覧で、自分の団体の規約と前年度の帳簿が優先します。分け方を変えたい場合は、総会で決算報告を終えたあと、次年度の予算案と一緒に提案するのが順当です。
月末に1回、帳簿の残高と現金・通帳を合わせる
「帳簿の現金残高と手元の現金は常に一致させましょう」。東松島市のハンドブックの一文です。とはいえ毎日数えるのは現実的ではありません。私たちは月末に1回、次の順番で合わせることをおすすめします。
- 出納帳の最後の行の差引残高を確かめる
- 手元の現金を数える出納帳の残高と同じ金額かを見ます
- 通帳を記帳する最終残高が、預金側の帳簿(または通帳への書き込み)と合っているかを見ます
- 合計の行を書いて締める合っていれば、その月の収入合計と支出合計を1行書きます。先の記入例にある「4月分計 180,000 153,500」の行がこれです
合わないときは差額を見ます。差額が原因を教えてくれます。ちょうど領収書1枚の金額なら書き忘れです。差額が口座の出し入れの金額なら、預け入れか引き出しの記入漏れです。原因の見当がつく前に数字をいじって合わせるのは避けてください。監査で説明できなくなります。
年度末は、監査に出す書類を揃え、現金を0にして引き継ぐ
年度が終わると、監事(かんじ。会計を点検する役)の監査を受け、総会で報告し、次の会計に引き継ぎます。
監査に用意する書類は、東松島市のハンドブックによれば「予算書、決算書、帳簿、領収書、通帳、メモ等の会計に関わる全ての書類」です。会長と会計が立ち会い、監事の質問に答えます。この手引きは、監事を役員以外から選ぶことが望ましいとも書いています。座間市のマニュアルは、監査者が決算書に確認日付と署名・押印をするよう定めています。
引き継ぎで最も効くのは、現金を0にすることです。「現金は引継ぎ前に全て口座に預け入れた上で、現金残高0の状態で引き継ぐことが望ましい」。東松島市のハンドブックはこう書き、確認も2つ求めています。引き継ぎ当日に記帳して残高が変わっていないこと。通帳残高が決算書の金額と一致していること。この2つが済めば、次の会計は「通帳の残高=団体の全財産」から始められます。
帳簿と領収書は捨てずに残します。保存する年数は、座間市のマニュアルが「会計年度終了後5年を目途」としています。ただしこれは座間市の目安で、法律で一律に決まっているものではありません。自分の団体の規約に保存年限の定めがあればそれに従い、無ければ規約に加えることを検討してください。
Excelテンプレートを配布します
この記事の列をそのまま使えるExcelテンプレートを用意しました。現金出納帳と預金出納帳の2枚に、座間市の科目一覧を参考として付けています。差引残高の列には式が入っているので、収入か支出を入れるだけで残高が出ます。
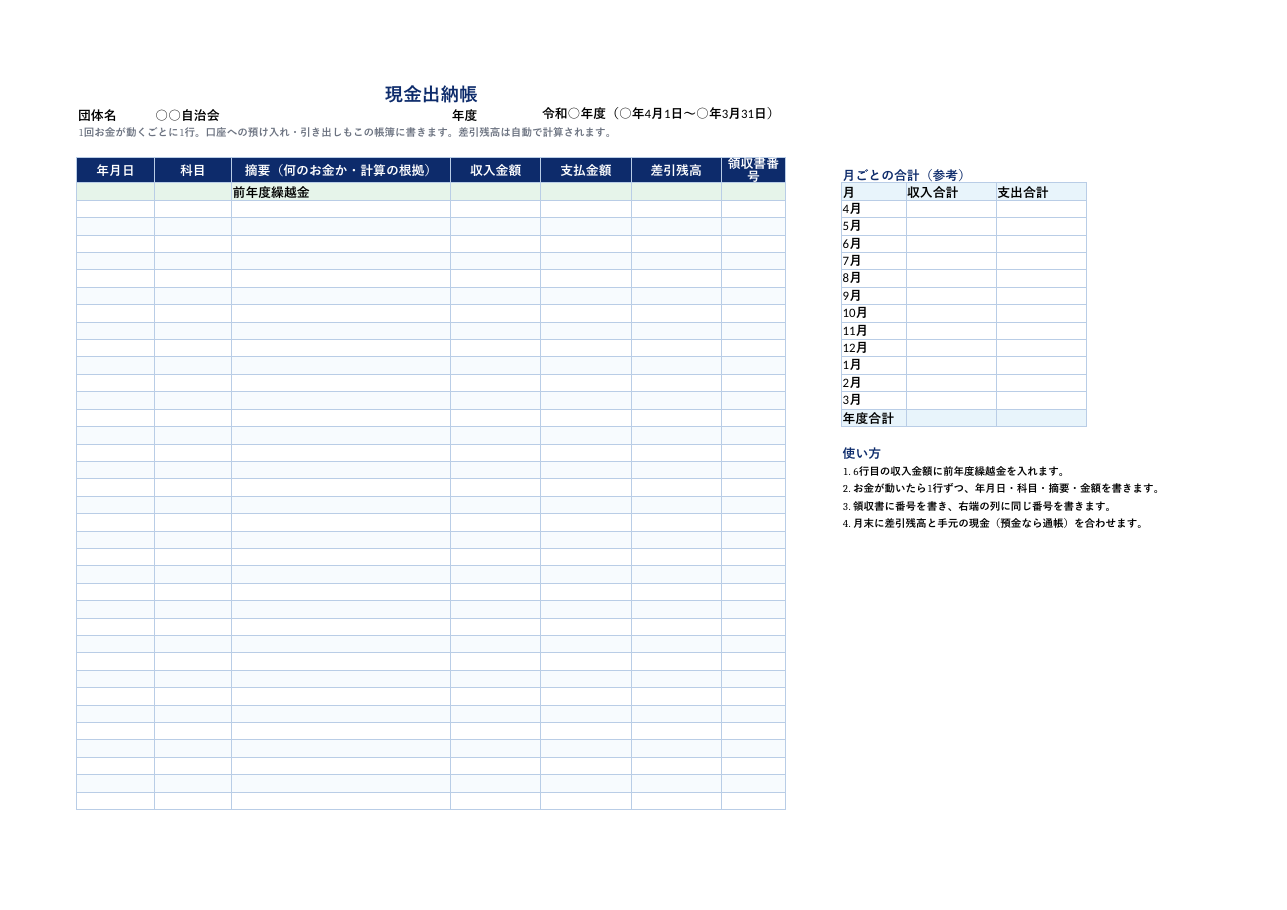
団体名と年度を書き換え、1行目に前年度繰越金を入れれば、その日から使えます。
収支報告書づくりまで任せたいなら、道具を使う選択もあります。 「自治会総合支援サービス」は入力すると残高が自動で計算され、収支報告書もそのまま出せます。会計の機能だけを無料で使い始められます。
よくある質問
出納帳は手書きとExcelのどちらがよいですか。 どちらでも構いません。差が出るのは残高の計算です。手書きなら1行ごとに電卓で残高を出し、月末に通帳と合わせます。Excelなら残高の列に式を入れておけば計算間違いが起きません。この記事のテンプレートは残高の式が入っています。
通帳のコピーを出納帳の代わりにできますか。 現金をほとんど使わず、入出金が口座で完結している団体なら、通帳に科目と内容を書き添える方法を東松島市の手引きが認めています。ただし現金で払った分は通帳に載らないので、その分だけは別に出納帳が必要です。
前任者から現金のまま引き継いだらどうすればよいですか。 まず金額を数え、前任者の出納帳の最終残高と一致するかを2人で確認します。一致したら、その日のうちに口座へ預け入れ、出納帳に「普通預金へ預け入れ」と書きます。手元の現金を0にしてから始めると、以後の残高合わせが楽になります。
町内会や町会でも、この書き方で同じですか。 基本は同じです。総務省の資料は、同じ地域に住む人がつくる団体として、自治会・町内会・町会・区会などを並べています。東松島市のハンドブックによれば、自治会や町内会は一般的に「任意団体」です。運営にも会計にも、法律で定められたルールは無いとしています(p.1)。「町内自治会」向けの熊本市東区の手引きも、出納帳の列はほぼ同じです(p.6)。帳簿の形は、規約と前年度の帳簿に合わせてください。
出典
- 東松島市『地区自治会ハンドブック【会計編】』令和4年度版(PDF)。現金出納帳の記入例(p.11)、領収書の取り扱い、会計監査、引き継ぎ。自治会・町内会が任意団体であること(p.1)、集金の記録(p.8)、備品の管理(p.27 会計業務チェックシート)。
- 座間市自治会総連合会『自治会出納帳マニュアル』(PDF)。会計業務の基本5点、最低必要とする帳票(PDF 6枚目「会計実務編」)、科目一覧(什器備品費の説明を含む)、帳票の保存期間。
- 熊本市東区役所総務企画課・文化市民局地域活動推進課『会計処理の手引き(東区版)』(PDF)。会費集金簿の作成例(p.4)、現金出納帳の作成例(p.6)、預金出納帳の作成例(p.7)。
- 総務省『自治会・町内会等とは』(参考資料1、PDF)。自治会・町内会・町会などの説明。
この記事はAIが下書きし、運営者が内容を確認して公開しています。制度や手続きは自治体や団体の規約によって異なります。お住まいの市区町村で自治会を担当する窓口の手引きも、合わせて確認してください。