3月31日に出納帳を締めると、次年度繰越金は87,960円でした。いつもの年は30,000円前後なので、約3倍です。夏祭りが雨で中止になり、予備費も使わずに終わった年でした。役員会では「余ったなら1軒ずつ返すべきでは」「会費を下げればいい」「集会所の修理に取っておこう」と意見が割れます。
自治会の決算で余ったお金(次年度繰越金)は、次の年度の収入に入れて繰り越すのが基本です。積み立てる、会費を下げる、返すのどれかに回すなら、総会で決めます。残す額の目安は、新しい年度に会費や補助金が入るまでに出ていく支出と、急な出費の備えの合計です。熊本市の手引きは、その期間を「4月~9月までが目安」としています(13ページ)。
この記事の例は、30世帯・年会費5,000円の自治会です。予算案の記事の2027年度予算をもとに、夏祭り(予算60,000円)が中止になり、予備費も使わなかった年を仮に置きました。ほかの記事の2026年度決算(繰越金27,930円)とは別の、もしもの年の数字です。私たちは自治会の会計の道具を作っている会社で、決まりごとは熊本市と総務省の手引きから引きます。
繰越金は来年度の収入に入るお金。行き先を変えるのは総会です
総務省の『決算報告書の読み方』は、次年度繰越金をこう説明しています。「前年度繰越金と今年度に収入したお金の合計から、今年度に支出したお金を引いた額です。この金額はそのまま来年度の収入に入ります。」(67ページ)。熊本市の決算書の記入例も、末尾に「余剰金は次年度へ繰り越します。」と書いています。記入例の余剰金は73,850円です。
例の会でも計算は同じです。収入合計217,960円から、実際に払った支出130,000円を引いて87,960円。夏祭りの60,000円と予備費の27,960円が、使われずに残った形です。
熊本市のガイドラインは、この繰越金を余りとは見ていません。「繰越金は、あくまでも翌年度の事業に必要な経費であり、『余ったお金』というわけではありません。」(13ページ)。繰越金は、次の年度に会費が入るまでの支出を払うお金です。 返すにしても積み立てるにしても、その役目の分を残したうえでの話になります。
行き先を変えるときに総会を通すのは、決算も次の年度の予算も、総会で決めるお金だからです。熊本市の手引きは、4〜5月の総会で事業計画と予算を決める1年の流れを示しています(9ページ)。決算も「総会に報告し、承認を得なければなりません。」と書いています(12ページ)。役員会で「返そう」と決まっても、それは総会に出す案です。
余ったお金について、手引きに書いてあること
| 項目 | 書いてあること(原文の要約) | 出典 |
|---|---|---|
| 繰越金の性格 | 翌年度の事業に必要な経費で、「余ったお金」ではない | 熊本市 02 13ページ |
| 繰越金で賄う期間 | 会費や補助金が入るまでの期間。4月〜9月が目安 | 熊本市 02 13ページ |
| 繰越金が多額のとき | その必要性が問われる場合がある | 熊本市 02 13ページ |
| 次年度繰越金 | そのまま来年度の収入に入る | 総務省 67ページ |
| 予備費 | 予測できなかった出費のため。多額だと役員だけで大きな支出を決めることになり、好ましくない | 総務省 67ページ |
| 積立金 | 目的を明確にして別口座で管理。目的や使途は総会で決定・明文化 | 熊本市 02 13ページ |
| 特別会計 | 特定の目的の収入と支出を明らかにするための会計の区分 | 総務省 66ページ |
表は指で横に動かすと、右の列が見えます
繰越金はいくら残す? 会費が入るまでに出ていく額と、急な出費の備え
熊本市の手引きは、繰越金で払う期間をこう書いています。「年度末に決算を行い、『町内自治会費』や『町内自治振興等補助金』が入金されるまでの期間(4月~9月までが目安)に必要な経費を繰越金で賄うことになります。」(13ページ)。この4月〜9月は、熊本市の手引きが熊本市の町内自治会について示した目安です。会費や補助金が入る月は、会ごとに違います。
そこで、次の年度の予算を月ごとの「入る予定」「出る予定」に分けて並べます。例の会は、次の年度も2027年度と同じ予算で組むと仮に置きました。会費は5月に集め、協力費は6月に払い、市の補助金は9月に入る。この月の置き方も例で、手引きの数字ではありません。
4月は会費が入る前です。出ていくのは、総会資料の印刷8,000円と総会の2,000円で、合わせて10,000円。5月に会費150,000円が入ると、4月からの差の積み上げは139,000円まで戻ります。6月は協力費30,000円などで52,500円、7月は慶弔費などで11,000円が出ます。8月は夏祭りの60,000円と役員会で61,000円が出て、積み上げは14,500円まで下がります。9月に補助金40,000円が入り、28,500円です。
いちばん低いのは4月の−10,000円でした。会費が入る前に足りなくなるのは、この10,000円だけです。ここに急な出費の備えとして20,000円を足し、30,000円を残す額の目安とします。
20,000円という額に、手引きの目安はありません。いつもの年に組む予備費(2026年度の予算は20,100円)を丸めた、私たちの置き方です。繰越金を会費の何か月分にすればよいか、という割合も、私たちが見た熊本市と総務省の手引きには見当たりませんでした。割合で決めず、月ごとの見通しから計算で出す。この記事はその立場をとります。
締めた87,960円から30,000円を引くと、57,960円。これが目安を超える額です。
月ごとの見通し(4月〜9月)
| 月 | 入る予定 | 出る予定 | 4月からの差の積み上げ |
|---|---|---|---|
| 4月 | 10,000(総会資料の印刷・総会) | −10,000 | |
| 5月 | 150,000(会費) | 1,000 | 139,000 |
| 6月 | 52,500(協力費など) | 86,500 | |
| 7月 | 11,000(慶弔費など) | 75,500 | |
| 8月 | 61,000(夏祭りなど) | 14,500 | |
| 9月 | 40,000(補助金) | 26,000 | 28,500 |
| 会費が入るまでに足りなくなる額 | 10,000 | ||
| 急な出費に備えて残す額 | 20,000 | ||
| 残す額の目安 | 30,000 |
表は指で横に動かすと、右の列が見えます
熊本市の手引きは、続けて「予算が承認される前にお金を使うことになるため、総会前にお金が使えるよう規約に記載することをお勧めします。」とも書いています(13ページ)。例の会でも、4月に出る10,000円は総会の前に出ていくお金です。自分の会の規約に、予算が決まるまでの支出の決まりがあるかを確かめてください。予算の組み方は予算案の記事にあります。
多すぎる繰越金は、使い道を役員だけで決めるお金になりやすい
87,960円は、残す額の目安30,000円の約3倍です。熊本市の手引きは「『繰越金』が多額の場合、その必要性が問われる場合があります。」と書いています(13ページ)。
困るのは、次の年度の予算を組むときです。例の会の予算書は、予備費を収入合計からほかの支出を引いた残りで決めます。2027年度と同じ支出190,000円で組むと、収入合計は277,990円です。内訳は繰越金87,960円、会費150,000円、補助金40,000円、利息30円。予備費は87,990円に膨らみ、会費の収入150,000円の半分を超えます。
総務省の手引きは、予備費を「予算を立てる時点では予測できなかった出費に充てるためのお金です。」と説明します。そのうえで、こう続けます。「あまり多額の予備費を計上しておくのは、会員の意見を求めずに役員だけで大きな支出を決めることになるので、好ましくありません。」(67ページ)。
こういう年の総会では、「繰越金があるなら、会費を下げられませんか」と聞かれがちです。答え方は決算報告の記事にある8つの質問の表に入れました。私たちは、目安を超えた分を予備費に寄せたままにせず、行き先を総会で決めておくことを勧めています。
返す・積み立てる・会費を下げる。57,960円を3通りに当てると
目安を超える57,960円を、3つの行き先に当ててみます。どれを選ぶかは総会で決めることで、ここでは比べる材料を並べるだけです。
返す場合、57,960円を30世帯で割ると1世帯1,932円です。ちょうど割り切れて、端数は0円。手間は、誰に返すかを決め、30世帯に配り、受け取りを記録することです。繰越金には、目安の30,000円が残ります。
会費を1年だけ下げる場合は、1世帯あたりの値下げを100円単位で切り捨てて1,900円とします。次の年度の会費は3,100円です。会費の収入は57,000円減り、残りの960円は繰越金に残ります。1年だけでも、予算案と一緒に総会に出して決めるのが筋だと私たちは考えます。規約に会費の金額が書いてある会では、規約の変更が要るかも確かめます。手間は、集める額が変わることのお知らせです。この見分け方と値下げのお知らせの文例は、値下げの記事にまとめました。
積み立てる場合、例では目的を防災倉庫の買い替え、目標額を300,000円と置きました。どちらも例の値です。57,960円を積み立てると、目標まであと242,040円。手間は、目的を総会で決め、積立用の通帳を作り、毎年の決算で残高を報告することです。
3つのうち、配る相手を数え直さずに済むのは会費を下げる案だと私たちは見ています。返す案は、次の節で書く線引きの決めごとが増えます。積み立てる案は、毎年の報告が続きます。
返す
- 1世帯1,932円(30世帯で57,960円、端数0円)
- 総会で、返す対象の会員と転出した世帯の扱いを決める
- 手間は、30世帯に配って受け取りを記録すること
- 繰越金には目安の30,000円が残る
会費を1年だけ下げる
- 1,900円下げて、会費は3,100円
- 会費の収入は57,000円減り、960円は繰越金に残る
- 予算案と一緒に総会で議決。規約に金額があれば規約の変更
- 手間は、集める額が変わるお知らせ
積み立てる
- 防災倉庫の買い替え(例)に57,960円
- 目標300,000円(例)まで、あと242,040円
- 総会で、目的・目標額・取り崩しの決め方を決める
- 手間は、積立用の通帳と毎年の報告
積み立てるなら、目的と目標額を総会で決め、通帳を分ける
熊本市のガイドラインは、繰越金の節に「繰越金から積立金へ」という題を付けています。将来の大きな支出、たとえば防犯カメラの設置や公民館の建設、災害への対応に備えるお金です。それを「『積立金』として目的を明確にしたうえで、別口座を設け、管理することが望ましいです。」としています(13ページ)。
決め方も、同じページにあります。「積立金の目的や使途を総会で決定・明文化し、臨時的に引き出せるようにしておきましょう。」「繰越金と積立金は、会計処理上明確に区別し、正確な記録を残しましょう。」。明文化は、総会の議事録か細則に、取り崩すときの決め方と一緒に書いておく形が手軽です。私たちは、積立は目的を1行で言えるものだけにするのがよいと考えています。目的があいまいな積立は、いつ使ってよいかが決まらず、名前だけ変えた繰越金になるからです。
帳簿の分け方は、総務省の手引きが参考になります。特別会計は「特定の目的の収入と支出を明らかにするために設けられる会計の区分です。」(66ページ)。「原則、会計は一つの区分で運営するのが望ましいのですが、特に大きなお金が動くものは、別だての会計とすることがあります。」とも書いています。別の会計にするなら、『会計の考え方<基本編>』のとおり「異なる会計区分はそれぞれ帳簿を用意します。」(19ページ)。
一般会計の支出に「積立金」の行を置き、特別会計の収入に同じ額を書く形は、収支報告書の記事で見本を示しました。熊本市の決算書の記入例も、支出に「4 積立金 300,000 公民館修繕及び建て替え積立金」の行を置いています。
同じ会計のまま別の通帳へ移すだけなら、団体のお金は増えも減りもしません。預け入れと同じ扱いで、書き方は科目の記事にあります。この形でも、決算書では積立の額を繰越金と分けて示します。
毎年の報告には、熊本市の会計事務編にある「積立金調書」の様式が使えます(14ページ)。列は区分・前年度末残高・年度中増減高・今年度末残高・説明で、行は定期預金・普通預金・合計です。監査のポイントには「積立金調書がある場合、通帳残高や現金などの額と一致しているか。」とあります(運営と活動編 15ページ)。熊本市は「定期的に財政状況を見直し、繰越金と積立金の残高を調整しましょう。」とも書いています(運営と活動編 13ページ)。
- 目的と目標額を1行で決める例: 防災倉庫の買い替え、目標300,000円
- 総会で議決し、議事録か細則に残す取り崩すときの決め方も一緒に決める
- 積立用の通帳を作り、一般会計の支出に「積立金」の行を置く同じ会計のまま分けるなら、決算書で繰越金と分けて示す
- 毎年の決算に積立金調書を付け、監事が通帳と合わせる
1軒ずつ返すなら、誰に・いくら・端数をどうするかを先に決める
余ったお金を会員に返すかどうかを定めた法律の決まりは、私たちが見た熊本市と総務省の手引きには見当たりませんでした。返すなら、総会の議案にして決めます。
議案にする前に、決めておくことが5つあります。
- 何月何日の時点で会員だった世帯に返すか
- 1世帯いくらか(例の会は1,932円)
- 割り切れないときの端数をどうするか(例の会は0円)
- 受け取らない世帯の分をどうするか
- 年度の途中で転出した世帯、転入した世帯をどう扱うか
最後の転入・転出は、総務省の『会計の考え方<基本編>』が別の場面で注意している点です。「年度途中の転入・転出者の取扱いなどについてルールを決めます。その都度取扱いを決めていると、不公平になるおそれがあります。予めルールを決めて文章にしておきましょう。」(17ページ)。会費を集めるときの決まりがすでにあれば、返すときもそれに合わせるのが筋だと私たちは考えます。
返したお金は、次の年度の支出として出納帳に書きます。科目の名前を決めた一次情報は見つかっていないので、前任者の帳簿と規約に合わせ、摘要に総会の議決日を書きます。これは私たちの提案です。
繰越金が多くても、それだけで税金の話にはなりません
国税庁の『令和7年版 法人税のあらましと申告の手引』は、人格のない社団等を「法人とみなして、法人税法の規定が適用されます」と書いています(3ページ)。人格のない社団等とは、代表者か管理人の定めがある、法人でない団体のことです。同じページの表には、例として「一定のPTA、同窓会、同業者団体など」が並びます。自治会・町内会の名前は、このページにはありません。
課税の範囲は4ページです。人格のない社団等は「収益事業から生じた所得に対して課税」されます。収益事業は、物品販売業、不動産貸付業、席貸業、駐車場業など34の事業を、継続して事業場を設けて行うものです。繰越金や積立金が多いこと自体に税金がかかる、という記載は、この3〜4ページの説明にはありません。
法人になっている自治会(認可地縁団体)は、3ページの注で、地方自治法第260条の2第16項により公益法人等とみなされるとされています。
ただ、会費そのものに税金がかからないとまで書いた一次情報を、私たちはまだ確かめていません。駐車場や集会所を貸してお金を受け取っている会は、所轄の税務署に確かめてください。市の補助金に使い残しが出たときの扱いは、補助金の要綱で確かめます。
目安シートに次の年度の予算を月ごとに写し、残す額を出す
ここまでの計算を、Excelの目安シートにしました。シートは「使い方」「入力」「月ごとの見通し」「余りの使い道」の4枚です。
「入力」のB3〜B8には、次の6つを入れます。
- 会の名前
- 世帯数
- 会費
- 次の年度の始まり
- 締めた繰越金
- 急な出費に備えて残す額
B9〜B11の積立の目的・目標額・今の残高は、空でも動きます。
「月ごとの見通し」の6〜17行目には、次の年度の予算を月ごとに写します。入る予定は「会費」と「補助金・その他」の2列に分け、「出る予定」「内訳メモ」と一緒に入れます。「4月からの差の積み上げ」と「繰越金を足した手元の額」は式で出ます。同じ月に会費より先に払うものは、前の月の行に入れます。月末の額で見るためです。
E列の20〜25行目に、会費が入るまでに足りなくなる額、残す額の目安、目安を超える額などが出ます。記入例では10,000円、30,000円、57,960円です。年度末の見込みは87,990円です。これは月ごとの予定どおりに進み、予備費を使わなかった場合の額です。何もしなければ、次の年度末もほぼ同じ額が残ります。
確かめの欄には文が出ます。手元の額がマイナスの月は「この月に足りなくなります」。目安より少なければ「繰越金が目安より少なくなっています。会費が入る前に払えるか、役員会で確かめてください」。超えていれば「目安を超える額があります。行き先(積立・会費・返す)を総会で決めます」です。
「余りの使い道」には、目安を超える額について、返す・会費を1年だけ下げる・積み立てるの3通りの額が出ます。積立の目的が空だと、B21に「積み立てるなら、目的を1行で書いてください(熊本市ガイドライン 13ページ)」と出ます。選ぶのは総会です。
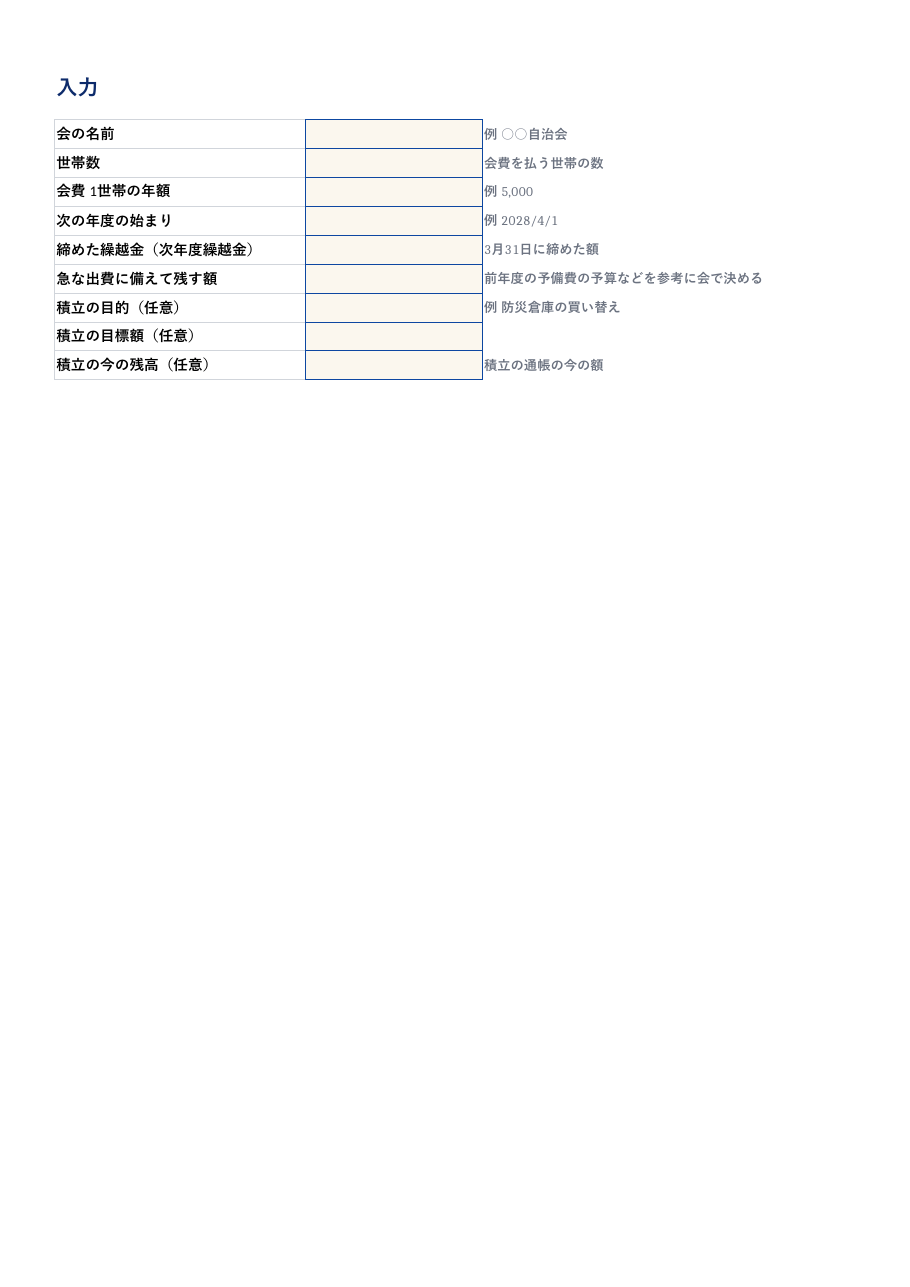 自治会_繰越金の目安シート.xlsx空のファイルです。シートは4枚(使い方 / 入力 / 月ごとの見通し / 余りの使い道)。マクロなし、シートは保護してあります(パスワードなし)。見本の画像は「入力」のシートです。テンプレートをダウンロード
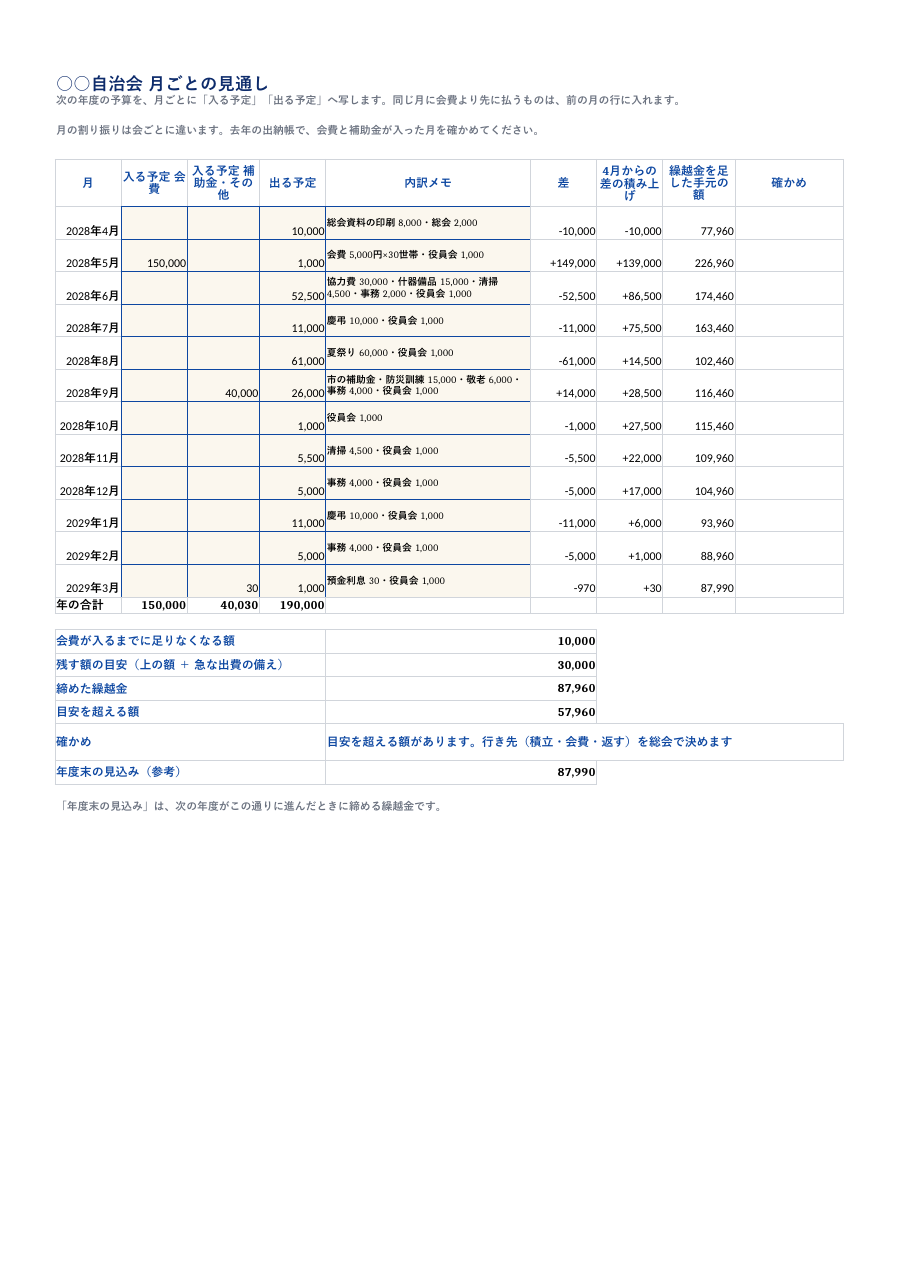 自治会_繰越金の目安シート_記入例.xlsxこの記事の例(30世帯・会費5,000円、締めた繰越金87,960円)を入れたファイルです。月の割り振りは例の置き方です。見本の画像は「月ごとの見通し」のシートです。テンプレートをダウンロード
月ごとの見通しで手間がかかるのは、去年の出納帳から、会費や補助金が入った月と出ていった額を拾い直すところです。私たちが「自治会総合支援サービス」を作ったのも、この拾い直しをなくしたかったからです。今日やることは1つです。去年の出納帳で会費と補助金が入った月を確かめ、「月ごとの見通し」に次の年度の予算を写してください。
よくある質問
繰越金と予備費は、何が違いますか。 繰越金は前の年度から引き継いだお金で、予算書と決算書では収入の側に書きます。予備費は、予算を立てる時点では予測できなかった出費に充てるお金です。総務省『決算報告書の読み方』は、予備費は予算書に支出の科目と同じように書かれるが、支出の科目ではない、としています(67〜68ページ)。予備費を収入合計からほかの支出を引いた残りで決める会では、繰越金が多い年ほど予備費も膨らみます。
繰越金は、会費の何か月分くらいが適当ですか。 割合の目安は、私たちが見た熊本市と総務省の手引きには見当たりませんでした。熊本市の手引きは、会費や補助金が入るまでの経費を繰越金で賄うとしています(13ページ)。月ごとの見通しで足りなくなる額を出し、急な出費の備えを足して決めます。例の会では30,000円です。
途中で引っ越した人に、会費を返す必要はありますか。 自分の会の規約や細則の決まりに従います。総務省の『会計の考え方<基本編>』は、年度途中の転入・転出の扱いを前もって決め、文章にしておくよう勧めています(17ページ)。決まりが無ければ、総会で決めて文章に残します。
積立金を取り崩すときは、また総会が要りますか。 積み立てたときに決めた使い道と、取り崩しの決め方によります。熊本市の手引きは、積立金の目的や使途を総会で決定・明文化し、臨時的に引き出せるようにしておくよう勧めています(13ページ)。決めていなければ、取り崩す前に総会で決めます。
余ったお金を、来年の行事を豪華にするのに使ってもよいですか。 繰越金は次の年度の収入に入り、何に使うかは予算として総会で決めます。行事の予算に組んで総会で決まれば使えます。予備費に寄せたままにしておくと、役員だけで使い道を決めるお金になりやすいので、私たちは勧めません。
出典
PDFの資料は、いずれも2026年11月2日に開いて確かめました。
- 熊本市『熊本市町内自治会組織の運営に関するガイドライン 02 町内自治会の運営と活動 編』(PDF、掲載ページ)。9ページ 町内自治会の1年間、12ページ 決算について、13ページ 決算書作成のポイント「繰越金から積立金へ」、15ページ 監査事務のポイント。ページは冊子の下部の番号。
- 熊本市『熊本市町内自治会組織の運営に関するガイドライン 03 会計事務 編』(PDF)。14ページ 参考様式「積立金調書」。
- 熊本市『【記入例】決算書』(PDF、掲載ページ)。支出「4 積立金 300,000 公民館修繕及び建て替え積立金」、末尾「余剰金は次年度へ繰り越します。」(余剰金73,850円)。
- 総務省 コミュニティ組織のガバナンスのあり方に関する研究会『コミュニティ団体運営の手引き』より「決算報告書の読み方」(2010年3月31日公表、PDF)。66ページ 特別会計、67ページ 次年度繰越金・予備費、68ページ 予備費は支出科目ではない。
- 総務省『コミュニティ団体運営の手引き』より「会計の考え方<基本編>」(PDF)。17ページ 年度途中の転入・転出者の取扱い、19ページ 会計区分ごとの帳簿。
- 国税庁『令和7年版 法人税のあらましと申告の手引』(令和7年10月、第1章 PDF、掲載ページ)。3ページ 納税義務者(人格のない社団等、認可地縁団体)、4ページ 課税所得の範囲(収益事業)。ページは右下の番号。
この記事はAIが下書きし、運営者が内容を確認して公開しています。制度や手続きは自治体や団体の規約によって異なります。