3月31日で出納帳を締めた。最後の行の残高が出て、通帳とも合っている。ひと安心したところに、会長から電話が入る。「総会の資料、今週中にお願いします」。机の上には、前任者が残した去年の紙が1枚。科目が縦に並び、数字の列が2つある。あの2列が何なのか、まだ分かっていない。
自治会の収支報告書は、出納帳を科目ごとに合計し、総会で決めた予算と横に並べたA4の1枚です。数字の2列は、左が予算額、右が決算額。作る順番は4つだけです。出納帳を3月31日で締める、科目別に合計する、予算書から予算額を写す、繰越金を出す。出納帳の書き方そのものは自治会の出納帳の書き方で説明しました。ここから先は、締めたあとの話です。
収支報告書は、予算といくら違ったかを科目ごとに並べた1枚です
まず列です。ここで手が止まりやすいのは、手引きによって列名が違うからです。3つの手引きの記載例を並べてみます。
| 手引き | 収入・支出の表の列 | 差を表す列 | 末尾の集計 |
|---|---|---|---|
| 東松島市 会計編14ページ | 科目 / 予算額 / 決算額 / 差異 / 説明 | 差異 | 収入合計 − 支出合計 = 残余金 |
| 美濃加茂市 決算書(案)記載例 | 科目 / 予算額 / 収入済額(支出済額)/ 予算比 / 摘要 | 予算比 | 収入総額 / 支出総額 / 次年度繰越額 |
| 座間市 決算書の作成(例) | 科目 / 本年度実績 / 本年度予算 / 予算比 / 主な内訳(項目)/ 内訳金額 / 備考 | 予算比 | 残金 = 収入 − 支出 |
どれが正しいという話ではありません。共通しているのは、科目・予算・決算・差・集計の5つです。この5つさえ入っていれば、どの列名でも総会は通ります。前任者が残した去年の用紙の列に合わせるのが最優先。去年の紙が無ければ、この記事の5列(科目 / 予算額 / 決算額 / 増減 / 備考)をそのまま使ってください。
収支決算書・会計報告書も同じ1枚。町内会でも作り方は変わりません
収支報告書、収支決算書、会計報告書、決算報告。呼び方は違っても、中身は同じ1枚です。東松島市の会計編は、1ページの注にこう書いています。「会計報告書、収支報告書などとも言われますが、このハンドブックでは「決算書」とします」。
町内会や区会の会計の方も、このあとの手順をそのまま使えます。総務省の参考資料は、地縁に基づいて作られた団体として「自治会、町内会、町会、部落会、区会、区など」を並べています。鹿児島市の町内会向けの手引きも、収支決算書と監査報告書を様式として配っています。
名前は、規約、総会の議案名、監事の監査報告文の3か所で揃えます。新潟市西区の規約例は、第34条で「収支決算書」と書いています。規約を先に見て、無ければ前任者の用紙に合わせてください。議案名の例は総会資料の記事にあります。
1枚を上から見ると7つの欄。題・会計期間・単位から書き始めます
完成したA4の1枚は、上から7つの欄でできています。表題と会計期間、単位、収入の部、支出の部、集計3行、報告の一文と会長・会計の欄、監査報告と監事の欄。収入の部から下は、後ろの節で説明します。
表題は、年度・団体名・書類名を並べた1行です。鹿沼市の記載例は「○○町自治会 令和××年度 収支決算書」、美濃加茂市は「令和〇年度 ○○自治会 決算書(案)」。記事の例は「2026年度 ○○自治会 収支決算報告書」です。書類名は前の節の3か所に揃えます。
会計期間は、表題の下に「2026年4月1日 〜 2027年3月31日」と1行書きます。鹿沼市・美濃加茂市の例には無く、東松島市と座間市の例にはある行です。始まりの月は規約で確かめてください。
表の右上には「単位:円」。鹿沼市は2つの表それぞれに、美濃加茂市は「(単位:円)」の形で入れています。表の数字に円を付けずに済みます。
集計3行は、表の上でも下でもかまいません。鹿沼市は表題のすぐ下に「収入総額/支出総額/差引残額」を置き、美濃加茂市と東松島市は表の下です。前任者の用紙に合わせてください。上に置くと、総会で最初に読む合計が1行目に来ます。
日付は2か所です。鹿沼市は自治会長・会計の欄と監事2名の欄に、それぞれ日付を添えています。美濃加茂市の監査報告にも「令和 年 月 日」の欄があります。
収支報告書1枚の並び(上から)
| 順 | 欄 | 記事の例での書き方 |
|---|---|---|
| 1 | 表題と会計期間 | 2026年度 ○○自治会 収支決算報告書/会計期間 2026年4月1日 〜 2027年3月31日 |
| 2 | 単位 | 単位:円 |
| 3 | 収入の部 | 科目 / 予算額 / 決算額 / 増減 / 備考(合計 215,030) |
| 4 | 支出の部 | 同じ5列(合計 187,100) |
| 5 | 集計3行 | 収入合計 215,030 / 支出合計 187,100 / 次年度繰越金 27,930 |
| 6 | 報告の一文と押印欄 | 以上のとおり、2026年度の決算を報告します。日付、会長・会計の署名押印 |
| 7 | 監査報告と監事の欄 | 監査報告の文、日付、監事の署名押印 |
表は指で横に動かすと、右の列が見えます
総会の「報告書」には、行事を並べる事業報告書もあります。別の紙で、書き方は総会資料の記事にあります。
この並びのExcelと読み上げ順は最後の節に置きました。表題と会計期間は、年度と自治会名から自動で入ります。単位と日付は印刷後に手で書き入れてください。
作る順番は4つ。締める、合計する、予算を写す、繰越金を出す
- 出納帳を3月31日で締める最終残高を確かめ、手元の現金と通帳残高が帳簿と合っているかを見ます
- 科目別に合計する出納帳の科目欄ごとに、1年分を足します
- 予算書から予算額を写す去年の総会で議決した予算書の数字を、そのまま写します
- 繰越金を出す収入合計から支出合計を引きます
合わせ方は、出納帳の記事で書いた月末の残高合わせと同じです。
科目別の合計は、出納帳の科目欄が「会費」「事業費」「会議費」と揃っていれば電卓を叩くだけです。揃っていなければ、科目の付け直しから始まります。
予算額は作り直しません。去年の総会で議決した予算書の数字を、そのまま予算額の列へ写します。座間市自治会総連合会のマニュアルは「予算は想定金額ですが、決算は現実の金額になります」と書いています。想定と現実の差を見せる1枚ですから、想定の側を後から動かしては意味がなくなります。
収入の部は、前年度繰越金を1行目に置く
収入の部の1行目は、前年度からの繰越金です。東松島市・美濃加茂市・座間市の記載例は、いずれも繰越金を収入の科目として並べています。東松島市は収入6項目の最後、美濃加茂市と座間市は1行目に置いています。
30世帯・会費5,000円の自治会を例にします。出納帳の記事と同じ団体の、1年後だと思ってください。
収支報告書(収入の部)
| 科目 | 予算額 | 決算額 | 増減 | 備考 |
|---|---|---|---|---|
| 前年度繰越金 | 30,000 | 30,000 | 0 | |
| 自治会費 | 150,000 | 145,000 | -5,000 | 5,000円×29世帯(1世帯未納) |
| 補助金 | 40,000 | 40,000 | 0 | |
| 雑収入 | 100 | 30 | -70 | 預金利息 |
| 合計 | 220,100 | 215,030 | -5,070 |
表は指で横に動かすと、右の列が見えます
増減は決算額から予算額を引いた数です。自治会費が5,000円足りないのは、1世帯が未納だったからです。この理由を備考に1行書いておくと、総会で「なぜ5,000円少ないのか」と聞かれたその場で答えられます。
支出の部で迷うのは予備費。使わなかったら0のまま残す
支出の部で初めての会計が迷いやすいのが、予備費の行です。予備費とは、急な出費に備えてあらかじめ確保しておくお金です。1年間まったく使わなかった場合、行ごと消したくなります。消しません。決算額を0のまま残し、増減にマイナスで出します。
手引きの記載例も同じです。美濃加茂市の決算書(案)記載例は予備費を予算31,000円・決算0円・予算比マイナス31,000円としています。
収支報告書(支出の部)
| 科目 | 予算額 | 決算額 | 増減 | 備考 |
|---|---|---|---|---|
| 事業費 | 90,000 | 88,200 | -1,800 | |
| 会議費 | 15,000 | 12,600 | -2,400 | |
| 事務経費 | 20,000 | 21,500 | +1,500 | 印刷代の値上がり |
| 協力費 | 30,000 | 30,000 | 0 | |
| 慶弔費 | 20,000 | 10,000 | -10,000 | |
| 什器備品費 | 25,000 | 24,800 | -200 | |
| 予備費 | 20,100 | 0 | -20,100 | |
| 合計 | 220,100 | 187,100 | -33,000 |
表は指で横に動かすと、右の列が見えます
この表で増えているのは事務経費だけです。プラスの行は総会で必ず理由を聞かれるので、備考に短く書いておきます。「印刷代の値上がり」で十分です。
科目の名前に決まりはなく、規約と前年度の紙が先です。手引きごとの科目は科目の記事に並べました。
次年度繰越金 = 収入合計 − 支出合計。通帳と合わなければ総会に出さない
2つの表ができたら、集計の3行を足します。収入合計、支出合計、次年度繰越金です。
収入合計(決算額)215,030円。支出合計(決算額)187,100円。次年度繰越金 27,930円。引き算はこれだけです。東松島市の会計編14ページも同じです。収入合計2,004,000円、支出合計1,765,000円、残余金239,000円。「残余金は次年度へ繰り越します」と添えています。名前が繰越金でも残金でも残余金でも、計算は同じです。
ここからが、この1枚でいちばん大事な作業になります。出した27,930円を、実際のお金と突き合わせます。年度末の通帳残高が25,930円、手元現金が2,000円。足すと27,930円で、次年度繰越金と一致しました。
合わないときの探し方は残高が合わないときの記事に書きました。数字をいじって合わせないでください。
予算の側では、収入と支出の合計を同じにします。美濃加茂市の予算書(案)記載例も【ポイント】に「収入と支出の合計が一致するようにします」と書いています。予備費の決め方は予算案の記事に書きました。
積立金はどこに書く? 一般会計の支出に1行、特別会計の表に同じ額
集会所の修繕などのために毎年お金を積み立てている会は、収支報告書に表がもう1つ増えます。座間市自治会総連合会のマニュアルは、ふだんの年間事業のお金を一般会計とし、修理のための積立などを特別会計に分けています。30世帯の例の会は積立をしていないので、ここは総務省の手引き(2010年)の見本で見ます。
手引き122ページの収支計算書の活用例は、一般会計の支出の部に「積立金」の行を置いています。摘要は「施設積立金特別会計」で、200,000円です。同じ200,000円が、特別会計(施設積立金)の表の収入に、科目「積立金」、摘要「21年度積立金」として入ります。手引きはこの2つの「積立金」の行を矢印で結び、「一般会計と特別会計の収支計算書の整合性を確認します。」と添えています。特別会計の表は、前年度繰越金3,549,649円と受取利息2,645円を足して、合計3,752,294円です。予算額の列はありません。
積立金がある会の2つの表(抜粋)
| 表 | 科目 | 摘要 | 金額 |
|---|---|---|---|
| 一般会計(支出の部) | 積立金 | 施設積立金特別会計 | 200,000 |
| 特別会計(施設積立金) | 前年度繰越金 | 3,549,649 | |
| 特別会計(施設積立金) | 積立金 | 21年度積立金 | 200,000 |
| 特別会計(施設積立金) | 受取利息 | 2,645 | |
| 特別会計(施設積立金) | 合計 | 3,752,294 |
表は指で横に動かすと、右の列が見えます
同じ手引きの21ページには「異なる会計の間のお金のやり取りは、相殺(差引き)せずに、両方の金額を記入します。」とあります。一般会計の側で差し引かず、2つの表の両方に200,000円を書きます。
科目名は手引きによって違います。座間市自治会総連合会のマニュアルでは、一般会計から特別会計へ出すお金が「繰出し金」、特別会計から一般会計へ入れるお金が「繰入金」です。前任者の紙と規約の名前に合わせてください。
手引きの13ページは「異なる会計はそれぞれ別の帳簿を用意します。」としています。そのため、前の節で次年度繰越金と突き合わせる通帳と現金は、一般会計の分だけです。積立の通帳は、一般会計とは別に、特別会計の合計と合わせることを私たちはおすすめします。
手引きの124ページには、積立の残高を年ごとのグラフにして「目標の400万円まであと少し!」と添えた例もあります。123ページの吹き出しは『「あの積立どうなったの?」の声にこたえたい!』です。目的と目標額を備考に1行書いておくと、この問いに答えやすくなります。表どうしの対応や積立金の額を監事がどう見るかは、監査の準備の記事に書きました。
用紙の下に、会長と会計の押印欄、監事の監査報告文を置く
数字が固まったら、用紙の下半分を作ります。入れるのは次の3つです。
- 「以上のとおり、○○年度の決算を報告します」の一文
- 会長と会計の署名押印欄
- 会計を確認する役員である監事の監査報告文
3つの手引きにはどれも実物が載っています。
東松島市の会計編14ページは、監事2名の署名欄の上にこう書いています。「〇〇〇〇自治会規約第〇条に基づき〇〇年度決算(関係帳簿及び証拠書類)を監査した結果、その内容は良好であり適正であることを認めます。」
美濃加茂市の決算書(案)記載例は監事1名の押印で、文言は「令和○年度収入・支出決算について監査を行ったところ関係書類等相違なく、かつ適正に執行されていることを認めます。」座間市の決算書の作成(例)は会計監査2名の押印で、「上記の 年度収入支出決算について、帳簿預金証書類を厳正に監査した結果、適正と認め報告いたします。」となっています。
自分の団体の規約に文言があれば、それを使ってください。無ければ、この3つのどれかに倣えば十分です。監事の人数も、手引きによって1名と2名に分かれています。規約の定めが先です。
監査は総会の前に受けます。持って行く書類は監査の準備の記事にまとめました。
法人になっている自治会は、収支報告書のほかに財産目録も要ります
市区町村長の認可を受けて法人になった自治会を、認可地縁団体(にんかちえんだんたい)と呼びます。自治会館の土地や建物を団体の名義で持てるのが利点です。この場合、収支報告書とは別に、法律で作ることを求められる書類があります。
地方自治法第260条の4です。「認可地縁団体は、認可を受ける時及び毎年1月から3月までの間に財産目録を作成し、常にこれをその主たる事務所に備え置かなければならない。」同じ条文にただし書きがあり、事業年度を別に定める団体はその終了時に作ります。作る時期は、横浜市の手引きでは「年度初3か月以内」と案内されています。認可を受けた市区町村の手引きで確かめてください。同じ手引きは、地方自治法の改正で不動産の保有が認可の要件でなくなった後も、財産目録は作る必要があると念を押しています。
監事についても同じ法律に定めがあります。第260条の11は監事を置くことができるとし、第260条の12は監事の職務の第一号に「財産の状況を監査すること」を挙げています。決算の数字だけでなく、財産も見る役です。
認可を受けていない自治会に、この義務は法律上ありません。ただ、自治会館や積立金があるなら、財産の一覧は作っておいたほうが引き継ぎが楽になります。福岡市の様式集は、決算書とは別に「財産調書」と「積立金調書」を配っています。
認可地縁団体(法人)
- 財産目録を作り、事務所に備え置く(地方自治法第260条の4)
- 作る時期は、認可を受ける時と毎年1月から3月まで。事業年度を別に定める団体はその終了時
- 監事を置いた場合、その職務の第一号は「財産の状況を監査すること」
認可を受けていない自治会
- 財産目録を作る義務は、法律上ない
- 自治会館や積立金があるなら、財産の一覧を作っておくと引き継ぎが楽
テンプレートを配り、総会での読み上げ順も1つ決めておく
この記事の5列をそのまま使えるExcelテンプレートを用意しました。収支報告書のシートに、使い方と科目一覧を添えています。
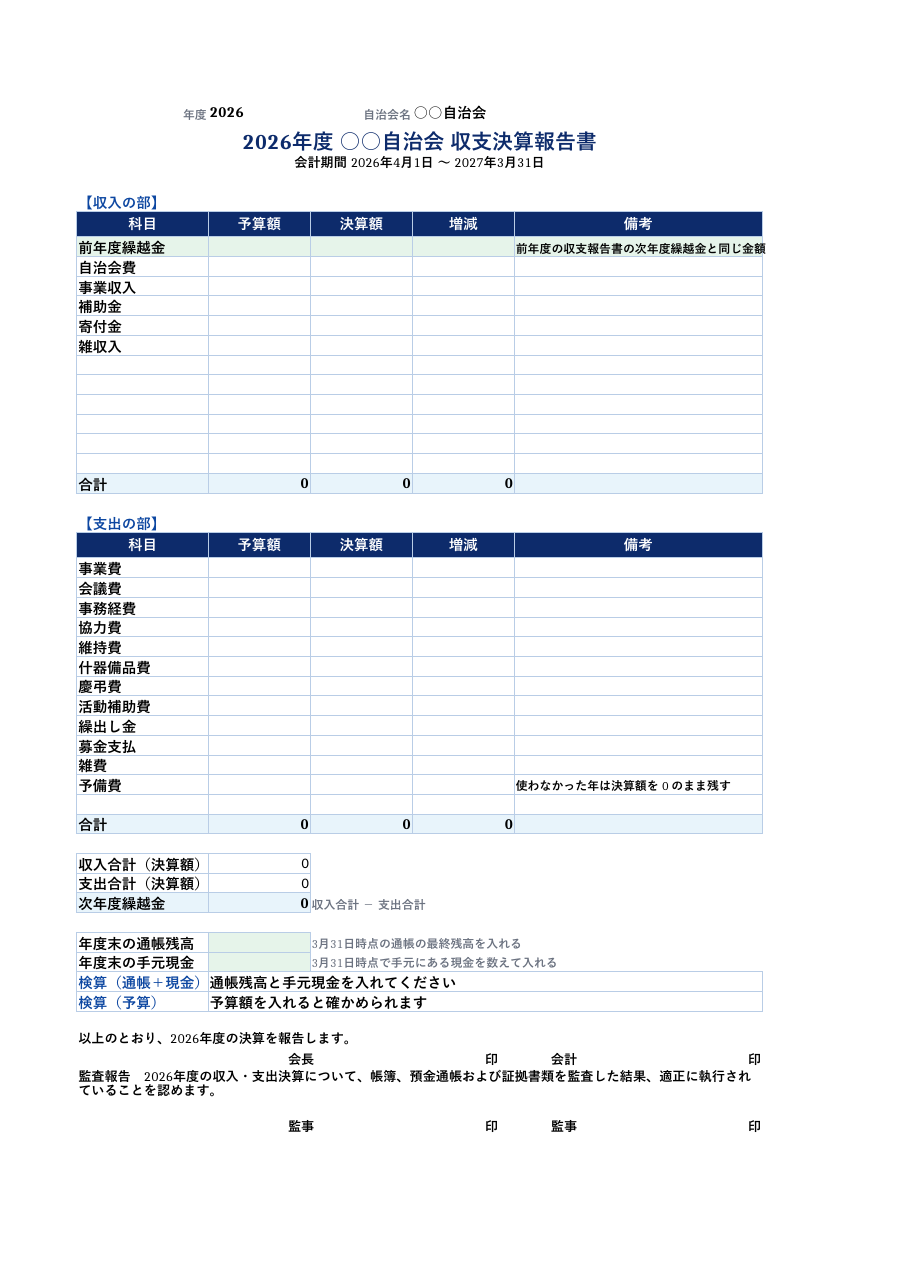
使い始めは3つです。上の欄に年度と自治会名を入れます。科目はあらかじめ入っています。前年度の紙に合わせて書き換えるか、一覧から選び直してください。あとは予算額と決算額を入れれば、増減と合計と次年度繰越金が出ます。年度末の通帳残高と手元現金の欄もあり、次年度繰越金と一致すると「一致」、ずれると差額の金額が表示されます。この欄が「一致」になるまで総会に出さない。決めごとはそれだけです。
総会での読み上げ順も、先に決めておくと3分で終わります。
- 収入合計と支出合計
- 予算と差が大きい科目だけ
- 次年度繰越金
- 監事の監査報告
上の計算例で読み上げる科目は、予備費のマイナス20,100円と慶弔費のマイナス10,000円の2つだけです。全部の科目を読む必要はありません。
1年分の出納帳をたどり直す3月の作業を消したくて、私たちは「自治会総合支援サービス」を作りました。今日やることを1つ選ぶなら、上のテンプレートを開いて、出納帳の科目別合計を決算額の列に入れるところから始めてください。
よくある質問
収支報告書と収支決算書、会計報告書は違うものですか。 同じ書類です。東松島市の手引きも「会計報告書、収支報告書などとも言われます」と注に書いています。
町内会や区会でも、この作り方でよいですか。 よいです。総務省の参考資料は、町内会や区会を自治会と同じ地縁の団体として並べています。書類の名前は、自分の会の規約と議案書に揃えてください。
前年度繰越金は収入に入れるのですか。 入れます。東松島市・美濃加茂市・座間市の記載例は、いずれも前年度からの繰越金を収入の科目として並べています。収入に入れないと、次年度繰越金が年度末の通帳残高と手元現金の合計に合わなくなります。
予算を決めていない自治会でも収支報告書は作れますか。 作れます。予算額の列を空けたまま、決算額だけを埋めてください。ただし総会では「予算と比べてどうだったか」を聞かれます。
決算額と通帳残高が合いません。総会は近いのですがどうすればよいですか。 合っていることを確認してから、総会に出してください。探し方は残高が合わないときの記事に書きました。原因が分かるまでは、会長に事情を伝えて日程を相談してください。
出典
- 東松島市『地区自治会ハンドブック【会計編】』令和4年度版(PDF)。14ページの決算書の記載例、監査報告の文言。
- 座間市自治会総連合会『自治会出納帳マニュアル』(PDF)。決算書の作成(例)、収入10科目・支出12科目、決算書作成順序例。会計種別(一般会計・特別会計)、繰入金・繰出し金の内容。
- 美濃加茂市『自治会活動に活用できるテンプレート集』(ページ、記載例PDF)。決算書(案)記載例、予算書(案)記載例の【ポイント】。2ページの表題・単位・集計3行。
- 福岡市『自治会・町内会各種様式集』(ページ)。決算書のほかに財産調書・積立金調書を別様式で配布。決算書記載例として総務省の活用例を配布。
- 地方自治法 第260条の4、第260条の11、第260条の12(e-Gov法令検索、長岡市による抜粋PDF)。認可地縁団体の財産目録と監事の職務。長岡市のPDFは2015年時点の条文。第260条の4・11・12は現行条文と一致を確認。
- 横浜市『地縁による団体の認可(自治会町内会の法人化)の手引き』令和5年4月(PDF)。3ページ「財産目録の作成」。法改正後も財産目録の作成が必要である旨。
- 総務省『自治会・町内会等とは』(参考資料1)(PDF)。1ページ、団体の呼び名の並び。
- 鹿沼市『自治会ハンドブック「絆」』自治会収支決算書 記載例(PDF)。列、2表、繰越の一文、監事2名。表題、上の集計3行、単位、日付。
- 鹿児島市『みんなの町内会(活動の手引き)及び各種様式集』(ページ)。収支決算書と監査報告書の様式。
- 新潟市西区『自治会・町内会ハンドブック ~資料編~』(PDF)。規約例 第34条。
- 総務省 コミュニティ組織のガバナンスのあり方に関する研究会『コミュニティ団体運営の手引き』(平成22年=2010年3月)参考様式(PDF)。121〜124ページ。収支計算書の様式と活用例(一般会計の積立金と特別会計 施設積立金)、決算報告をひと工夫。
- 同『コミュニティ団体運営の手引き』会計の考え方<基本編>(PDF)。13・19・21ページ。異なる会計は別の帳簿、収支計算書同士の対応、相殺せずに両方の金額を記入。
この記事はAIが下書きし、運営者が内容を確認して公開しています。制度や手続きは自治体や団体の規約によって異なります。お住まいの市区町村で自治会を担当する窓口の手引きも、合わせて確認してください。