5月24日(日)の通常総会で輪番の理事に選ばれ、その日の理事会で会計担当理事に決まりました。前任者から受け取ったのは、修繕積立金の口座の通帳1冊と去年の総会の議案書、管理会社の担当者の名刺です。議案書の決算には「貸借対照表」「未収金」「前受金」の文字。町内会で作った決算書とは、形が違います。
マンション管理組合の会計担当理事は、帳簿を自分でつけるより、確かめる役です。管理会社が毎月作る収支の報告書を、通帳の残高と見比べます。報告書は、その月の分が翌月末日までに届きます。決算は理事会で案を作り、監事(お金の出入りを点検する役員)の監査を経て、新しい年度が始まってから2か月以内の通常総会で承認を受けます。
例は、管理会社に管理を全部委託している30戸のマンションです。会計年度は4月1日から3月31日、管理費は1戸月12,000円、修繕積立金は1戸月10,000円とします。全戸同額は例で、実際は持分に応じて違います(標準管理規約 第25条第2項)。
条番号は、国土交通省の『マンション標準管理規約(単棟型)』令和7年10月17日改正のものです。法律ではなく、規約を作る「際の参考として」国が示したひな形です(規約のコメント 全般関係①)。自分のマンションの規約で確かめてください。
- 2026年5月24日総会と理事会で役が決まり、通帳と去年の議案書を受け取る
- 6月上旬まで通帳を記帳し、印鑑を持つ人と報告書の届け先を確かめる
- 毎月前月分の報告書が月末までに届き、3か所を見る
- 2027年2月28日理事会で来年度の予算案を話し合う
- 3月31日年度を締める
- 4月18日に監事の監査、25日の理事会で総会の議案を決める
- 5月23日通常総会で決算と予算を承認し、次の人へ渡す
会計担当理事は、帳簿をつけるより確かめる役です
標準管理規約の第40条第3項は「会計担当理事は、管理費等の収納、保管、運用、支出等の会計業務を行う」です。選ぶのは理事会で、理事のうちから選びます(第35条第3項)。
ただ、管理会社に委託している組合では、日々の帳簿をつけるのは管理会社です。マンション管理適正化法の施行規則 第87条第5項により、管理会社は、その月の「会計の収入及び支出の状況に関する書面を作成し、翌月末日までに」管理者等に渡します(国交省中国地方整備局『マンション管理のポイント』P.12)。標準管理規約では、管理者は理事長です(第38条第2項)。
そこで私たちは、委託している組合の会計担当理事を、報告書の数字が通帳や予算と合っているかを見る役と整理しています。自分で出納帳を書く自治会の会計の1年とは、形が違います。
確かめる中身の目安は、国交省の『マンション管理標準指針』(平成17年12月)にあります。運営の「標準的な対応」と、さらに進んだ「望ましい対応」を並べた資料です。経理の表(8ページ)の標準的な対応は7つで、右の列は私たちが月に割り当てました。
国の標準指針が挙げる経理の7項目
| 項目 | 標準的な対応(原文) | 会計担当理事がいつ見るか |
|---|---|---|
| 区分経理 | 管理費会計と修繕積立金会計に区分している | 5月(去年の決算書を読む) |
| 予算・決算書類 | 会計年度毎に次の書類を作成し、通常総会で承認を得ている。①収支予算書 ②収支決算書 ③貸借対照表 | 2月の予算案、4月の決算案、5月の総会 |
| 会計監査 | 収支決算案は、監事監査を経て作成している | 4月 |
| 滞納状況の把握 | 未収金明細書等の滞納住戸が把握できる会計書類を作成している | 毎月(報告書の未収) |
| 滞納処理 | 滞納の期間が3ヶ月以内に、文書等による督促などを行っている | 毎月(3か月になる前) |
| 通帳・印鑑 | 管理組合の通帳と印鑑は、それぞれ異なる者が保管している | 5月(受け取るとき) |
| 残高確認 | 毎月の預金の残高を通帳等により、理事又は監事が確認している | 毎月 |
表は指で横に動かすと、右の列が見えます
5月、受け取るのは通帳か印鑑の片方。去年の決算書は3枚あります
受け取ったのが通帳だけで、印鑑が無い。これは前任者の手落ちとは限りません。上の表のとおり、通帳と印鑑を別の人が持つのが標準的な対応です。指針のコメント(104〜105ページ)では、平成15年度の調査でこの形の組合が85.4%でした。例のマンションでは、届け印は理事長が持っています。
管理費などを保管する口座の印鑑やカードは、管理会社も持てません(施行規則 第87条第4項。中国地方整備局の資料 P.11)。一人で出し入れできない形にする理由は、自治会の不正の記事にも書きました。
議案書の決算は、上の表にある収支予算書、収支決算書、貸借対照表の3枚のはずです。貸借対照表は、年度末の時点で預金がいくらあり、受け取るはずのお金と払うはずのお金がいくら残っているかを並べた表です。
どの表も、管理費と修繕積立金で分かれていることがあります。標準管理規約 第28条第4項は「修繕積立金については、管理費とは区分して経理しなければならない」と定めています。修繕積立金を日常の経費に回すと、大規模修繕で足りなくなるおそれがあるためです(指針のコメント 93ページ)。
役が決まってから2週間で、次の4つを済ませます。通帳は記帳して去年の貸借対照表の預金と見比べ、決算書は未収金と前受金に印を付けて読みます。報告書の届け先は理事長なので、写しは名刺の担当者に頼みます。
- 通帳を記帳する3月31日の時点の残高を、去年の貸借対照表の預金と見比べる
- 印鑑を持つ人を確かめる例のマンションでは理事長
- 管理会社の担当者に連絡する毎月の報告書の写しを、会計担当理事にも届けてもらう
- 去年の決算書3枚を読む管理費と修繕積立金に分け、未収金と前受金に印を付ける
毎月の報告書は翌月末までに届く。入金と未収、支出、残高の3か所を見る
報告書で見る所は、入金と未収、支出、預金の残高の3か所に決めておきます。1回の目安は30分。これは私たちの見積もりです。6月分の報告書で見てみます。例では7月24日に届き、期限の7月31日より前でした。
1か所目は入金です。30戸で、管理費の予定は月360,000円。報告書の入金が348,000円なら、12,000円が未収で、1戸分に当たります。修繕積立金も予定300,000円に対して入金290,000円、未収は10,000円です。
2か所目は支出です。6月分の管理費会計の支出は338,000円でした。4月からの累計は1,030,000円で、年の予算4,200,000円の25%です。3か月で4分の1なので、月割りどおりです。
3か所目は残高です。報告書にある預金の額を、通帳と並べます。例では管理費会計が2,138,000円、修繕積立金が19,390,000円で、どちらも通帳と同じでした。手元に通帳の無い口座は、通帳を持つ人に見せてもらいます。差が出たら、その場で担当者に理由を聞き、答えをメモに残します。
6月分の報告書を確かめた例
| 見る所 | 報告書の数字 | 予定・通帳 | 確かめ |
|---|---|---|---|
| 届いた日 | 7月24日 | 期限 7月31日 | 期限内 |
| 管理費 | 入金 348,000 | 予定 360,000 | 未収 12,000(1戸) |
| 修繕積立金 | 入金 290,000 | 予定 300,000 | 未収 10,000(1戸) |
| 管理費会計の支出 | 338,000 | 累計 1,030,000(予算 4,200,000) | 25% |
| 管理費会計の預金 | 2,138,000 | 通帳 2,138,000 | 一致 |
| 修繕積立金の預金 | 19,390,000 | 通帳 19,390,000 | 一致 |
表は指で横に動かすと、右の列が見えます
自治会は入った日に書き、管理組合の決算は払うはずの月で数えます
自治会の出納帳は、お金が入った日、出た日に1行書きます。東松島市のハンドブックの記入例も、入出金のあった日ごとに1行です(16ページ。出納帳の列の節)。年度末の決算も、出納帳や通帳に書いた収入と支出を科目ごとに集めて作ります(同17ページ)。
管理組合の決算は、数え方が違います。同じ30戸で比べます。1年分の管理費は12,000円×30戸×12か月で4,320,000円、修繕積立金は3,600,000円です。3月31日の時点で、1戸が2月分と3月分(管理費24,000円、修繕積立金20,000円)を払っていません。6月分の報告書で未収だった戸とは、別の戸です。そちらは督促のあと、年内に払い終えたとします。もう1戸は4月分(管理費12,000円、修繕積立金10,000円)を3月中に払いました。3月分の清掃費55,000円は、4月10日に払います。
入った日で数えると、管理費の収入は4,308,000円です。4,320,000円から未払いの24,000円を引き、先に入った12,000円を足した額です。清掃費の3月分は、払うのが4月なので今年度の支出に入りません。
払うはずの月で数えると、管理費の収入は4,320,000円です。払われていない24,000円は「未収金」、先に受け取った12,000円は「前受金」です。清掃費55,000円は「未払金」で、3つとも貸借対照表に残ります。修繕積立金も同じ形で、入った日なら3,590,000円、払うはずの月なら3,600,000円です。
入った日で数える(自治会の出納帳)
- 管理費の収入は4,308,000円
- 払われていない24,000円は収入に入らない
- 先に受け取った12,000円は今年度の収入に入る
- 3月分の清掃費55,000円は翌年度の支出
払うはずの月で数える(管理組合の決算)
- 管理費の収入は4,320,000円
- 払われていない24,000円は未収金として残る
- 先に受け取った12,000円は前受金として残る
- 3月分の清掃費55,000円は未払金として残る
払うはずの月で数える方法を「発生主義」、入った日で数える方法を「現金主義」と呼びます。ただ、管理組合にどちらかを義務づけた法令や国の基準は、私たちが探した範囲では見つかりませんでした。標準指針が数え方にかかわる所で標準的な対応にしているのは、貸借対照表や、未収金明細書などの書類を作ることです(8ページ、コメント95・99ページ)。
滞納は月ごとに戸数を見て、3か月になる前に督促を理事会へ
報告書の未収が、翌月も同じ戸で残っている。滞納はここから始まります。標準指針は、滞納した住戸が分かる書類を作り、3か月以内に文書などで督促するのを標準的な対応にしています(8ページ、上の表)。コメント(99ページ)は、未収金明細書などを「月次で整理することが望ましい」としています。
例のマンションでは、1戸が6月分から払っていません。7月分の報告書でも同じ戸が残れば、未収は2か月続いたことになり、8月分で3か月目です。会計担当理事は2か月続いた時点で、その戸数を理事会へ出します。2か月は私たちの目安です。
標準管理規約 第60条第3項は、納めない組合員に「督促を行うなど、必要な措置を講ずる」と定めています。訴訟などは、理事会の決議により、理事長が組合を代表して行えます(同条第4項)。標準指針の望ましい対応は、3か月を超えたら少額訴訟などを速やかに検討し、6か月になる前に対応の方針を決めておくことです(8ページ、コメント101ページ)。
コメント(99ページ)は「決算資料として管理組合の総会で報告するとしても、滞納者名は伏せるなどの配慮が必要」と書いています。
2月から4月が山。予算案、3月31日の締め、監事の監査
標準管理規約 第54条第1項第一号は、理事会で決める事項に「収支決算案、事業報告案、収支予算案及び事業計画案」を挙げています。予算案は通常総会に出して承認を受けます(第58条第1項)。例では、2027年2月28日(日)の理事会で来年度の予算案を話し合います。下書きには、毎月の表の「支出の累計」が使えます。
3月31日に年度を締めると、管理会社から決算案が届きます。届く時期は、管理会社との委託契約書で確かめてください。受け取ったら、貸借対照表の預金を3月31日の通帳と合わせ、未収金が3月分の報告書と同じかも見ます。
監査は監事の仕事です。第59条は「理事長は、毎会計年度の収支決算案を監事の会計監査を経て、通常総会に報告し、その承認を得なければならない」と定めます。指針のコメント(97ページ)は、監事が「収支決算の案の作成の段階から」関わるのが適当としています。
例では4月18日(日)に監事の監査、4月25日(日)の理事会で決算案と予算案を総会の議案にします。監事の側の手順は、自治会向けの22項目の監査の表と、通帳を1行ずつ当てる所が同じです。
- 3月31日に締める
- 管理会社から決算案を受け取る届く時期は委託契約書で確かめる
- 通帳と貸借対照表の預金を合わせる未収金が3月分の報告書と同じかも見る
- 4月18日に監事の監査を受ける
- 4月25日の理事会で決算案と予算案を決める
予算が決まる総会の前、4月と5月にも清掃費や電気代の請求は来ます。この間は理事会の承認を得て、経常的でやむを得ない経費を払えます(第58条第3項)。額の目安は「前年の会計年度における同経費の支出額のおよその範囲内」です(規約のコメント 第58条関係②)。
翌年5月の通常総会で決算と予算を通し、次の会計担当理事へ渡す
第42条第3項は「通常総会を、毎年1回新会計年度開始以後2か月以内に招集」としています。標準指針も「新会計年度開始後2ヶ月以内に開催している」を標準的な対応にしています(3ページ)。4月1日に始まる年度なら、5月31日までです。招集の通知は「少なくとも会議を開く日の2週間前」までに出します(第43条第1項)。2027年5月23日(日)の総会なら、5月8日(土)までに出せば間に丸2週間があきます。迷わないための私たちの目安です。
決算で余った管理費は、翌年度の管理費に充てます(第61条第1項)。
年度が終わると、管理会社は「管理事務報告書」を作り、理事長に渡して説明します。報告書には収入と支出の状況が載ります(中国地方整備局の資料 P.13・P.20)。写しをもらい、決算の数字と同じかを見ます。
総会のあと、次の会計担当理事に通帳、去年と今年の議案書、毎月の表、管理会社の担当者の連絡先を渡します。当日は記帳した通帳の残高と、貸借対照表の預金を並べて見せます。自治会の引き継ぎで並べる数字と同じ考え方です。
月次チェック表をダウンロードして、届いた報告書の数字を写す
ここまでを、Excelの「会計担当理事の月次チェック表」にまとめました。シートは「使い方」「入力」「月次チェック」「計算例」の4枚です。
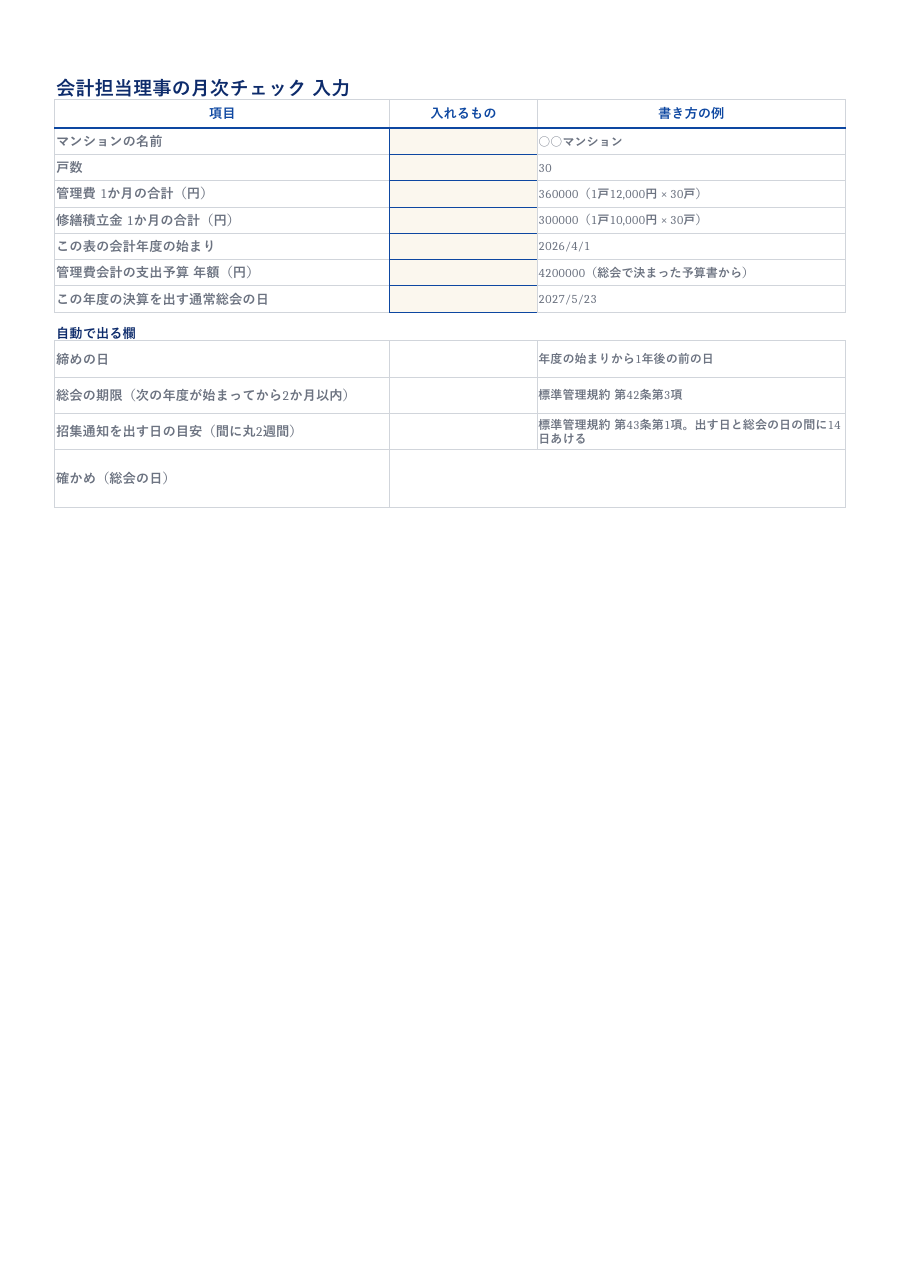
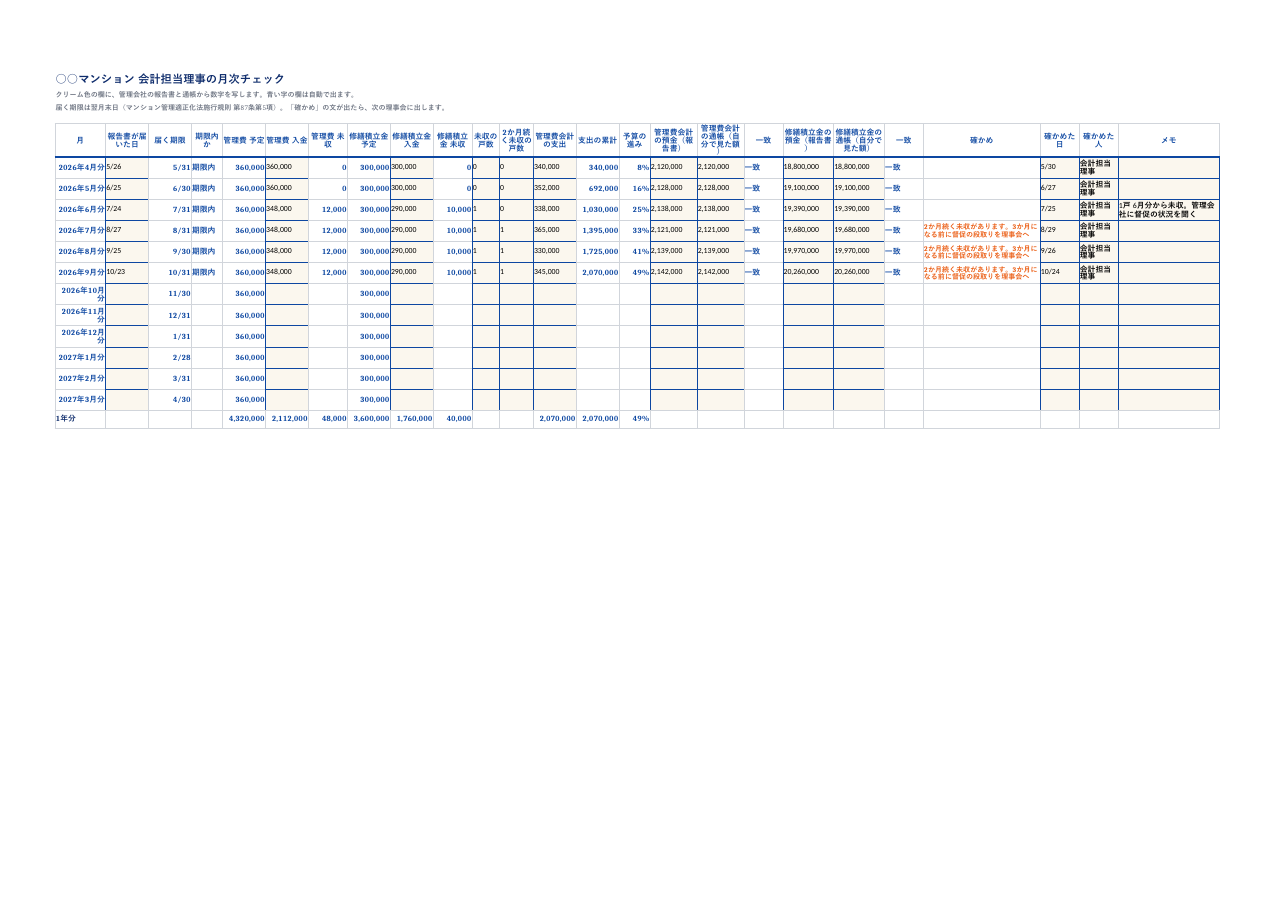 管理組合_会計担当理事の月次チェック表_記入例.xlsxこの記事の例(○○マンション、30戸、2026年度の4月分〜9月分)を入れたファイルです。画像は「月次チェック」のシートです。テンプレートをダウンロード
「入力」には、名前、戸数、管理費と修繕積立金の1か月の合計、会計年度の始まり、管理費会計の支出予算、通常総会の日を入れます。締めの日、総会の期限、招集通知を出す日の目安は自動で出ます。
「月次チェック」は1行が1か月分です。報告書から「報告書が届いた日」「管理費 入金」「修繕積立金 入金」「管理費会計の支出」と預金の額を写し、未収金明細から「未収の戸数」「2か月続く未収の戸数」を数えます。通帳は「管理費会計の通帳(自分で見た額)」「修繕積立金の通帳(自分で見た額)」へ。「管理費 予定」「修繕積立金 予定」「管理費 未収」「修繕積立金 未収」「期限内か」「支出の累計」「予算の進み」「一致」は自動で出ます。
「確かめ」の列には、未収が2か月続くと督促の段取りを促す文が、支出が予算の月割りより10%以上進むとその旨の文が出ます。10%も私たちの目安です。記入例では7月分の行で1つ目の文が出ます。
今日やるのは1つです。去年の議案書から管理費会計の支出予算を探し、通常総会の日と一緒に「入力」に写してください。招集通知を出す日の目安が出ます。
よくある質問
会計担当理事は、簿記ができないと務まりませんか。 管理会社に委託している組合では、帳簿をつけるのは管理会社です。会計担当理事は、管理会社が毎月作る報告書を通帳と見比べる役です(マンション管理適正化法施行規則 第87条第5項)。仕訳を覚えなくても務まると私たちは考えています。
管理会社の報告書はいつ届きますか。届かないときは。 その月の分が、翌月末日までに管理者等へ届く決まりです(施行規則 第87条第5項。中国地方整備局『マンション管理のポイント』P.12)。標準管理規約では、管理者は理事長です(第38条第2項)。月末を過ぎても届かないときは、理事長を通して管理会社に問い合わせます。
決算書の「未収金」「前受金」は何ですか。 未収金は、払われるはずなのにまだ払われていない管理費などです。前受金は、次の年度の分を先に受け取ったお金です。30戸の例では、1戸が払っていない2月分と3月分の管理費24,000円が未収金、別の1戸が3月中に払った4月分12,000円が前受金になります。
通帳と印鑑は、会計担当理事が両方持ってよいですか。 両方は持ちません。国の標準指針の標準的な対応は「管理組合の通帳と印鑑は、それぞれ異なる者が保管している」です(8ページ)。指針のコメント(104ページ)も、一人の役員が通帳と印鑑を同時に管理することは避けるべきだとしています。
出典
- 国土交通省『マンション標準管理規約(単棟型)』令和7年10月17日改正(PDF)。第25・28・35・38・40・42・43・54・58〜61条、コメント 全般関係①・第58条関係②。現行版であることは国交省のページで確認。
- e-Gov 法令検索『マンションの管理の適正化の推進に関する法律施行規則』(e-Gov)第87条第4項・第5項。
- 国土交通省『マンション管理標準指針』平成17年12月(PDF)3・8ページ。
- 国土交通省『マンション管理標準指針コメント』(PDF)93・95・97・99・101・104・105ページ。
- 国土交通省 中国地方整備局『マンション管理のポイント』(PDF)P.11〜13・P.20。
- 東松島市『地区自治会ハンドブック【会計編】』令和4年度版(PDF)16〜17ページ(現金出納帳と決算書の記入例)。
この記事はAIが下書きし、運営者が内容を確認して公開しています。制度や手続きは自治体や団体の規約によって異なります。