3月31日に出納帳を締め、決算書の次年度繰越金も27,930円と出ました。4月に入ったころ、会計を点検する役の人(監事、かんじ)から電話が来ます。「来週の木曜、集会所で監査をしましょう」。机に何を並べればよいのか。何を聞かれ、合わない所が見つかったらどうなるのか。前任者の監査に立ち会ったこともありません。
監事が見る項目は、総務省の手引きに8区分22項目の表として載っています。会計はこの表で監査の前に下見をし、当日は同じ表を監事と一緒に埋めます。中身の大半は、帳簿・領収書・通帳・決算書を2つずつ並べて、数字が同じかを見ることです。これを突き合わせと呼びます。
会計監査で監事が見るのは8区分22項目。会計も同じ表で下見します
総務省の手引き(2010年)は、監査の基本をこう書いています。「収入や支出が団体の本来の目的に沿ったものか、また、団体の規約に則った会計処理がされているかについて、執行部とは別の視点から調べ、評価すること」(50ページ)。法令ではなく、団体の運営の手引きです。
一宮市の手引きは、この総務省の手引きを参考にしたと1ページに書いています。所沢市のマニュアルにも同じ表があります(37〜38ページ)。下の表は、総務省の「監査事務チェックシート」の文を短く言い換えたものです。配布するテンプレートの A〜C 列と同じ文にしてあります。
| No | 区分 | 確かめること | 出典 |
|---|---|---|---|
| 1 | 1 監査の実施 | 監査に必要な書類(予算書、決算報告書、帳簿、通帳、領収書など)がそろっている | 総務省 p.51・p.53 |
| 2 | 1 監査の実施 | 監査はできるだけ複数の監事で行い、帳簿を作った人以外が行う | 総務省 p.51・p.53 |
| 3 | 1 監査の実施 | 会長と会計が立ち会い、監事の質問に答える | 総務省 p.51・p.53 |
| 4 | 2 日常の会計事務 | 会計のルールが、マニュアルや細則などの文章になっている | 総務省 p.51・p.54 |
| 5 | 2 日常の会計事務 | 高額の支出の際などに、複数の役員が関わる仕組みがある | 総務省 p.51・p.54 |
| 6 | 2 日常の会計事務 | 通帳と印鑑は別々に管理され、管理する責任者が明確 | 総務省 p.51・p.57 |
| 7 | 3 帳簿の体裁 | 帳簿の体裁が、団体のルールに従っている | 総務省 p.51・p.57 |
| 8 | 3 帳簿の体裁 | 行間が空いている所に、取り消し線が引いてある | 総務省 p.51・p.57 |
| 9 | 3 帳簿の体裁 | 期ごと、ページごとに繰越額が書いてある | 総務省 p.51・p.57 |
| 10 | 3 帳簿の体裁 | 月ごと(または団体で決めた期間ごと)に正しく集計されている | 総務省 p.51・p.57 |
| 11 | 4 領収書と帳簿 | すべての領収書がそろっていて、正規のもの(あて先・金額・日付・但し書き) | 総務省 p.52・p.57 |
| 12 | 4 領収書と帳簿 | 帳簿と領収書の金額が一致している(振込手数料・消費税の別書きも含めて) | 総務省 p.52・p.57〜58 |
| 13 | 4 領収書と帳簿 | 領収書に訂正がない | 総務省 p.52・p.58 |
| 14 | 4 領収書と帳簿 | 領収書がない支出は、メモなどが残っている | 総務省 p.52・p.58 |
| 15 | 4 領収書と帳簿 | (会費の領収書を出している場合)領収書の控えに欠番がない(書き損じも含めて) | 総務省 p.52・p.58 |
| 16 | 5 帳簿とその他の書類 | 帳簿とその他の補助簿の金額や日付が同じ | 総務省 p.52・p.58 |
| 17 | 5 帳簿とその他の書類 | 参加費を集める行事は、参加申込書などが保管されている | 総務省 p.52・p.58 |
| 18 | 6 通帳と帳簿 | 通帳の前年度末の数字が、前年度末の帳簿と前年度の決算書に一致している | 総務省 p.52・p.58(突き合わせシート上段) |
| 19 | 6 通帳と帳簿 | 通帳の今年度末の数字が、今年度末の帳簿と今年度の決算書に一致している | 総務省 p.52・p.58(突き合わせシート中段) |
| 20 | 6 通帳と帳簿 | 通帳の記録に、不自然に多額の出入りや使い道が分からない出金がない | 総務省 p.52・p.58 |
| 21 | 7 異なる会計どうし | (会計が複数ある場合)会計の間のお金のやり取りが、それぞれの帳簿で正しく処理されている | 総務省 p.52・p.58 |
| 22 | 8 監査報告 | 監査報告を作って署名する。不適切な部分は講評で指摘し、総会で報告する | 総務省 p.52・p.59〜60 |
会費の領収書を出していない自治会は No.15 を、会計が1つだけの自治会は No.21 を「該当なし」にします。No.16 は、出納帳のほかに付ける帳簿(補助簿、ほじょぼ)のことです。会費や切手を管理する帳簿が、その例です(総務省「運営とお金の管理」の章 7ページ)。
監査の前日までに、6つの書類とメモを1つの机に並べられるようにする
机に並べるのは、予算書、今年度の決算書、前年度の決算書、出納帳、通帳、領収書の綴りの6つです。前年度の決算書は No.18 で使います。これに、領収書が出なかった支出のメモを足します(所沢市 34ページ、東松島市のハンドブック 23ページ)。下の表の4つの資料は、言っていることがほぼ同じです。
| 項目 | 総務省『コミュニティ団体運営の手引き』監査の考え方 | 所沢市『自治会・町内会運営マニュアル』 | 一宮市『町内会 会計事務の手引』 | 仙台市社協『会計監査チェックシート(例)』 |
|---|---|---|---|---|
| 用意する書類 | 予算書、決算報告書、帳簿、通帳、領収書など(p.53) | 予算書、決算報告書、帳簿、領収書、通帳、メモなど(p.34) | 予算書・会計報告書・帳簿・領収書・通帳等(p.8) | 事業計画、事業報告、予算書、決算書、帳簿、通帳、領収書等の証憑 |
| 監事の人数 | できるだけ複数(p.53) | できるだけ複数(p.38) | 記載なし | 複数の監事で |
| 誰が監査するか | 帳簿を作成した人以外。1人を外部の人にするのも有効(p.53) | 同じ(p.38) | 町内会役員とは別の視点から(p.4) | 帳簿作成等会計事務に携わっていない人 |
| 立ち会い | 会長と会計役員(p.53) | 会長と会計役員(p.34・p.38) | 町会長・会計担当役員等(p.8) | 会長・会計役員 |
| 指摘されたら | 単純なミスは訂正、それ以外は調査して総会で報告(p.60) | 同じ(p.41)。講評を受け改善策を次年度に引き継ぐ(p.34) | 改善策を話し合い、次年度役員に引き継ぐ(p.8) | 会長・会計役員に指摘し、総会で是正内容を報告 |
仙台市社協のシートは地区社協向けで、自治会向けの資料ではありません。
日程は、総会資料の記事と同じ例で、下の流れのとおりです。どの日付も例で、手引きに日数の決まりはありません。決算書の日と下見の日は、私たちの目安です。
- 3月31日(水)出納帳を締める
- 4月5日(月)決算書を作る
- 4月7日(水)チェック表で下見をする
- 4月8日(木)監事の監査を受ける
- 4月11日(日)役員会で議案書を確かめる
- 4月25日(日)総会で監査報告
通帳・帳簿・決算書は、年度の初めと終わりの2回合わせる
22項目のうち、数字の山場は No.18 と No.19 です(解説は総務省 58ページ)。年度の終わりだけでなく、初めの数字も項目に入っています。
年度の初めの突き合わせは、前任者から受け取った数字が、今年の帳簿の出発点と同じかを見る作業です。30世帯・会費5,000円の自治会で見てみます。前年度の決算書の次年度繰越金は30,000円。前年度末の通帳の残高は30,000円、手元の現金は0円でした。今年度の出納帳の1行目の前年度繰越金も30,000円で、3つがそろいます。
年度の終わりも同じ形です。今年度の決算書の次年度繰越金は27,930円。3月31日に記帳した通帳の残高が25,930円、数えた手元の現金が2,000円で、足すと27,930円になります。現金出納帳の最後の差引残高も2,000円でした。この節の数字の出し方は、収支報告書の記事で説明しています。
突き合わせの表
| 年度の初め | 年度の終わり | |
|---|---|---|
| 決算書の次年度繰越金 | 30,000 | 27,930 |
| 通帳の残高 | 30,000 | 25,930 |
| 手元の現金 | 0 | 2,000 |
| 出納帳の数字 | 30,000(1行目の前年度繰越金) | 2,000(現金出納帳の最後の残高) |
| 判定 | 一致 | 一致 |
表は指で横に動かすと、右の列が見えます
もう1つ、収支の式でも確かめます。一宮市の手引き(8ページ)は「前年度繰越金+今年度収入=今年度支出+次年度繰越金」と書いています。所沢市のマニュアル(33ページ)も同じ式です。例では 30,000円+185,030円−187,100円=27,930円で、決算書と合います。185,030円は、決算書の収入合計215,030円から前年度繰越金を引いた額です。
合わないときの見方も書かれています。「1円でも違えば、集計ミス、あるいは領収書から帳簿への転記ミスや転記漏れがあるということです」(総務省 58ページ)。1円でも違えば、まず集計を、次に領収書から帳簿への写し間違いを見ます。 領収書が出なかった支出は写し漏れやすいので、メモも見直します。
配布するテンプレートの「突き合わせ」のシートは、前年度末(4〜8行)、今年度末(11〜18行)、収支の式(21〜25行)の3段です。数字を入れると、それぞれ「一致」かどうかが出ます。今年度末の段には預金の帳簿の残高を入れる欄があり、判定は通帳・現金・決算書の3つです。預金の帳簿を付けていなければ、通帳の残高をそのまま入れます。会計ブックの記事のテンプレートを使っているなら、そこで見る「一致」の3か所がそのまま下見になります。
最後の残高が合っていても、通帳と領収書は1行ずつ見られます
最後の残高が合えば終わり、とはなりません。総務省の手引きの注にこうあります。「通帳の最終的な残高を確認するだけでは、万が一、誰かが個人の目的のために一時的に出金し、同じ額を入金していたとしても、わかりません」(58ページ)。No.20 の「不自然に多額の出入り」は、このためにある項目です。
仮の数字で説明します。例えば11月に20,000円を引き出し、12月に20,000円を預け入れた行が通帳にあるとします。3月末の残高25,930円は変わりません。見るのは、出納帳に同じ日付と理由の行があるかです。無ければ、当日に監事から聞かれます。下見では通帳を1ページずつめくり、行ごとに出納帳と見比べます。
領収書も、表の No.11〜14 のとおり1枚ずつ見られます。4項目の確かめ方と番号の付け方は、出納帳の記事に書きました。レシートの扱いは、よくある質問に書きました。
番号の抜けは、テンプレートの「番号の抜け探し」のシートで探せます。B2 に最後の番号を入れ、D 列(貼り付けた番号)に出納帳の領収書番号の列を貼ります。例の自治会は48番までなので、B2 は48です。出納帳に23番の行が無ければ、23番の横に「抜け」と出ます。H2 が抜けの数、H3 が重なりの数です。同じ番号が2行あれば、重なりは2と数えます。
抜けが出たら、まず領収書の綴りに23番があるかを見ます。あれば、出納帳への写し漏れか、番号の書き忘れです。次に、22番と24番の間の日付に、番号の無い支出の行があるかを見ます。どちらにも無ければ、番号の振り飛ばしか、領収書の紛失です。紛失なら、金額・日付・用途を書いたメモを用意します。一宮市の手引き(7ページ)も、領収書が出ないときはこの3つを帳簿に記録するよう書いています。
参加費を集める行事は、参加申込書を取っておきます。見るのは「誰がいくら支払ったのか、参加人数に誤りがないかなど」です(総務省 58ページ)。
お金の数字のほかに、会計のルールと帳簿の書き方も確かめる
区分2と区分3は、数字より書き方の話です。
区分2の通帳と印鑑(No.6)について、総務省の手引きは、一緒に盗まれるのを防ぐため「別々の役員が持つことが望ましい」としています(57ページ)。
区分3の行間の取り消し線は、「誤って後から記入しないように、空白行は残しません」という理由です(57ページ)。
表には無い項目が1つあります。備品です。「消耗品と区別して記録し、年に1度は現物の確認」をしているかを見ます(総務省 56ページ)。テントや防災用品がある自治会は、備品の一覧も机に並べます。
区分7は、特別会計など会計が複数ある自治会だけの項目です。手引きは、積立金が積み上がりすぎていないかも見るとしています(56ページ)。
ルールが紙に無いと分かったら、今年の監査で気付いたことを書き残します。渡し方は引き継ぎの記事に書きました。
当日は、会長と会計が立ち会い、表の上から順に監事と埋めていく
立ち会いの役割は手引きに書かれています。会長は活動全体の責任者として、会計役員は会計事務の責任者として、監事の質問に対応します(総務省 53ページ)。事業を担当している役員もそろえば、より望ましいとされています(同じ53ページ)。
当日の並べ方と進め方は、手引きの記載ではなく私たちの提案です。
- 書類を机に並べる出納帳、領収書の綴り、通帳を横に並べます
- 下見を済ませた表を監事に渡すE 列で「気になる点あり」にした行を先に伝えます
- 区分1から順に、帳簿類を開いて見せる出納帳・領収書・通帳の該当するページを開きます
- 質問と答えを G 列に書くその場で答えられないものは、後日答えると書きます
- 監査報告に署名をもらう
チェック表の E 列が下見(会計)、F 列が当日(監事)です。どちらも「済」「気になる点あり」「該当なし」から選びます。表の下の C36 に当日済んだ数、C38 に残りの数が出るので、22項目の見落としが分かります。初めて監事を頼まれた人も、同じ表の F 列をそのまま使えます。
気になる点は、直せるミスか、直せないものかで分けます
監事が気付いた点を役員に伝えることを、講評(こうひょう)と呼びます。監事が見つけた「気になる点」は、総務省の手引き(60ページ)で2つに分けられています。
1つ目は、単純なミスで訂正できる場合です。例として「勘定科目の間違い、集計ミスなど」が挙がっていて、会計役員に訂正をお願いします。2つ目は、それ以外の訂正できない場合です。例は「使途が不明なお金の存在、お金の紛失など」。事実関係を調べ、総会で会員に報告し、改善方法を話し合います。
直せるミス
- 例: 勘定科目の間違い、集計ミス
- 会計が訂正する
- 直したことを G 列に書く
- 突き合わせのシートで「一致」を見直す
直せないもの
- 例: 使い道が分からないお金、お金の紛失
- 事実関係を調べる
- 総会で報告し、改善方法を話し合う
- 次年度から正しく処理できるようにする
年度の途中で見つかった処理が会員の信頼を損ねるものなら、臨時総会を開くことも挙げられています(総務省 60ページ)。
法人になっている自治会(認可地縁団体)は、監事の職務が地方自治法第260条の12で決まっています。財産の状況と代表者の業務の執行を監査し、法令や規約に反する点や著しく不当な点があれば総会に報告し、そのために必要なら総会を招集します。法人でない自治会は、規約に従います。
監査報告は「いつ・どこで・誰が・何を確かめたか」から書き始める
総務省の手引き(60ページ)は、監査報告の書き出しに4つを挙げています。いつどこで(年月日、場所)、誰が(監事の名前)、誰の立ち会いのもとで、どのような確認作業を行ったか。例文はこうです。「○年○月○日に、○○会集会所において、監事○○と○○が、会長○○と会計役員○○、○○の立ち会いのもとで、○年度○○会決算報告書の監査を行いましたので、報告します。」
テンプレートの監査チェック表では、B2〜B9 に入れた名前と日付から、A41 に同じ形の書き出しが出ます。例の自治会ならこうなります。「2027年4月8日に、集会所において、監事 ○○と○○が、会長 ○○と会計 ○○の立ち会いのもとで、2026年度 ○○自治会 決算報告書の監査を行いましたので、報告します。」
A42 には結びの文の下書きが出ます。F 列の22項目がすべて済むまでは、案内の文だけです。結びの文言の例は、収支報告書の記事に3つ並べました。新潟市西区の見本(10ページ)にも、監査年月日と監査場所の欄があります。
署名か押印かは、手引きによって書き方が違います。総務省の手引きは「署名します」、仙台市社協は「署名(押印)」、新潟市西区の見本は押印です。規約と前年の様式に合わせてください。通常は、役員に講評をしたあと、総会で監査の結果を報告します。文書を作るか、決算報告書の末尾に報告文を書いて署名します(総務省 60ページ ※1)。
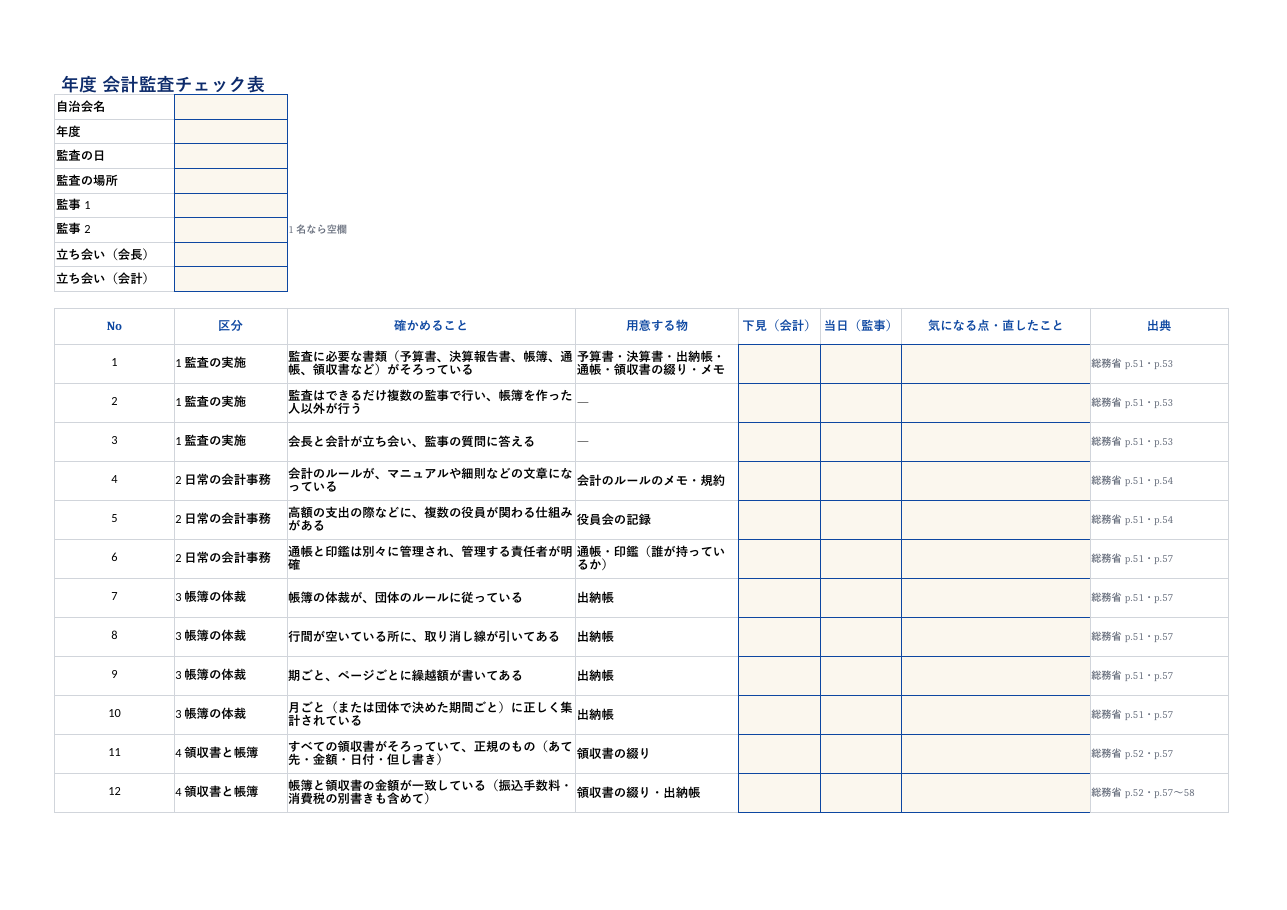 自治会_会計監査チェック表.xlsx本番用の空のファイルです。シートは 監査チェック表 / 突き合わせ / 番号の抜け探し / 使い方 の4枚。マクロなし、シートは保護してあります(パスワードなし)。テンプレートをダウンロード
監査チェック表の列は No / 区分 / 確かめること / 用意する物 / 下見(会計) / 当日(監事) / 気になる点・直したこと / 出典 の8つです。使い始めは3つです。B2〜B9 に自治会名・年度・監査の日・場所・監事・立ち会う人を入れる。監査の前日までに E 列を埋める。突き合わせのシートで「一致」が出るかを見る。色の付いたセルだけ書き換えます。
監事に日程の返事をしたら、その日のうちにチェック表を印刷して、E 列を上から埋めてください。
よくある質問
監事が1人しかいません。それでも監査はできますか。 総務省の手引きは「できるだけ複数の監事」で行うとしていますが、1人の監査を禁じてはいません。人数は団体の規約に従います。法人になっている自治会(認可地縁団体)も、地方自治法第260条の11で監事は「一人又は数人」置けるとされています。欠員が出たときの補い方は、規約と役員会で決めてください。
会長が監事の代わりに確かめて、署名してもよいですか。 総務省の手引きは「監査は必ず帳簿を作成した人以外の人が行います」とし、監事は「執行部の中には入らずに中立的な立場であることが必要」としています。会長は監査に立ち会い、質問に答える側です。私たちは、会長が監事の代わりをすることは避けるようおすすめします。
領収書をなくした支出や、レシートしかない支出はどうしますか。 総務省の手引きは「いわゆるレシートは一般的に領収書とは認められていません」とし、レシートやメモをどこまで領収書と同じに扱うかは、予めルールを決めておく必要があるとしています。領収書が出ないときは、金額・日付・用途を帳簿に記録しておきます(一宮市の手引き 7ページ)。監査ではそのメモを見せます。
監査は年度末の1回だけでよいですか。 総務省の手引きは「監査は決算時のみに行うものではありません」とし、決算時以外でも気付いた点があれば話し合うよう書いています。監事の仕事の範囲は規約で定める、とも書いています(50ページ)。回数は団体の規約を確かめてください。年度の途中で不適切な部分を見つけたら、年度末までに正しく処理するよう会計に伝える、とも書いています(60ページ)。
監査で間違いが見つかったら、決算書を作り直すのですか。 勘定科目の間違いや集計ミスのような単純なミスなら、会計が訂正します(総務省の手引き 60ページ)。直したら突き合わせのシートで「一致」を確かめ直し、総会資料を印刷する前に差し替えます。使い道が分からないお金のように訂正できないものは、事実関係を調べて総会で報告します。
出典
- 総務省『コミュニティ団体運営の手引き』より「監査の考え方」2010年3月31日公表(PDF、公表ページ)。ページは手引き本体の通し番号。50ページ 監査の基本と監事の立場、51〜52ページ 監査事務チェックシート、53ページ 監査の準備、54〜58ページ 確認作業とその解説、59〜60ページ 監査報告。補助簿の例は、同じ手引きの「コミュニティ団体の運営とお金の管理」7ページ(PDF)。
- 所沢市自治連合会・所沢市『自治会・町内会運営マニュアル』(PDF)。33ページ 収支の式、34ページ 会計監査、36〜41ページ 監査の章(37〜38ページ 監査事務チェックシート、38ページ 監査の準備、41ページ 監査報告)。
- 一宮市総合政策部市民協働課『町内会 会計事務の手引』(PDF)。1ページ 総務省の手引きを参考にした旨、4ページ 監査の基本、5ページ(会計事務チェックシート)と7ページ 領収書が出ないときの記録、8ページ 収支の式と会計監査。
- 仙台市社会福祉協議会『会計監査チェックシート(例)』2025年4月(PDF)。地区社協向け。
- 地方自治法 第260条の11、第260条の12(e-Gov 法令検索)。
- 東松島市『地区自治会ハンドブック【会計編】』令和4年度版(PDF)。23ページ 監査に用意する書類。
- 新潟市西区『自治会・町内会ハンドブック 資料編』(PDF)。10ページ 監査報告書の例。
この記事はAIが下書きし、運営者が内容を確認して公開しています。制度や手続きは自治体や団体の規約によって異なります。