10月31日、月末の残高合わせです。現金出納帳の最後の行は3,490円。封筒の現金を数えると、2,170円しかありません。1,320円足りない計算です。通帳は記帳して65,015円で、預金の帳簿と同じでした。9月末は現金2,100円・通帳70,015円で、どちらも合っていました。電卓をたたき直しても、差は1,320円のままです。来月は役員会、半年後には監査があります。財布から1,320円足して終わりにしたくなる場面です。
探す順番は決まっています。まず、差額を現金と通帳に分けて出します。見る所は、差額の金額の形から1つに絞れます。 それでも見つからなければ、数字を書き換えず、自分のお金も足さずに、会長と監事に伝えます。この1,320円の原因は、2つ目の節で解きます。
先にお断りします。私たちは自治会の会計をクラウドで扱う道具を作っている会社で、会計士や税理士ではありません。手引きの記載は一宮市や総務省などの原文から引き、私たちの整理や提案はそうと書きます。
まず、合わないのは現金か通帳か。2つに分けて差額を出します
出納帳の最後の行にある額を、現金と預金で1つずつ書き出します。次に封筒の現金を数え、通帳を記帳します。差額は「実際の額 − 帳簿の額」で出します。マイナスなら足りない、プラスなら多い、と読みます。導入の例なら、現金は2,170円 − 3,490円でマイナス1,320円です。通帳は65,015円 − 65,015円で0円。合わないのは現金だけだと分かります。
両方に差が出ることもあります。現金が5,000円多く、通帳が5,000円少ない。こうした逆向きに同じ額の差は、引き出しを現金と預金のどちらの帳簿にも書いていない形です。口座から払った支払いを現金の帳簿に書いた場合も、同じ形になります。片方の帳簿にだけ書き漏らしたときは、差は片側にだけ出ます。
差額を出したら、出納帳の差引残高を1行ずつ電卓で確かめ直します。2010年に出た総務省の監査の手引きには、こうあります。「1円でも違えば、集計ミス、あるいは領収書から帳簿への転記ミスや転記漏れがあるということです」。探す順番も書いてあります。「まずは集計に間違いがないかどうかを確認し、間違いが見つからなければ、次は領収書からの転記ミスや転記漏れがないか確認します」(p.58)。Excelの出納帳なら、行を足した所で差引残高の式が抜けていないかも見ます。式の入り方は会計ブックの記事にあります。
- 出納帳の最後の行にある額を、現金と預金で1つずつ書き出す
- 封筒の現金を数え、通帳を記帳する
- 実際の額から帳簿の額を引く現金と通帳で別々に出します。マイナスなら足りません
- 差引残高の計算を1行ずつ確かめ直す手引きの「まずは集計」に当たります
差額の金額が、原因の見当を教えてくれます
導入の10月の現金出納帳を、そのまま書き出します。30世帯・年会費5,000円の自治会を例にした数字です。
| 月日 | 科目 | 摘要 | 収入金額 | 支払金額 | 差引残高 |
|---|---|---|---|---|---|
| 10/1 | 9月から繰越 | 2,100 | |||
| 10/5 | 預け入れ・引き出し | 通帳から引き出し | 5,000 | 7,100 | |
| 10/12 | 印刷費 | 回覧の印刷 | 3,300 | 3,800 | |
| 10/20 | 会議費 | 役員会のお茶代 | 660 | 4,460 | |
| 10/28 | 事務費 | ボールペン | 970 | 3,490 |
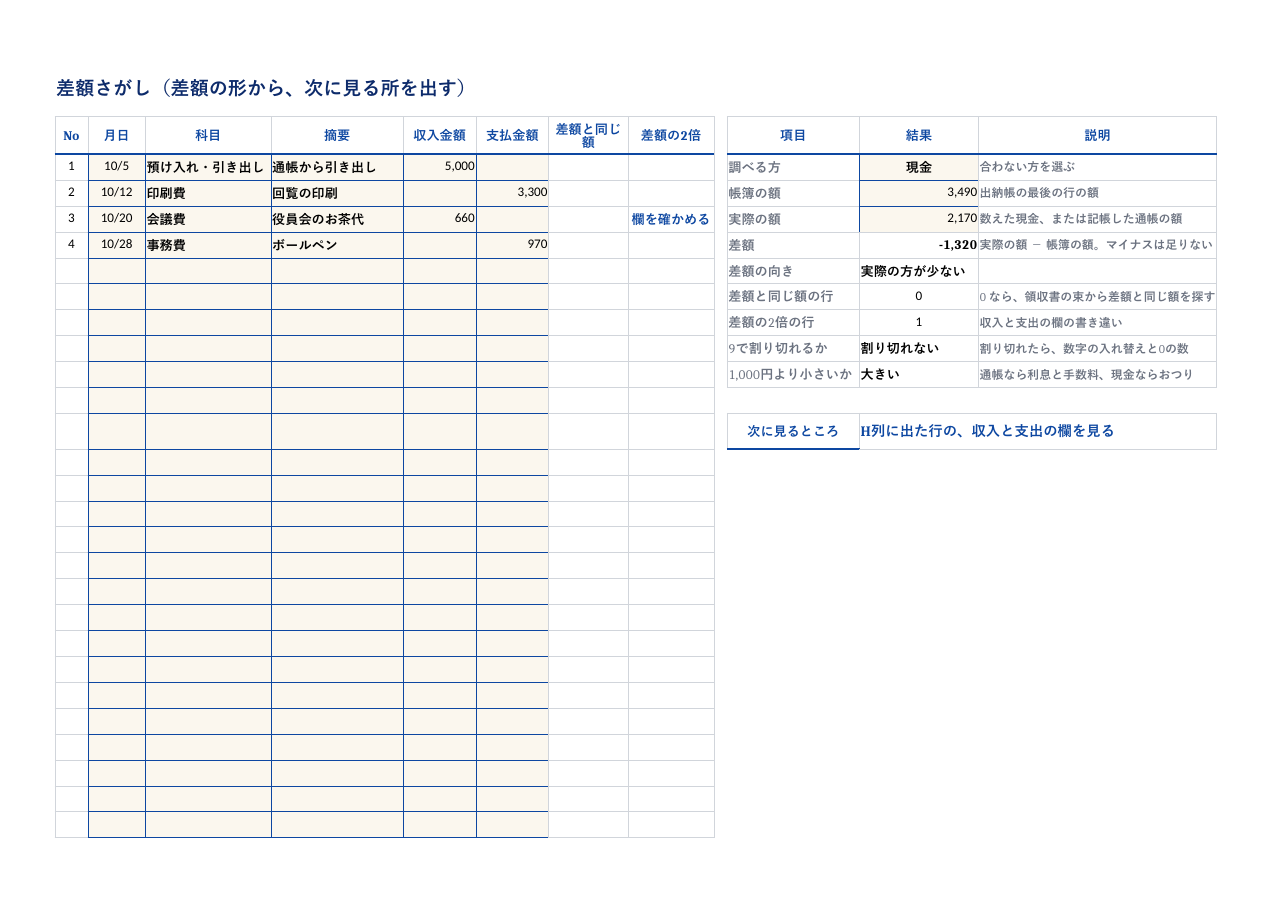
数えた現金は2,170円。差は1,320円で、660円の2倍です。10月20日の役員会のお茶代660円は支払いなのに、収入の欄に書いていました。払ったお金を受け取ったことにすると、帳簿は660円増えます。本当は660円減るので、帳簿と現金の差は2倍の1,320円に開きます。
差額の形ごとに、まず見る所を表にしました。例の数字は、説明用に置いた仮のものです。
| 差額の形 | 例(仮の数字) | まず見る所 |
|---|---|---|
| 1行の金額と同じ | 現金が1,980円足りない。お茶代の領収書1,980円を書き漏らした | 領収書の束、同じ行の二重書き |
| 1行の金額の2倍 | 現金が1,320円足りない。660円の支払いを収入の欄に書いた | 収入と支出の欄 |
| 9で割り切れる | 180円(2,750を2,570と書いた。180 = 9 × 20)、4,500円(500を5,000と書いた。4,500 = 9 × 500) | 数字の入れ替え、0の数 |
| 現金と通帳で逆向きに同じ額 | 現金が5,000円多く、通帳が5,000円少ない。引き出しをどちらの帳簿にも書いていない | 預け入れ・引き出しの行 |
| 通帳だけ数円〜数百円 | 通帳が1円多い(利息)、通帳が少ない(振込手数料) | 通帳の「利息」「手数料」の行 |
| 4月から合わない | 前年度繰越金を写し間違えた | 前年度の決算書と出納帳の1行目 |
この分け方は私たちの整理です。差額は1つの原因とは限りません。間違いが2つ重なると、どの形にも当てはまらない額になります。
1行の金額と同じなら、書き漏れか二重書き
現金が1,980円足りず、手元に1,980円の領収書があるとします。その支出を、出納帳に書き漏らしています。逆に同じ支出を2回書くと、現金がその額だけ多く残ります。どちらも、領収書の束から差額と同じ額を探します。領収書の出ない支出もあります。総務省の手引きは「領収書が発行されなかったものの転記漏れかもしれませんので、メモも確認します」と書いています(p.58)。
2倍なら、収入と支出の欄を見る
導入の例がこれです。10月20日の行を、収入660円から支払660円に直します。差引残高は10月20日が3,140円、10月28日が2,170円になり、数えた現金と同じになります。
書き間違えた行は、消さずに線を引き、正しい行を書き足すことを私たちはすすめます。決まった作法があるわけではありません。総務省の手引きが監査で見るのは「行間が空いている場合は、取り消し線が引いてありますか」という項目です(p.57)。後から書き込まないよう、空いた行を残さないための確かめです。
9で割り切れるなら、数字の入れ替えか0の数
2,750円の支出を2,570円と書くと、差は180円です。180 = 9 × 20 で、9で割り切れます。位を入れ替えた数どうしの差は、必ず9の倍数になります。0の数を書き違えた場合も同じ形です。500円を5,000円と書けば、差は4,500円。4,500 = 9 × 500 です。
ただ、9で割り切れたら必ず入れ替え、とは言えません。でたらめな差額でも、およそ9個に1個は9で割り切れます。導入の1,320円は、9で割ると146.66…で割り切れません。
どの月からずれたかは、月末の数字を並べると分かる
10月の行を全部当てても見つからないときは、ずれ始めたのが10月ではないのかもしれません。月末の帳簿の額と実際の額を、月ごとに1行で並べます。差が0から変わった月の出納帳だけを開けば足ります。
この並べ方は私たちの提案です。根拠にしたのは手引きの2か所です。総務省の手引きは、監査で見る帳簿の体裁に2つの問いを挙げています。「月ごと、ページごとに繰越額が正しく記載されていますか」。「月ごと(あるいは団体で決めた期間ごと)の集計が正しく計算されていますか」(p.57)。一宮市の手引きも、月ごとに集計して現金と出納帳が一致しているかを確かめるよう書いています(p.7)。
月ごとの突き合わせ
| 月 | 帳簿の現金 | 数えた現金 | 現金の差 | 帳簿の預金 | 記帳した通帳 | 通帳の差 | 見当 |
|---|---|---|---|---|---|---|---|
| 9月 | 2,100 | 2,100 | 0 | 70,015 | 70,015 | 0 | 一致 |
| 10月 | 3,490 | 2,170 | −1,320 | 65,015 | 65,015 | 0 | この月に差が出た |
表は指で横に動かすと、右の列が見えます
見るのは、差が0から別の額に変わった月です。11月も同じ差のままなら、10月の差が続いているだけです。探す月は11月でなく、最初に差が出た10月です。
4月の時点ですでに違っていたら、前年度繰越金の写し間違いを疑います。前年度末の行に数字を入れると、見当に「4月の出発点から違う」と出ます。前年度の決算書の次年度繰越金・今年度の出納帳の1行目・前年度末の通帳の3つを並べます。前任者から受け取った日の数字は、引き継ぎチェックリストの当日の3つと見比べます。
通帳にだけある行。利息と振込手数料は、帳簿に1行足せば合います
通帳の差が数円から数百円なら、通帳にだけ印字された行を探します。銀行が付けた利息と、振込のときに引かれた手数料です。どちらも会計の手元を通らないので、出納帳に書き漏れやすい行です。たとえば通帳が帳簿より1円多いなら利息の行を、少ないなら手数料の行を見ます(金額は仮の数字です)。利息が付く時期や手数料の額は、お使いの銀行の案内で確かめてください。
利息は収入として1行書きます。科目は前年度の帳簿に合わせます。一宮市の手引きが載せる会計報告書の作成例は、収入の部に「利息」の項目を置いています(p.12)。東松島市のハンドブックにある予算書の例では、「雑収入」の説明欄が「預金利子、祝儀等」です(p.13)。神戸市のハンドブックも、収入源に「預金利息等の雑所得」を挙げます(p.16)。通帳に印字された利息の額を、そのまま収入の欄に書けば合います。
振込手数料は、払った額とは別の行に書きます。一宮市の手引きは「収入と支出は、同日でも相殺せず、それぞれ記入します」としています(p.7)。払った額だけを書いて手数料を書き漏らすと、通帳は手数料の分だけ少なくなります。総務省の手引きも、監査の項目にこう書きます。「消費税や振込手数料が別書きの領収書もあるので、それらを含めた合計が帳簿に記録されているかを確認します」(p.58)。
キャッシュカードで出し入れしたときは、その場で記帳します。一宮市の手引きは「カードでの出入金を行った場合はすぐに記帳し、都度記録を残す」とし(p.6)、東松島市のハンドブックも同時に記帳するよう勧めています(p.7)。
利息
- 通帳の額が帳簿より少し多くなる
- 収入として1行書く
- 科目は前年度に合わせる(利息・雑収入)
振込手数料
- 通帳の額が帳簿より少し少なくなる
- 払った額とは別の行に書く
- 別書きの領収書は合計を帳簿に
立て替えと、班長さんが預かっている会費は、会計の手元を通りません
現金の差が、役員の立て替えや班長さんの集金から来ていることもあります。どちらも、会計の封筒と出納帳の外にあるお金です。まだ入っていないか、もう出ているかのどちらかです。
役員が立て替えた支払いは、精算した日に出納帳へ書きます。封筒から精算のお金を出したのに書いていなければ、現金はその額だけ足りません。差額が1行の金額と同じ形です。領収書が無い支出について、一宮市の手引きは「金額・日付・用途を帳簿に記録しておきましょう」と書いています(p.7)。東松島市のハンドブックも、金額・日付・使途をメモに残すよう勧めています(p.9)。
班長さんから会費を受け取るときは、書面に残します。北広島市の手引きは「班長から会計担当者へ引き継ぐ際にも領収書などの書面で記録を残す」ことを勧めています(p.7)。受け取っていない会費が未納なのか、引き渡し漏れなのか。その見分け方は未納対応の記事に書きました。
役員の間で「このお金は今、誰が持っていますか」と聞くのは、気が引けるかもしれません。聞くのは人を疑うためではなく、記録を合わせるためです。私たちは、そう一言添えてから聞くことをすすめます。
見つからない差額を、書き換えや自分のお金で埋めない
1行ずつ当てても、原因が見つからないことはあります。そのときも、出納帳の数字を書き換えて合わせません。書き換えた行は、監査で「なぜこの数字か」を説明できなくなります。年度末に合わないまま総会に出さない理由は、収支報告書の記事に書きました。
足りない分を自分の財布から足すのも、私たちはすすめません。足した時点で、差額の原因が帳簿から消えます。来月同じ間違いが起きても、もう気づけません。監査で聞かれても、いつ何があったのかを説明できなくなります。一宮市の手引きは「集めた町内会費は、別封筒に入れるなど、個人の財布と必ず区別する」と書いています(p.3)。
代わりに、紙に3つを書きます。差額の金額、気づいた日、どこまで調べたかです。それを持って、会長と監事に伝えます。いつまでに伝えるかは、規約によります。私たちは、次の役員会の前に伝えることを提案します。
監査で見つかった「気になる点」を、総務省の手引きは、単純なミスで訂正できる場合と、それ以外の訂正できない場合に分けています(p.60)。前者の例は勘定科目の間違いや集計の間違いです。後者の例には、使途が不明なお金の存在やお金の紛失が挙がっています。後者は事実関係を調べ、総会で報告します。分け方は監査の準備の記事で説明しました。通帳に説明のつかない出金があるなら、使い込みが疑われたときの記事の手順に移ります。
決算で差額をどう扱うかは、役員会で決め、監事に相談します。
来月から合わなくしない。月末に差額さがし表を1回開く
月末の残高合わせの手順は、出納帳の記事にある4段のとおりです。この記事で足すのは1つだけ。合ったら、月ごとの突き合わせに1行書きます。翌月に差が出ても、探すのはその1か月で済みます。
手元の現金は少なくしておきます。一宮市の手引きは、会費を「手元に残さず、速やかに全額預金」し、「必要な分だけ現金を引き出す」よう書いています(p.3)。私たちは、封筒の現金が少ないほど、数える手間も合わないときの差額も小さくなると考えています。預け入れと引き出しは、現金と預金の両方の帳簿に書きます。
この記事の数字で、差額さがし表を作りました。シートは3枚です。「使い方」は、手順・何をする・どこに入れるの3列で、6つの手順を並べました。「月ごとの突き合わせ」は、前の節の表と同じ形です。帳簿の現金・数えた現金・帳簿の預金・記帳した通帳の4つを書くと、現金の差と通帳の差が式で出ます。見当には「一致」「この月に差が出た」「前の月の差が続いている」「現金と通帳で逆向きに同じ額」などと出ます。右側の「最初に差が出た月」には、記入例では「10月」と出ます。
「差額さがし」は、差が出た月の出納帳の行を写して使います。右の小表で、調べる方(現金か通帳)を選び、帳簿の額と実際の額を入れます。行の金額が差額と同じなら「差額と同じ額」の列に「この行」と出ます。行の金額を2倍すると差額になるなら、「差額の2倍」の列に「欄を確かめる」と出ます。
右下の「次に見るところ」は、1行と同じ額、2倍、9で割り切れる、1,000円より小さい、の順に判定します。1,000円の線は私たちの目安です。現金で1,000円より小さい差なら、表は、おつりの受け取り違いと領収書の書き漏れを見るよう案内します。記入例は10月の4行です。10月20日の行に「欄を確かめる」、次に見るところに「H列に出た行の、収入と支出の欄を見る」と出ます。
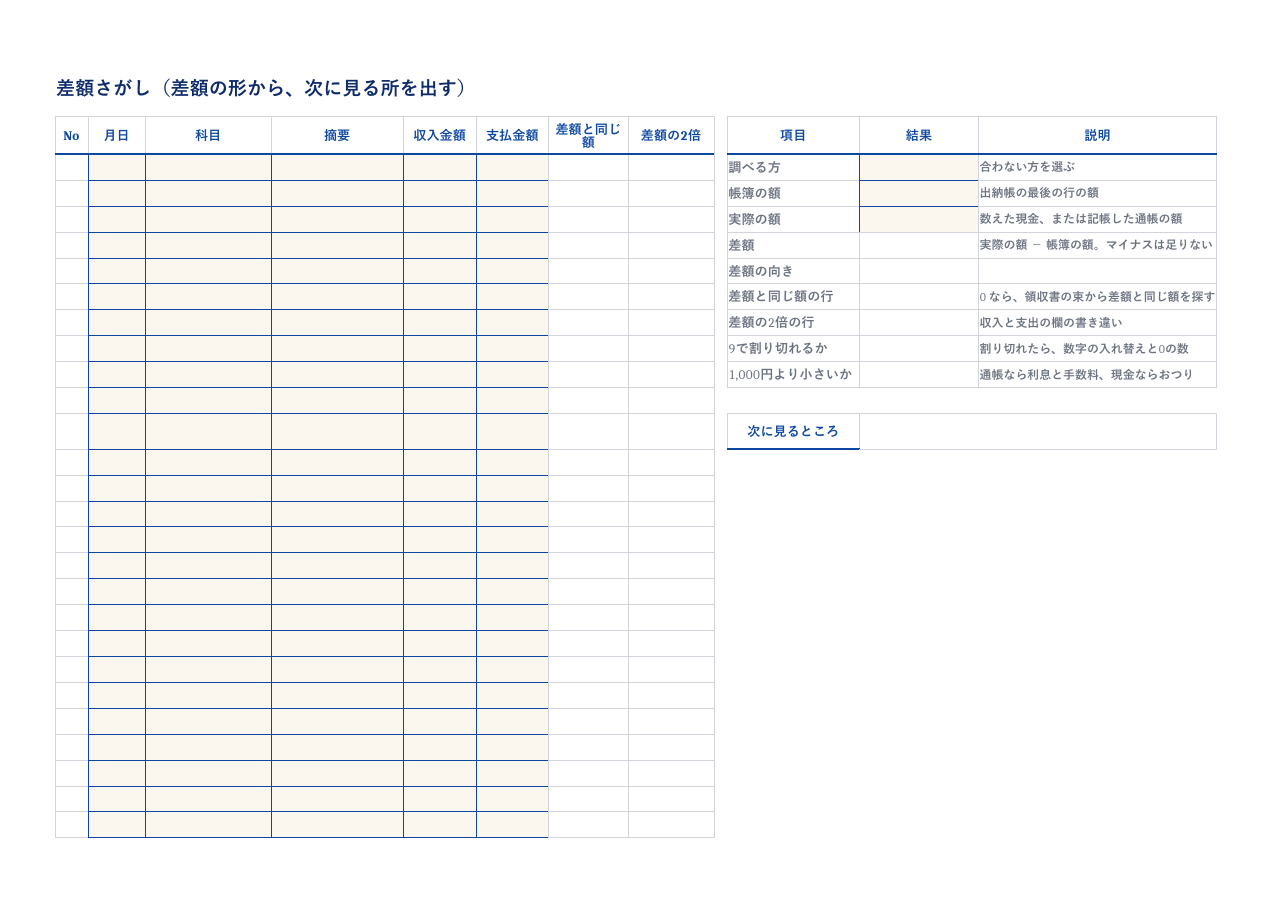 自治会_残高の差額さがし表.xlsx空のファイルです。マクロなし、シートは3枚(使い方 / 月ごとの突き合わせ / 差額さがし)。入力するのは色と枠の付いたセルだけです。シートは保護してあります(パスワードなし)。テンプレートをダウンロード
今月やることは1つです。月末の差額を現金と通帳に分けて出し、差額さがしのシートに入れてください。
よくある質問
数円だけ合わないときも、原因を調べたほうがよいですか。 調べます。一宮市の手引きは「1円でも違っている場合には、その原因を調べましょう」と書いています(p.7)。総務省の手引きも、1円でも違えば集計か転記に間違いがあるとしています(p.58)。通帳の数円なら、まず利息と手数料の行を見ます。
どうしても原因が分からない差額は、どう処理すればよいですか。 出納帳を書き換えず、自分のお金も足しません。差額・気づいた日・調べた範囲を紙に書き、会長と監事に伝えます。決算での扱いは役員会で決め、監事に相談します。監査で訂正できないものと分かれば、事実関係を調べて総会で報告します(総務省 p.60)。
足りない分を、自分の財布から足しておいてもよいですか。 私たちはすすめません。原因が帳簿から消え、来月同じことが起きても気づけなくなります。一宮市の手引きは、集めた会費を個人の財布と必ず区別するよう書いています(p.3)。
前任者のときから合っていなかったようです。どうすればよいですか。 前年度の決算書の次年度繰越金、今年度の出納帳の1行目、前年度末の通帳の3つを並べます。違っていれば前任者と会長に伝え、監事にも知らせることを私たちはすすめます。
書き間違えた行は、消して書き直してもよいですか。 私たちは、消さずに線を引き、正しい行を書き足すことをすすめます。決まった作法ではなく、私たちの提案です。総務省の手引きは、行間が空いている場合に取り消し線が引いてあるかを監査で見る、と書いています(p.57)。空いた行に後から書き込まないための確かめで、直し方の決まりではありません。
出典
手引きとハンドブックは、2026年10月9日に開いて確かめました。ページは冊子の印刷ページです。
- 一宮市総合政策部市民協働課『町内会 会計事務の手引』2026年4月1日発行(PDF)。p.3・p.6・p.7・p.12。
- 総務省『コミュニティ団体運営の手引き』より「監査の考え方」2010年3月31日公表(PDF)。p.57・p.58・p.60。
- 神戸市『自治会活動ハンドブック』Ⅱ 自治会の運営(PDF、掲載ページ)。p.16。
- 東松島市『地区自治会ハンドブック【会計編】』令和4年度版(PDF)。p.7・p.9・p.13。
- 北広島市市民環境部市民課『町内会・自治会の手引き(第3版)』(PDF)。p.7。
この記事はAIが下書きし、運営者が内容を確認して公開しています。制度や手続きは自治体や団体の規約によって異なります。