5月に、集めた会費を全額口座へ入れました。6月の役員会にはお茶菓子が要り、回覧用の切手も買わなければなりません。前任者から渡されたのは、通帳と出納帳のノート、それに空の封筒が1枚。「封筒に少し入れておけばいい」と言われただけで、いくら入れるのか、いつ足すのかは聞いていません。払うたびに銀行へ行くのも手間です。
自治会の小口現金は、会費を全額口座に預けたうえで、会計が少額の支払いのために手元に置く現金です。額を役員会で1つ決め、月末に1回数えて出納帳と合わせ、使った分だけ口座から引き出して元の額に戻します。 30世帯の例の会なら手元の額は10,000円で、年度末の3月31日には残りを口座へ戻して0円にします。
この記事の数字は、例の会(30世帯・年会費5,000円)のものです。法人(認可地縁団体)ではなく、通帳は会計、印鑑は会長が持っている設定で、実在の会の話ではありません。私たちは自治会の会計をクラウドで扱う道具を作っている会社で、会計士ではありません。手引きの記載はそれぞれの原文から引き、私たちの提案はそうと書きます。
小口現金は、全額を預けたあとで必要な分だけ引き出した現金です
「小口現金」という言葉は、一宮市の手引きにも、函館市のマニュアルで会計を扱う章にも出てきません。一宮市の手引きは「手持ち現金」と書いています(p.8)。東松島市のハンドブックはこの言葉を使い、「小口現金の管理において、帳簿上の残高と手元の現金は常に一致している必要があります」としています(p.4)。
手引きの基本は、現金を手元に置かないことです。一宮市の『町内会 会計事務の手引』には、こうあります。「集めた町内会費は、手元に残さず、速やかに全額預金するとともに通帳に記録し、必要な分だけ現金を引き出すようにする」(p.3)。函館市のマニュアルも同じ考え方です。集金後すぐ使うお金も「いったんは全額を口座へ預け」、そのうえで「必要な分を引き出すように心がけましょう」としています(p.22)。東松島市のハンドブックは、集めた会費の「一部を小口現金として残したり」しないよう書いています(p.8)。手元の現金は、集めたお金から抜いて作るのではなく、一度全部を預けてから口座から引き出して作ります。
会社でいう小口現金は、この「必要な分」を毎月同じ額に決めたものだと私たちは読んでいます。額が決まっていれば、月末に数えるときの相手の数字もはっきりします。出納帳の列と書き方の基本は出納帳の書き方の記事にあります。現金と預金を混ぜると残高が合わなくなる話も、同じ記事にあります。
手元の現金について、市の手引きが書いていること
| 資料 | 書いてあること | この記事の段 | ページ |
|---|---|---|---|
| 一宮市『町内会 会計事務の手引』 | 「手元に残さず、速やかに全額預金」「必要な分だけ現金を引き出す」 | 額を決めて引き出す | p.3 |
| 一宮市 | 「別封筒に入れるなど、個人の財布と必ず区別する」 | 専用の封筒 | p.3 |
| 一宮市 | 「1円でも違っている場合には、その原因を調べましょう」 | 月末に数える | p.7 |
| 一宮市 | 「手持ち現金がある場合には口座へ入金しておきましょう」 | 3月31日に0へ | p.8 |
| 函館市『町会運営標準マニュアル』 | 「預ける金額の上限などについてあらかじめルールを決めておく」 | 額と1回の上限を決める | p.22 |
| 函館市 | 「キャッシュカードは,できるだけ作らない」 | 補充は通帳と印鑑で | p.21 |
表は指で横に動かすと、右の列が見えます
手元に置く額は役員会で1つ決める。前年度の出納帳で、現金で払った一番多い月を見ます
先にお断りします。手引きに金額は書かれていません。一宮市・東松島市の手引きと、座間市自治会総連合会・函館市のマニュアル(会計の章)を読みましたが、確かめた範囲では「手元は○円まで」という記載は見つかりませんでした。座間市自治会総連合会のマニュアルも「手元に置く現金は必要最低限度とし」と書くだけです。近い記載は函館市のマニュアルにあります。役員に支払いのお金を先に渡す場面について、「預ける金額の上限などについてあらかじめルールを決めておくのがよいでしょう」と書いています(p.22)。会計が手元に置く額にも、私たちは同じ考え方を当てます。
額は、前年度の現金出納帳から決めます。これは私たちの提案です。現金で払った額を月ごとに足し、12か月を並べます。口座振込と口座引き落としの支払いは入れません。夏祭りのために別に引き出して使った分も外します。例の会の前年度は、次のとおりでした。
| 月 | 現金で払った額 | 月 | 現金で払った額 |
|---|---|---|---|
| 4月 | 2,300円 | 10月 | 2,650円 |
| 5月 | 3,100円 | 11月 | 3,000円 |
| 6月 | 3,560円 | 12月 | 4,100円 |
| 7月 | 9,400円 | 1月 | 2,200円 |
| 8月 | 4,200円 | 2月 | 1,900円 |
| 9月 | 2,800円 | 3月 | 3,300円 |
合計は42,510円、月平均は約3,543円です。平均の額で決めると、7月は9,400円に届かず月の途中で封筒が空になります。そこで一番多い7月の9,400円を千円単位で切り上げ、10,000円を手元の額にしました。これは例の会(30世帯・年会費5,000円)での数字です。額を決めるのは各会の役員会です。
もう1つ決めるのが、1回で小口から払う上限です。一宮市の手引きは「高額の支出は、事前に総会や役員会の了承を得ることが必要です」と書いています(p.7)。額までは書いていません。東松島市のハンドブックも、どれぐらいの金額から承認を得るかの決まりを作るよう勧めています(p.9)。例の会は3,000円にしました。これを超える支払いは口座から振り込むか、その日のために引き出し、役員会の了承を残します。
決めたら、役員会の議事録に1行残します。「小口の現金は10,000円、1回3,000円まで。毎月末に会計が数え、会長が立ち会う」。次の会計が額の理由をたどれるようにするためで、これも私たちの提案です。
封筒は会の専用を1つ。補充の日は月1回にして、通帳と印鑑の2人で引き出す
入れ物は、会のお金だけを入れる封筒を1つにします。一宮市の手引きは「集めた町内会費は、別封筒に入れるなど、個人の財布と必ず区別する」としています(p.3)。函館市のマニュアルにも「現金は,専用の封筒などを用意して金庫に保管するなど,町会のお金として区別して管理しましょう」とあります(p.22)。封筒の表に会の名前を書き、中には現金だけを入れておきます。
次は補充の日です。例の会は、通帳を会計、印鑑を会長が持っています。一宮市の手引きも「通帳と印は別の役員が管理し、使用する時は必ず複数の役員が関わるようにする」と書いています(p.3)。この形だと、引き出すたびに2人の都合を合わせることになります。
そこで私たちは、補充の日を月1回に決めることをおすすめします。例の会は「毎月末の役員会で数え、翌日に会長と引き出す」としました。2人がそろうのは月1回で済み、一人でお金を出し入れできない形も保てます。
キャッシュカードで補充すれば楽に見えます。ただ、函館市のマニュアルは「キャッシュカードは,できるだけ作らない」としています(p.21)。作るなら管理の責任者を明確にし、「カードでの出入金を行った場合はすぐに記帳し」などと決めておくよう、一宮市の手引きは書いています(p.6)。月1回の補充なら、通帳と印鑑で足ります。
払ったら、その日のうちに出納帳へ1行。領収書が出ない支払いはメモを貼る
封筒から払ったら、その日のうちに出納帳へ1行書きます。根拠は一宮市の手引きの「収入・支出は速やかに記入します」で、続けて「収入と支出は、同日でも相殺せず、それぞれ記入します」とあります(p.7)。同じ手引きは、領収書に通し番号を付けると確認しやすいとも書いています。領収書の余白に番号を書き、出納帳の右端にも同じ番号を書きます。
領収書が出ない支払いもあります。その場合は「万が一領収書が発行されない時は、金額・日付・用途を帳簿に記録しておきましょう」と、一宮市の手引きにあります(p.7)。函館市のマニュアルはもう一歩進めて、「何円以下であればレシートで対応できるかなど,細かくルールを決めて」おくよう勧めています(p.23)。例の会は「金額・日付・用途をメモに書いて貼る」と決めました。
例の会の6月を、出納帳の形で並べます。
小口の出納帳(6月)
| 月日 | 科目 | 摘要 | 引き出し | 支払 | 差引残高 | 領収書番号 |
|---|---|---|---|---|---|---|
| 6/1 | 5月から繰越 | 10,000 | ||||
| 6/8 | 通信費 | 回覧用の切手 | 1,100 | 8,900 | 1 | |
| 6/15 | 会議費 | 役員会のお茶とお菓子 | 1,280 | 7,620 | 2 | |
| 6/22 | 事務費 | コピー代 | 300 | 7,320 | 3 | |
| 6/28 | 事業費 | 清掃のごみ袋 | 880 | 6,440 | 4 | |
| 7/1 | 普通預金より引出 | 3,560 | 10,000 |
表は指で横に動かすと、右の列が見えます
6月の支払いは4件で合計3,560円、6月30日の帳簿の残高は6,440円です。コピー代はレシートでしたが、番号は同じように3と振っています。
最後の7月1日の行が補充です。引き出したお金は収入でも支出でもなく、通帳から封筒へ移っただけです。現金出納帳の作成例(一宮市の手引き p.11)にも、「普通預金より引出 150,000」という行があります。同じ日に、預金の出納帳にも「現金へ引き出し 3,560」と1行書きます。上の表では科目を空けましたが、配布するExcelでは集計しない科目「預け入れ・引き出し」を付けています。どちらでも収入と支出の合計には入れません。理由は科目の決め方の記事に書きました。表の科目は例なので、前年度の帳簿の名前に合わせてください。
月末に数えて合わせてから、使った額だけ引き出して元の額に戻す
月末には封筒の現金を数えます。数え方は、お札と硬貨の種類ごとです。財務省の一覧では、今発行されているお札は1万円・5千円・2千円・千円の4種類、硬貨は500円から1円までの6種類です。合わせて10種類で、この種類を「金種(きんしゅ)」と呼びます。種類ごとに枚数を書き、枚数に額面を掛けて足します。例の会の6月30日は、5,000円札1枚、1,000円札1枚、100円玉4枚、10円玉4枚でした。合わせて6,440円です。
数えたら、出納帳の最後の行と比べます。6月の帳簿の残高は6,440円なので、差額は0円です。「現金残高と現金出納帳の金額が一致していることを確認しましょう。もし、1円でも違っている場合には、その原因を調べましょう」。一宮市の手引きの言葉です(p.7)。東松島市のハンドブックも「帳簿の現金残高と手元の現金は常に一致させましょう」としています(p.4)。
合ったら、補充する額を出します。手元に置く額から数えた額を引くと、10,000円 − 6,440円で3,560円。6月に使った額と同じです。7月1日、会長と2人で口座から3,560円を引き出し、封筒は10,000円に戻ります。
決まった額を持ち、使った分だけ足して元に戻すやり方は、今回読んだ4つの手引きには見つかりませんでした。自治会で使うのは私たちの提案です。引き出す額が毎月「その月に使った額」と同じになるので、通帳の引き出しの行を見るだけで1か月の現金払いの合計が分かります。
合わないときは、補充しません。足りない分を自分の財布から足すこともしません。理由と探し方は、残高が合わないときの記事にまとめています。
- 封筒の現金を金種ごとに数える例の会の6月30日は6,440円
- 出納帳の最後の行と比べる差額は0円。合わなければ、ここで止めて原因をさがします
- 手元の額から数えた額を引いて、補充する額を出す10,000円 − 6,440円で3,560円
- 通帳と印鑑の2人で引き出す現金と預金の両方の出納帳に1行ずつ書きます
行事のまとまったお金と、役員の立て替えは小口から出しません
封筒の10,000円は、毎月かかる少額の支払い用です。夏祭りのように、1日で数万円が動く行事には使いません。行事の分はその日のために口座から引き出し、出納帳に別の行で残します。これは私たちの提案で、前年度の月別の表から夏祭りの分を外したのも同じ理由です。
役員が自分のお金で先に払う立て替えも、小口からは出しません。函館市のマニュアルは「立替払は原則禁止」とし、「立替払は行わず,必要な金額をその都度用意しましょう」と書いています(p.22)。行事の前に担当の役員へお金を渡す場合は、先に引いた「預ける金額の上限などについてあらかじめルールを決めておく」が当てはまります。精算の手順は、別の記事で扱う予定です。
会計の手元の現金
- 額が決まっている
- 会計が持つ
- 月末に数えて補充する
- 少額の支払いに使う
行事の前渡し・役員の立て替え
- 行事や支払いごとに1回
- 担当の役員が持つ・払う
- 終わったら精算する
- 函館市は立替払を原則禁止としている
3月31日は、残りを口座へ戻して手元を0円にして締める
年度の最後の日も、月末と同じように数えて出納帳と合わせます。違うのはそのあとです。補充はせず、残りを全部口座へ戻して手元を0円にします。一宮市の手引きは「引き継ぎ前には、手持ち現金がある場合には口座へ入金しておきましょう」と書いています(p.8)。東松島市のハンドブックも「現金は引継ぎ前に全て口座に預け入れた上で、現金残高0の状態で引き継ぐことが望ましいです」としています(p.6・p.25)。
説明用の数字で書きます。3月31日に数えて7,120円で、出納帳と合ったとします。7,120円を口座へ預け、現金の出納帳に「普通預金へ預入 7,120」と書きます。作成例(一宮市 p.11)と同じ書き方です。預金の出納帳には「現金から預け入れ 7,120」と1行。これで手元は0円、会のお金は全部通帳に載ります。
4月に新しい年度が始まったら、役員会で手元の額を確かめ直します。そのうえで、改めて10,000円を引き出します。引き継ぎ当日に並べる数字は引き継ぎチェックリストの記事にあります。監査の前の合わせ方は、監査の準備の記事で説明しています。
金種表と補充の記録をダウンロードして、今月末に1回数える
この記事の決め方と数え方を、Excelのファイル1冊にしました。空のファイルと、6月の例を入れた記入例の2つです。
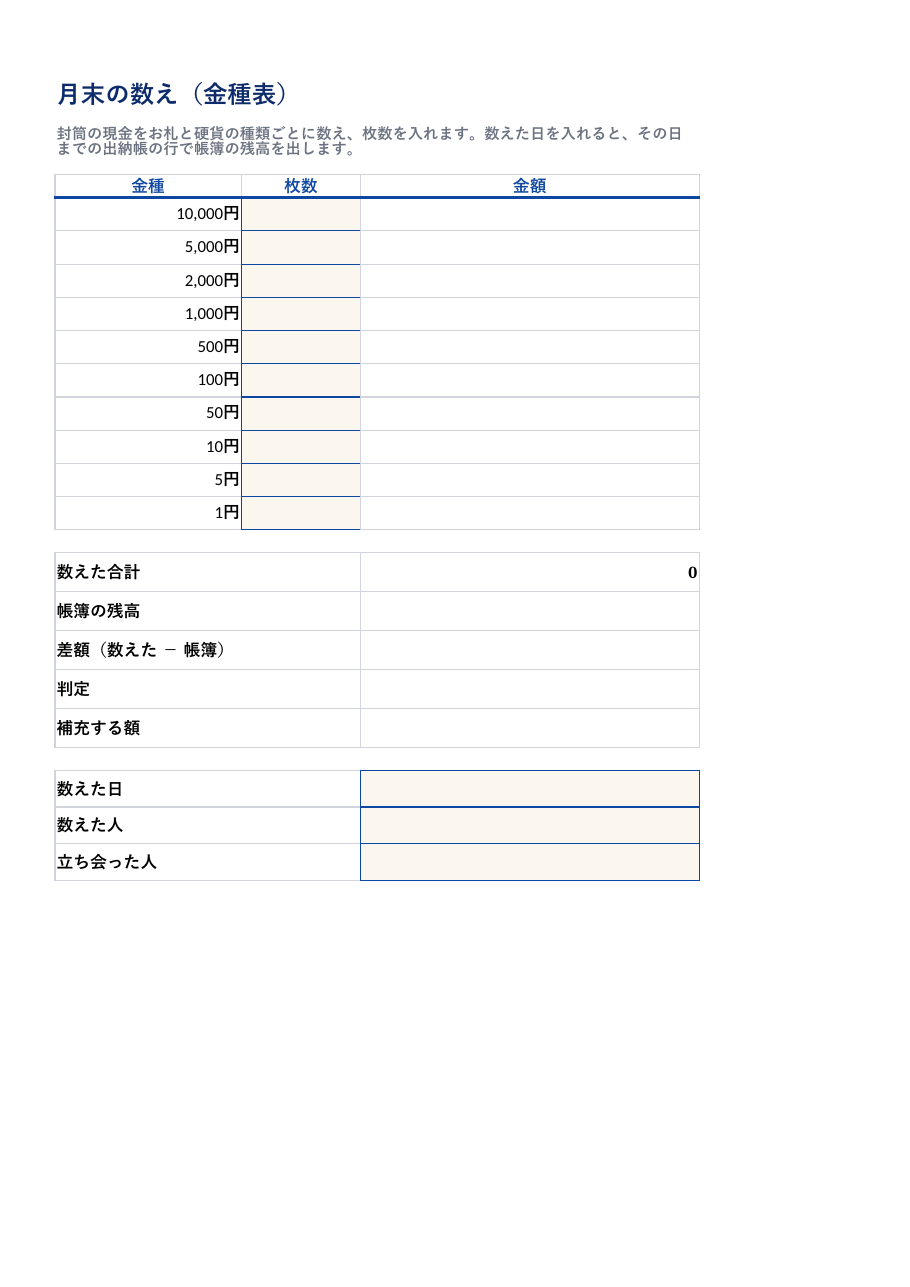 自治会_小口現金の月末確認.xlsx空のファイルです。マクロなし、シートは7枚(使い方 / 決めごと / 前年度の月別 / 小口の出納帳 / 月末の数え / 補充の記録 / 科目一覧)。入力するのは色の付いたセルだけです。テンプレートをダウンロード
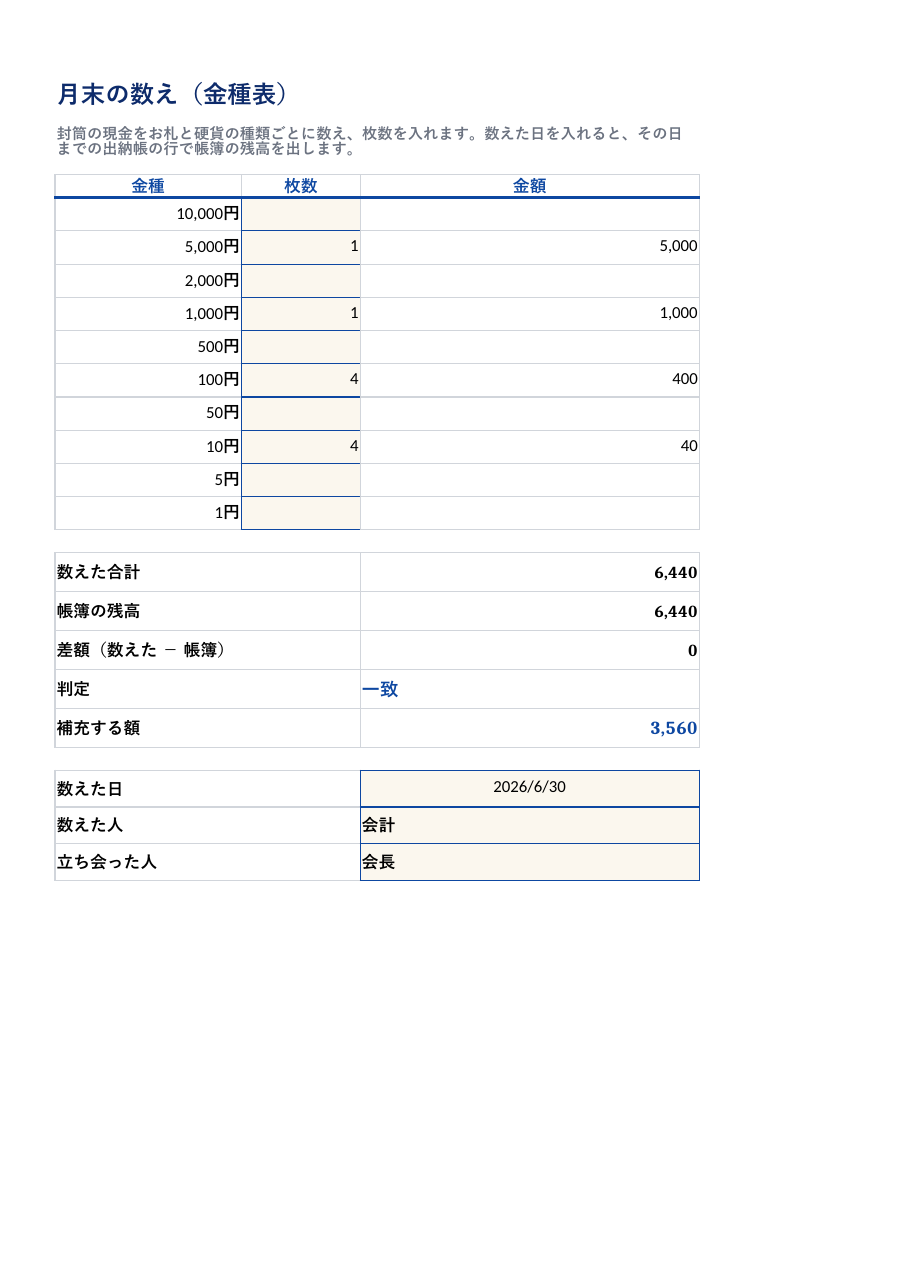 自治会_小口現金の月末確認_記入例.xlsxこの記事の例の会(30世帯・年会費5,000円)の6月を入れたファイルです。見本の画像は「月末の数え」のシートです。3月31日の行の数字は説明用です。テンプレートをダウンロード
最初に「決めごと」のシートへ、「手元に置く額」と「1回で小口から払う上限」を書きます。「前年度の月別」に12か月の現金払いを入れると、「手元に置く額の目安」が出ます。決めた額が目安の2倍を超えると一言出ますが、2倍という線は私たちの目安です。
月末は「月末の数え」のシートに金種ごとの枚数と数えた日を入れます。その日までの出納帳の行から「帳簿の残高」が出て、「数えた合計」との「差額」が0なら「判定」は「一致」です。そこで初めて「補充する額」が出ます。引き出したら「補充の記録」に1行書き、「補充後の額」が手元の額に戻ったかを見ます。
会計ブックをすでに使っている場合、このファイルは月末の数えと補充の記録を足すだけのものです。出納帳を2か所に付けると合わなくなる原因なので、どちらか1つを正にしてください。会計ブックの出納帳は会計ブックの記事で説明しています。
今月末にやることは1つです。封筒の現金を金種ごとに数え、出納帳の最後の行と比べてください。
よくある質問
自治会の小口現金は、いくらまでにすればよいですか。 私たちが読んだ一宮市や函館市などの手引きには、金額は書かれていません。函館市のマニュアルは、預ける金額の上限などの決まりを先に作るよう勧めています(p.22)。私たちは、前年度に現金で払った額が一番多い月を千円単位で切り上げる決め方をおすすめします。30世帯の例の会では10,000円になりました。
小口現金のために、別の帳簿(小口の出納帳)を作る必要はありますか。 会費を全額口座に預けている会なら、今の現金出納帳がそのまま手元の現金の帳簿になります。一宮市の手引きは、現金出納帳を「毎日の現金の出入りを管理するための帳簿」としています(p.4)。座間市自治会総連合会のマニュアルは、現金と預金を日付順に書く「会計出納帳」があれば現金出納帳は不要としています。前任者の帳簿の形に合わせてください。
補充はキャッシュカードでしてもよいですか。 函館市のマニュアルは「キャッシュカードは,できるだけ作らない」としています(p.21)。一宮市の手引きは、作るなら管理の責任者を明確にし、出入金をしたらすぐ記帳するよう書いています(p.6)。私たちは、補充の日を月1回に決め、通帳と印鑑を持つ2人で引き出す形をおすすめします。
月末に数えたら数十円合いません。小銭なので財布から足してもよいですか。 足さないでください。一宮市の手引きは「1円でも違っている場合には、その原因を調べましょう」と書いています(p.7)。原因が分かって出納帳と合うまで、補充もしません。探し方は、残高が合わないときの記事にまとめています。
会長や行事の担当にも、小口現金を預けてよいですか。 函館市のマニュアルは、支払いのお金を役員に先に渡すなら、預ける金額の上限などの決まりを先に作るよう書いています(p.22)。この記事が扱うのは、会計が手元に置く決まった額の現金だけです。行事の前渡しや立て替えの精算は、別の記事で扱う予定です。
出典
- 一宮市総合政策部市民協働課『町内会 会計事務の手引』2026年4月1日発行(PDF)。p.3・4・6・7・8・11。
- 函館市町会連合会・函館市『町会運営標準マニュアル』第5版(令和8年1月改訂)第Ⅲ章「町会の会計について」(PDF)。p.21〜23。ページ番号は同じマニュアルの目次で確かめました。
- 東松島市『地区自治会ハンドブック【会計編】』令和4年度版(PDF)。小口現金と現金残高の一致(p.4)、引き継ぎ前の現金残高0(p.6・p.25)、会費を小口現金として残さない(p.8)、高額な支出の決まり(p.9)。
- 座間市自治会総連合会『自治会出納帳マニュアル』(PDF)。紙面にページ番号はありません。手元に置く現金は必要最低限度(PDF 2枚目「自治会会計マニュアル設定とその目的」)、会計出納帳と現金出納帳(PDF 6枚目「会計実務編」)。
- 財務省「わが国の紙幣」「通常貨幣一覧」。今発行されているお札と硬貨の種類。
この記事はAIが下書きし、運営者が内容を確認して公開しています。制度や手続きは自治体や団体の規約によって異なります。