3月、来年度のPTAの会計に決まりました。前の会計からは、総会が終わったら通帳を渡すと言われています。通帳は学校の金庫にあり、創立50周年の積立の通帳もあるそうです。4月の総会資料の印刷代を誰が払うのかは、まだ誰も決めていません。年度は4月1日に替わるのに、通帳が来るのは総会の後です。
PTAの会計の引き継ぎでやることは18項目です。3月の締め、4月1日から総会までの重なり、引き渡し日、名義変更などの後片づけと、4つの時期に分かれます。通帳は、監査と総会が終わってから受け取ります。引き渡しの日には、決算書の次年度繰越金(3月31日に残ったお金)に4月からの出し入れを足し引きした額と、通帳と現金の合計を合わせます。この順番は、公開されている規約と手引きを読んだうえでの私たちのおすすめです。私たちは会計の道具を作る会社で、学校や教育委員会の担当ではありません。
- 3月前の会計が帳簿を締め、すべての通帳を記帳する(1〜5)
- 4月1日から総会まで前の会計が出し入れを新年度の分として書き、監査を受ける(6〜9)
- 4月24日(土)の総会前の会計が前年度の決算を報告する
- 4月25日(日)の引き渡し2人で数字を合わせ、通帳と印鑑の持ち方を決める(10〜13)
- 引き渡しの後名義、学校との書面、連絡先、権限を片づける(14〜18)
PTA会計の引き継ぎでやることは18項目。3月・総会まで・引き渡し日・その後に分けます
18項目を、時期の順に並べました。「誰がする」は、前の会計・新しい会計・一緒に・会長の4つです。
| No | 時期 | 確かめること | 誰がする | 出典 |
|---|---|---|---|---|
| 1 | 3月(監査の前) | 3月31日で帳簿を締め、手元の現金を口座に預けた | 前の会計 | 全国PTA連絡協議会 p414(現金を長期間保管しない) |
| 2 | 3月(監査の前) | すべての通帳(一般会計・特別会計・積立)を記帳した | 前の会計 | 京都市 p.5 |
| 3 | 3月(監査の前) | 監査の材料(通帳・帳簿・決算報告書・予算書・領収書)をそろえた | 前の会計 | 京都市 p.7 |
| 4 | 3月(監査の前) | 学校から振り込まれた会費と、学級ごとの集金表が合っている | 前の会計 | 名古屋市 5枚目(納入簿)/照らし合わせるのは私たちの提案 |
| 5 | 3月(監査の前) | 未納の会費と、まだ払っていない請求を一覧にした | 前の会計 | 全国PTA連絡協議会 p414(未納者を含む納入状況)/請求の一覧は私たちの提案 |
| 6 | 4月1日〜総会 | 4月1日からの出し入れを、前年度の帳簿と分けて書いている | 前の会計 | 上山小規約 第11条(会計年度)/分けて書くのは私たちの提案 |
| 7 | 4月1日〜総会 | 総会の前に払う物を、役員会で確かめてから払った | 会長 | 上山小規約 第9条(予算は年度初め総会で承認)/役員会で確かめるのは私たちの提案 |
| 8 | 4月1日〜総会 | 監査を受け、監査報告に署名をもらった | 前の会計 | 京都市 p.7/能見台小規約 第12条 |
| 9 | 4月1日〜総会 | 総会で前年度の決算を報告した | 前の会計 | 能見台小規約 第11条/上山小規約 第14条 |
| 10 | 引き渡し日 | 決算書の次年度繰越金に重なり期間の出し入れを足し引きした額と、通帳と現金の合計が合った | 一緒に | 京都市 p.7(年度末の一致)/足し引きは私たちの提案 |
| 11 | 引き渡し日 | 通帳と届出印を、誰がどこに持つかを決めて受け取った | 一緒に | 京都市 p.1〜2/全国PTA連絡協議会 p414 |
| 12 | 引き渡し日 | キャッシュカードとネットバンキングの有無を確かめた | 一緒に | 京都市 p.4/全国PTA連絡協議会 p331 |
| 13 | 引き渡し日 | 決算の書類(会員名簿・帳簿・備品台帳・決算書・領収書)と引継ぎ書を受け取った | 新しい会計 | 神奈川県 p.13・p.16 |
| 14 | 引き渡しの後 | 口座の名義に前の会長や会計の名前があれば、変えた | 会長 | ゆうちょ銀行 FAQ/東春信用金庫 |
| 15 | 引き渡しの後 | 学校に会計事務を任せているなら、委任の書面を新しい会長の名前で結んだ | 会長 | 名古屋市 3〜4枚目/高松市 p.11/神奈川県 p.15/会長が替わったら結び直すのは私たちの提案 |
| 16 | 引き渡しの後 | 受け取った通帳と帳簿に、学校徴収金が混ざっていない | 新しい会計 | 高松市 p.1/名古屋市 3枚目 |
| 17 | 引き渡しの後 | P連の会費や保険の連絡先に、会計が替わったことを伝えた | 新しい会計 | 私たちの提案 |
| 18 | 引き渡しの後 | 前の会計のネットバンキングや共有フォルダの権限を外した | 一緒に | 全国PTA連絡協議会 p331・p148 |
出典の欄に「私たちの提案」とある所は、手引きや規約に記載が無く、私たちが足したものです。4・5・6・7・10・15はその一部が、17は全部が当たります。
全国PTA連絡協議会は一般社団法人で、公的機関ではありません。そのページは、会計担当者が引き継ぐときに確かめる点を5つ挙げています。前年度の決算事務が終わっているか、徴収と執行に不明点が残っていないか、出納簿と通帳の管理、新年度予算の共通理解、未納者を含む会費の納入状況です。表では1〜5と13が、この5点に当たります。
13番の引継ぎ書は、神奈川県教育委員会のハンドブックが、前年度の役員に用意しておくよう勧めているものです(13ページ)。作り方は役員の引き継ぎ書の記事にまとめました。
自治会の会計にも、同じ型の20項目のチェックリストがあります。PTAで違うのは、年度が4月1日に始まるのに、前年度の決算を報告する総会が4月にあることです。学校の金庫や学校との取り決めが絡むのも、自治会には無い点です。3つの数字を並べるやり方と、現金を0にして渡す理由は、そちらの記事に任せます。
4月1日から総会までは、前の会計と新しい会計が重なります
公開されているPTAの規約を2つ読むと、この重なりが条文から見えてきます。どちらも横浜市立の小学校1校ごとの規約で、全国の決まりではありません。
上山小学校PTAの規約(2026年4月1日施行)は、第11条で「会計年度は、毎年4月1日から翌年3月31日までとする」と定めています。運営委員の任期も4月1日から翌年3月31日まで(第13条)。一方で第14条は、運営委員が「次年度の年度初め総会に出席する代表者を選出する」とし、「代表者は、事業報告および決算報告を行う」としています。会計監査も「任期終了後も年度初め総会には出席する」とあります(第18条)。
能見台小学校PTAの規約も、会計年度は4月1日に始まります(第7条6)。会計は「4月総会において会計監査を経て決算報告をする」(第11条4)。次年度の役員は、3月の総会で選出が報告されます(第14条)。
2つの規約を重ねると、任期は4月1日に替わります。けれども、前年度の決算を総会で報告するのは、前年度の会計かその代表者です。そして総会の前は、新年度の予算がまだ承認されていません。上山小の第9条は「会計は、年度初め総会で承認された予算に基づいて行う」としています。
それでも、この間にお金は動きます。例の○○小学校PTA(12学級・会員320世帯)では、4月9日に総会資料の印刷代3,300円を、前の会計が通帳から払いました。
4月1日からの出し入れは、前年度の決算に入れず、新年度の分として書きます。 これは私たちの提案です。3月31日で締めた決算書は、監査を受けて総会に出す数字だからです。テンプレートの「重なり期間の出し入れ」シートが、その別の紙になります。前の会計が1行ずつ書き、新しい会計は受け取った後に、2027年度の出納帳へ、4月の行として写します。例なら、4月1日の行に前年度繰越金234,645円、次の行に4月9日の印刷代3,300円です。
総会の前に払う物は、払う前に役員会で確かめ、誰が払ったかを書いておきます(7番。私たちの提案)。例では、4月7日の役員会で確かめました。総会前の支払いをどう扱うかは、確かめた2つの規約には書かれていません。上山小の第9条には「予算外支出は運営委員会で協議し決定する」ともありますが、総会前の支払いがこれに当たるかまでは書いていません。自分のPTAの規約や細則に定めがあれば、そちらに従ってください。
通帳を受け取るのは、監査と総会が終わってから
例のPTAの順番です。3月31日で帳簿を締め、2027年4月14日(水)に監査。4月24日(土)の総会で前の会計が決算を報告し、翌25日(日)に引き渡しました。日付は例で、何日あければよいかの目安ではありません。
京都市PTA連絡協議会と京都市教育委員会のガイドラインは、監査の「材料」を並べています(7ページ)。通帳、前年度と今年度の帳簿(出納帳)と決算報告書、今年度の予算書、領収書です。総会で決算を報告するのも前の会計でした(能見台小の規約 第11条4)。私たちの見立てでは、先に通帳を渡すと、監査と総会の日に前の会計の手元に通帳がありません。
監査の時期は、確かめた2つの規約でも違います。能見台小の規約は、会計監査委員が「10月と3月に定期監査をし」、結果を4月総会に報告するとしています(第12条3)。上山小の規約は「必要に応じて随時監査を行う」です(第17条)。自分のPTAの監査がいつかは、規約で確かめてください。
監査の当日に何を見るかはPTAの会計監査の記事に書きました。234,645円の決算書をどう作ったかは、PTA会計テンプレートの記事、3月の節にあります。
引き渡し日に合わせるのは、決算書の繰越金から4月の出し入れを足し引きした額
京都市のガイドラインは、監査の下準備に「今年度末の通帳・帳簿(出納帳)・決算報告書の数字が一致していることを確認」を挙げています(7ページ)。そこで合わせるのは3月31日の数字です。引き渡し日には、その数字から4月の動きを足し引きします。
例の2026年度の決算書では、次年度繰越金が234,645円でした。3月31日の現金2,000円と、通帳232,645円の合計です。4月に入った額は0円、出た額は印刷代の3,300円。引き渡し日にあるはずの額は、234,645+0−3,300=231,345円になります。
4月2日、前の会計は現金2,000円を口座に預けました。表の1番は「3月(監査の前)」の項目ですが、締め切りは監査の日です。引き渡し日の通帳は232,645+2,000−3,300=231,345円で、手元の現金は0円です。合計231,345円で、あるはずの額と一致しました。差額は0です。
現金を口座に預けた行は、重なり期間のシートに書きません。現金が減って通帳が増えるだけで、合計は変わらないためです。
重なり期間の出し入れ(記入例の一部)
| 日付 | 内容 | 入った額 | 出た額 | 払った人・受け取った人 |
|---|---|---|---|---|
| 2027/4/9 | 総会資料の印刷代 | 3,300 | 前の会計(通帳から振込) |
| 項目 | 金額 |
|---|---|
| 決算書の次年度繰越金(円) | 234,645 |
| 入った額の計 | 0 |
| 出た額の計 | 3,300 |
| 引き渡し日にあるはずの額 | 231,345 |
| 引き渡し日の通帳の額(一般会計) | 231,345 |
| 引き渡し日の手元の現金 | 0 |
| 判定 | 一致 |
表は指で横に動かすと、右の列が見えます
合わないときは、差額を書き留めて、受け取りを終えないでください。シートの判定欄は、たとえば現金が500円多ければ「差額 +500 円。受け取りを終えず、出納帳で理由を探します」と出ます。探し方は、差額の金額から原因の見当をつける記事にあります。
特別会計の通帳は、別に1行で合わせます。例では100,000円で、4月の動きはありません。2冊の3月31日の額の計は332,645円です。
通帳は1冊とは限りません。全部の通帳と、印鑑を持つ人を1枚に書く
京都市のガイドラインには「PTAが管理する通帳は、一つとは限りません」とあります(5ページ)。周年事業などの特別会計の通帳は、一般会計のように日常的にお金が動かないため「長期間記帳していない可能性があります」。全国PTA連絡協議会のページも、口座の例に一般会計口座・特別会計口座・周年積立金口座の3つを挙げています。
受け取る前に、全部の通帳を「通帳と印鑑の在りか」シートに1行ずつ書きます。列は次の12個です。通帳の呼び名 / 金融機関・支店 / 口座の名義 / 3月31日の額 / 通帳を持つ人 / 届出印を持つ人 / 置き場所 / キャッシュカード / ネットバンキング / 名義を変えるか / 変えた日 / 持つ人の分け方。通帳を持つ人と届出印を持つ人が同じなら、最後の列に「同じ人です。分けます」と出ます。全国PTA連絡協議会のページも「通帳の管理者と銀行印の管理者は分ける」としています。
学校の金庫に通帳があるなら、受け取り方が変わります。京都市のガイドラインは「通帳と銀行印を同じ場所で保管している場合や管理する責任者が不明確な場合」、不正を誘発しやすくなるとしています(1ページ)。モデル例では、銀行印は校長が校長室の金庫に、通帳は教頭が職員室の金庫に置きます(2ページ)。添え書きは「*可能であれば、教職員と保護者に分けて通帳・銀行印を管理できるようにしましょう」です。
この形なら、新しい会計が受け取るのは通帳そのものではありません。誰がどこに持つかの取り決めです。預け方の確かめ方は、監査の記事にある、学校の金庫の節に書きました。
| 通帳の呼び名 | 口座の名義 | 3月31日の額 | 通帳を持つ人 | 届出印を持つ人 | 置き場所 | 持つ人の分け方 |
|---|---|---|---|---|---|---|
| 一般会計 | ○○小学校PTA 会長 ○○ | 232,645 | 教頭 | 校長 | 通帳は職員室の金庫、印は校長室の金庫 | 分かれています |
| 特別会計(創立50周年の積立) | ○○小学校PTA 会長 ○○ | 100,000 | 会計 | 会長 | 会計の自宅、印は会長の自宅 | 分かれています |
一般会計の行は、京都市のモデル例に合わせた例です。
キャッシュカードとネットバンキングの有無も、この表で確かめます(12番)。京都市のガイドラインは、カードは「カード単独での出金ができる」ため不正の危険性が高まるとし、使い方を定期的に点検するよう求めています(4ページ)。全国PTA連絡協議会の口座開設のページは、総会後に引き継ぐ項目に、カードやインターネットバンキングの管理者を含めています。
口座の名義を変えるときに持っていく物は、金融機関で違います
まず、通帳の表紙で口座の名義を見ます。名古屋市教育委員会生涯学習課のスライド資料は、団体名で口座を作り「口座名義人は会長または会計」としています(3枚目)。名義に前の会長や前の会計の名前があれば、変えます(14番)。
団体名義の口座で代表者が替わったとき、何を持っていくかは金融機関ごとに違います。一例として、ゆうちょ銀行と、愛知県の東春信用金庫の案内を並べます。
| 持っていく物 | ゆうちょ銀行 | 東春信用金庫 |
|---|---|---|
| 通帳 | 総合口座は通帳・証書 | 通帳・証書 |
| 届出印 | 現在のお届け印と新たなお届け印 | 取引印鑑(同時に改印の場合、新旧印鑑) |
| 代表者が替わったことの分かる書類 | 規約、議事録等(「団体の代表者様の証明」があるもの) | 規約、役員名簿(氏名・生年月日・住所・電話番号) |
| 来た人の本人確認 | 新代表者の本人確認書類(新代表者以外が来るときは来店者の本人確認書類と新代表者からの委任状) | お届人・取引担当者が確認できる公的書類 |
| そのほか | 「お取引目的等の確認のお願い(人格なき社団のお客さま)」、総合口座は氏名変更・改印届書 | (記載なし) |
2026年10月17日に各ページを開いて写しました。ほかの銀行・信用金庫・農協は求める物が違うので、窓口へ行く前に電話で聞いてください。「記載なし」は、その案内に書いていないだけで、要らないという意味ではありません。
どちらも、通帳と届出印、来た人の本人確認書類は共通です。違うのは代表者が替わったことの示し方で、ゆうちょ銀行は規約や議事録等、東春信用金庫は規約と役員名簿。同じ手続きでも求める物が違うので、先に聞いておけば窓口に2度行かずに済みます。
議事録が要るなら、総会で新しい会長と会計を承認した議事録の写しを、書記から先にもらっておきます(私たちの提案)。名義人が会長の口座なら、窓口へ行くのは新しい会長か、その委任を受けた人です。ゆうちょ銀行は、新代表者以外が来店する場合に「口座に設定する新代表者様からの委任状」を求めています。
何日以内に済ませるかは、どちらの案内にも書いてありません。東春信用金庫の案内は、届け出た内容に変更があれば「速やかに」手続きするよう求めています。全国PTA連絡協議会の口座開設のページも、金融機関での変更手続きまで終えて引き継ぎを済ませるよう勧めています。
- 通帳の表紙で、名義に誰の名前があるかを見る
- 金融機関に電話し、持っていく物を聞く表のとおり、金融機関で違います
- 総会の議事録の写しと規約を用意する新しい会長が分かるものです
- 新しい会長か、委任を受けた人が窓口へ行く
- 変えた日を「通帳と印鑑の在りか」シートに書く
学校との取り決めの書面と、P連や保険の連絡先も新しい名前に
会費の集金や通帳の保管を学校に任せているPTAは、その取り決めの書面も確かめます。名古屋市の資料では、PTAが学校と業務委任契約を結び、単位PTAが「毎年4月1日に契約更新する」としています(3枚目)。契約書の例の委任事項には「印鑑、出納簿及び預金通帳の保管」があり、期間は当年度の3月31日までです(4枚目)。
高松市教育委員会のマニュアルは、校長が団体の会計事務を引き受けるときは「書面により委任を受けるものとする」としています(11ページ)。神奈川県教育委員会のハンドブックも、私費会計基準により「会長から校長に対し、書面による委任が必要」と書いています(15ページ)。会長が替わったら、書面の名前と日付が新年度のものかを見ます(15番。名前を見るのは私たちの提案)。どれもその市や県の取り決めで、全国の決まりではありません。
受け取る通帳がPTAの口座だけかも、確かめます(16番)。高松市のマニュアルは、保護者が負担するお金(私費)に、学校徴収金・団体会計・指定物品などがあるとして分けています(1ページ)。名古屋市の資料も「学校徴収金と明確に区別をする」としています(3枚目)。教材費などの通帳が混ざっていたら、受け取らずに学校の担当に聞きます。分け方はPTA会計テンプレートの記事、4月の節に書きました。
学校側に手続きがある市もあります。京都市のガイドラインは、教職員がPTA会計事務に従事する場合、「年度ごとに対象の教職員を教育委員会へ届け出る」としています(6ページ)。会計に教職員がいるPTAは、こうした届け出があるかを学校に聞いておきます。
P連(市のPTA連合会など)の会費や、保険・見舞金の制度に入っているなら、前年度の出納帳でその支払いの行を探します。相手と時期と金額を一覧に写し、会計が替わったことを連絡先に伝えます(17番)。これは手引きに記載の無い、私たちの提案です。額や締め切り、届け出が要るかは市や制度で違うので、ここでは書きません。
最後に、前の会計の権限を外します(18番)。全国PTA連絡協議会の口座開設のページは、管理の項目に退任者の権限停止と新しい担当者への移行を挙げています。引き継ぎの標準化のページも「証憑・口座情報などは共有範囲を最小限に」としています。外すのは、ネットバンキング、共有フォルダ、会計ソフトのログインです。会計ソフトやクラウドの帳簿で何を渡すかは、会計ソフトの記事にまとめました。
チェックリストを2部印刷して、前の会計と備考の欄に担当の名前を書く
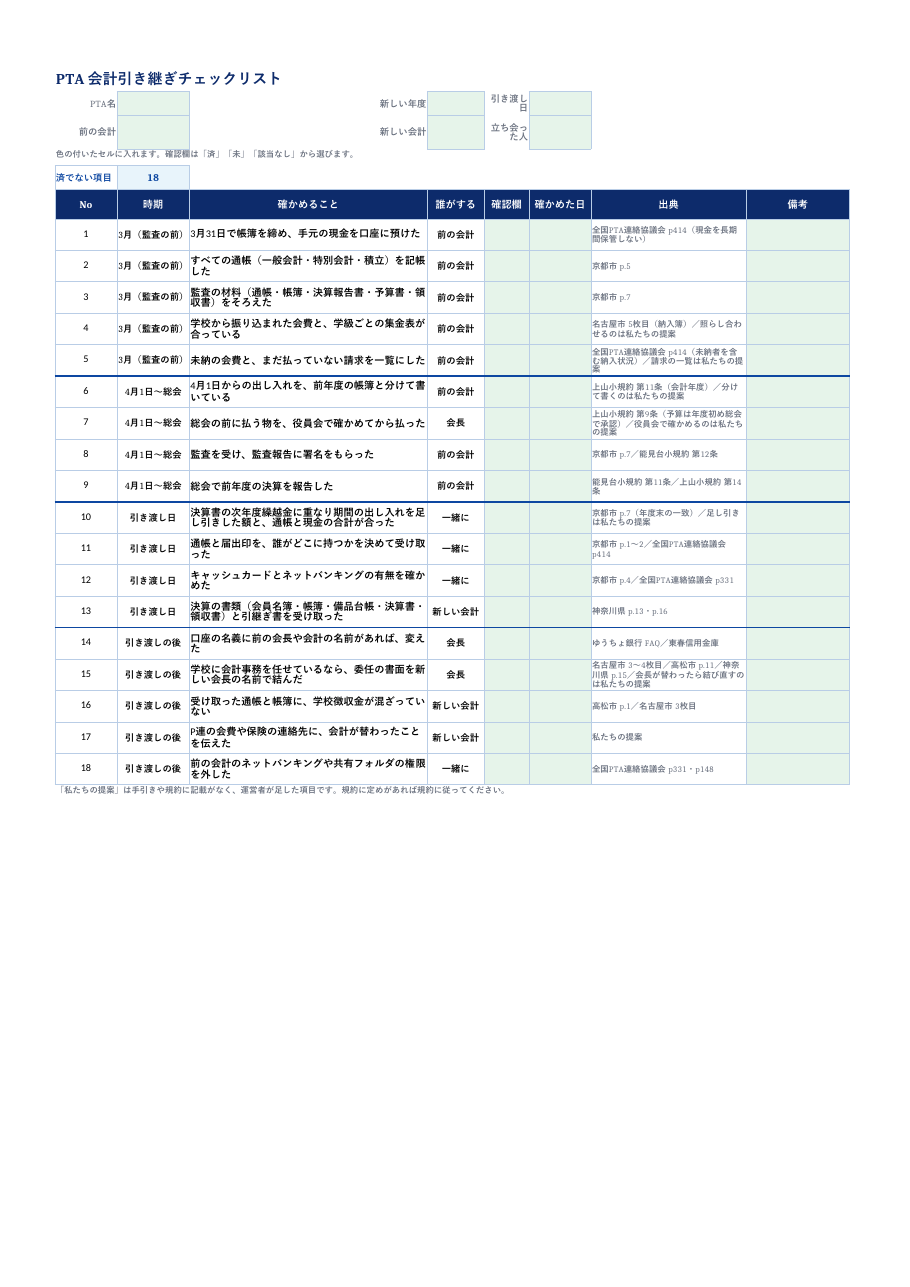 PTA_会計引き継ぎチェックリスト.xlsx本番用の空のファイルです。18項目の文と出典は入れてあり、確認欄と金額は空です。マクロなし、シートは保護してあります(パスワードなし)。テンプレートをダウンロード
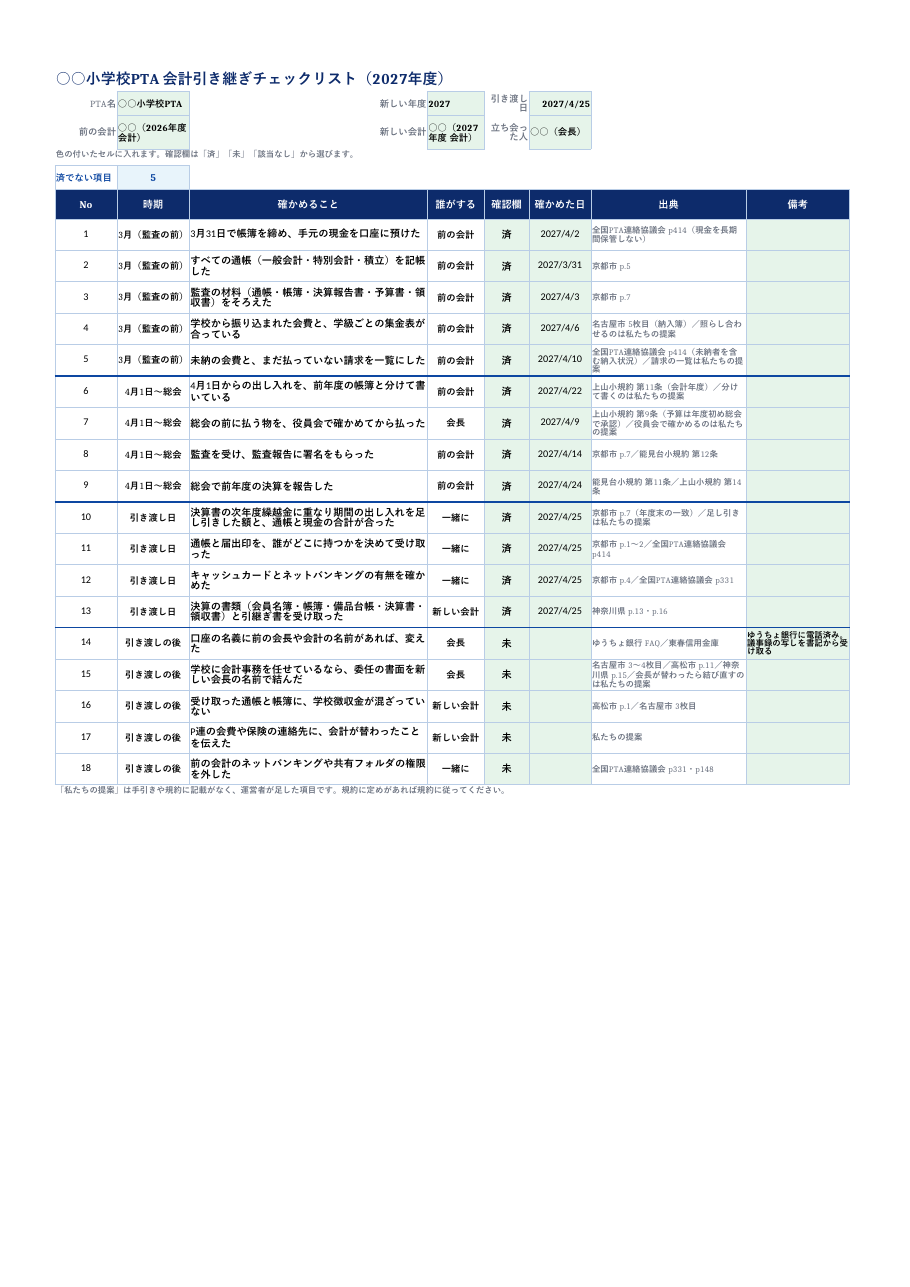 PTA_会計引き継ぎチェックリスト_記入例.xlsxこの記事の例(○○小学校PTA、2027年4月25日の引き渡し)を入れたファイルです。重なり期間の判定は「一致」と出ます。テンプレートをダウンロード
シートは チェックリスト / 重なり期間の出し入れ / 通帳と印鑑の在りか / 使い方 の4枚です。チェックリストの列は No / 時期 / 確かめること / 誰がする / 確認欄 / 確かめた日 / 出典 / 備考 の8つ。確認欄を「済」「未」「該当なし」から選ぶと、済でない項目の数が上に出ます。記入例は14〜18が「未」なので、5と出ます。どのシートもA4で1枚に収まります。
重なり期間の出し入れの列は、日付 / 内容 / 入った額 / 出た額 / 払った人・受け取った人 / 役員会で確かめた日 / メモ の7つです。1年後に次の人へ渡すときは、ファイルを複製し、年度を書き換えて使えます。
今日やるのは1つです。総会の日が決まったら、チェックリストを2部印刷し、前の会計と1部ずつ持ちます。「誰がする」の前の会計・会長・新しい会計に当たる人の名前を、2人で備考の欄に書き込んでください。
よくある質問
総会の前に、4月の支払いがあります。前の会計と新しい会計のどちらが払いますか。 規約や細則に決まりがあれば、それに従います。確かめた上山小学校PTAの規約は「会計は、年度初め総会で承認された予算に基づいて行う」とするだけで、総会前の扱いは書いていません。私たちは、通帳を持っている人が役員会で確かめてから払い、新年度の分として別の紙に書く形をおすすめします。引き渡しが総会の後なら、払うのは前の会計です。
年度の途中で会計が替わることになりました。同じチェックリストで引き継げますか。 使えます。「重なり期間の出し入れ」シートの「決算書の次年度繰越金(円)」の欄に、最後に合わせた月末の出納帳の残高を入れ、その翌日から引き渡し日までの出し入れを書きます(私たちの使い方)。能見台小学校PTAの規約は、欠員を補充した役員の任期を前任者の残りの期間としています(第10条)。
通帳は学校の先生が持っています。名義を変えに行くのは誰ですか。 名義人が会長の口座なら、新しい会長か、その委任を受けた人です。ゆうちょ銀行は、新代表者以外が来店する場合に新代表者からの委任状を求めています。通帳と届出印を学校の誰が持っているかを「通帳と印鑑の在りか」シートに書き、手続きの日に借りる段取りを学校と決めておきます(私たちの提案)。
監査の前に通帳を受け取ってもいいですか。 京都市のガイドラインは、監査の材料に通帳と帳簿を挙げています(7ページ)。総会で決算を報告するのも前の会計です(能見台小学校PTAの規約 第11条4)。私たちは、受け取りを総会の後にし、それまでの出し入れを前の会計に書いてもらう方が、数字を合わせやすいと考えています。
前の会計から、古い帳簿や領収書を何年分受け取ればよいですか。 私たちが確かめた範囲では、PTAの帳簿を何年残すかを一律に決めた法律や公的な決まりは見つかっていません。規約や細則に年数があれば、それに従います。学校に会計事務を任せている場合は、市の決まりがあることもあります。たとえば高松市のマニュアルは、校長が団体の会計事務を引き受けたときは、学校徴収金の例により処理するとしています(11ページ)。その学校徴収金等の会計の文書は、会計年度が終わってから10年間残すとしています(9ページ)。考え方は自治会向けの領収書の保管の記事に書いており、PTAでも同じです。
出典
- 横浜市立上山小学校『上山小学校PTA規約』2026年3月25日改訂・制定、2026年4月1日施行(PDF)。第9・11・13・14・17・18条。
- 横浜市立能見台小学校『横浜市立能見台小学校 PTA規約』(PDF)。第7条・第10〜12条・第14条。
- 京都市PTA連絡協議会・京都市教育委員会『PTA会計管理に係るガイドライン <PTA会費の適正な執行管理に向けて>』2023年3月(PDF)。1・2・4〜7ページ。
- 神奈川県教育委員会『PTA活動のためのハンドブック』(令和8年3月一部改訂)第2章「PTAの活動って何だろう?」(PDF)。13・15・16ページ。
- 名古屋市教育委員会生涯学習課 社会教育主事「PTA会費の適切な使い方」スライド資料、名古屋市PTA協議会サイト掲載(PDF)。ページはスライドの枚数で、3〜5枚目。
- 高松市教育委員会『学校徴収金等取扱マニュアル』2022年12月(PDF)。1・9・11ページ(本文下のページ番号)。
- ゆうちょ銀行 よくあるご質問「団体(人格なき社団)名義の口座の代表者異動、所在地変更およびお届け印の変更がありました。手続きには、どのような書類が必要ですか。」(ページ)。2026年10月17日に確認。
- 東春信用金庫「お届出事項変更時に必要な書類について」(PDF)。代表者変更の共通・団体の欄。2026年10月17日に確認。
- 全国PTA連絡協議会(一般社団法人)「PTAでのコンプライアンス ④ 会計|口座管理・繰越金・不正防止」(ページ)。会計担当者・会計口座・会計口座の管理の節。
- 全国PTA連絡協議会(一般社団法人)「PTA名義の銀行口座開設」(ページ)。口座管理と役員交代の節。
- 全国PTA連絡協議会(一般社団法人)「PTA運営の課題整理 ⑧ 引き継ぎの標準化」(ページ)。
この記事はAIが下書きし、運営者が内容を確認して公開しています。制度や手続きは自治体や団体の規約によって異なります。