4月、PTA総会の案内と一緒に次第が配られました。「会計監査報告 監査担当 ○○」の欄に、自分の名前があります。監査は来週の水曜、学校の会議室で、会長と会計が立ち会うと聞いています。前の人の原稿は残っていません。当日は何を確かめ、総会で何と言えばよいのか。
総会で読むのは4〜5文です。いつ、どこで、誰が、誰の立ち会いで、何を確かめたか。そこに結果の1文を足せば原稿になります。京都市PTA連絡協議会と京都市教育委員会のガイドラインには、この例文と当日の確かめ方が1ページずつ載っています。
会計を点検する役は、PTAによって「監査担当」「会計監査委員」「監事」と呼び名が違います。ここでは京都市の手引きに合わせて「監査担当」と書きます。
総会で読む監査報告は、どんな文になりますか
監査の日、場所、監査担当の名前、立ち会った人、確かめた書類。この5つと結果を、4〜5文に収めます。手引き8ページの「PTA総会での監査報告の例」は、次の2文から始まります。
○年○月○日に、○○(場所)において、監査担当の○○と○○が、会長○○及び会計○○、○○の立ち会いのもとで、○年度○○PTA決算報告書の監査を行いましたので、報告します。
なお、監査においては、○○○、○○○、○○○の書類が用意されていることを確認のうえ、帳簿(出納帳)、通帳、領収書の突合を行いました。
帳簿と通帳と領収書を並べ、金額や日付が同じかを見る。この作業を、手引きは「突合」(とつごう)と書いています。読み上げるときは「突き合わせ」と言い換えると、聞く側に伝わりやすくなります。
2026年度の決算を、2027年4月14日(水)に監査した場合で埋めてみます。日付は例です。
2027年4月14日に、○○小学校 会議室において、監査担当の○○と○○が、会長 ○○ および会計 ○○、○○ の立ち会いのもとで、2026年度 ○○小学校PTA 決算報告書の監査を行いましたので、報告します。
なお、監査においては、予算書、決算報告書、帳簿(出納帳)、通帳、領収書が用意されていることを確かめたうえで、帳簿(出納帳)、通帳、領収書の突き合わせを行いました。
会計処理が正しく行われていたことを、会員の皆様に報告します。
以上、報告します。
語順は手引きのままです。「及び」を「および」に、「確認のうえ」を「確かめたうえで」に、「突合」を「突き合わせ」に開きました。書類の名前を入れたので、「の書類」は省いています。結びの文は京都市の文の言い換えで、「以上、報告します。」は私たちが足しました。総務省の手引き(2010年)の例文も、ほぼ同じ形をしています。自治会向けの会計監査の記事で、その書き出しの4要素を説明しました。
会則や前年の原稿に決まった言い回しがあれば、そちらを先に使います。短く済ませたいなら、3文の形もあります。公開されている総会の次第原稿の一例(大阪府立箕面高校PTA)では、監査担当がこう読みます(日付は○にしました)。「去る○月○日、監査を致しましたところ出納は正確に行われ、関係書類も整理されておりました。監査の結果は適正であると認めます。以上、報告致します。」
気になる点があったときは、結びの1文だけを替えます
監査の結果は、手引きでは3つに分けられています(8ページ)。会計処理が正しく行われていた場合は「会計処理が正しく行われていた旨を会員の皆様に報告します。」と結びます。単純なミスで訂正できる場合(転記ミスや集計ミス等)は、「会計担当に訂正をお願いしてください」。転記ミスは、領収書から帳簿へ写すときの書き間違いのことです。それ以外で訂正できない場合(使途不明金等)は、「『気になる点』について、事実関係を調査し、総会で会員に報告します。」とあります。
総務省の手引き(60ページ)も、同じ分け方です。詳しくは会計監査の記事の「気になる点」の節に書きました。
結びの1文以外は、結果がどうでも同じ文です。 3通りの結びを下に並べます。1つ目は京都市の文を言い換えたものです。2つ目と3つ目は、京都市の区分に沿って私たちが書いた文例です。
直せるミスなら、監査の日のうちに会計担当へ訂正を頼みます。直したことを確かめてから、総会に出します。正しく行われていたなら、監査報告に署名して終わりです。
直せない点は、事実関係を調べ、総会で会員に報告します。3つ目の文のあとに続けて話すのは、確かめた事実と金額だけです。推測や人の名前は入れません。話し方の詳しい決めごとは、使い込みが疑われたときの記事にまとめました。
正しく行われていた
- 例: 帳簿・通帳・領収書が合っている
- その場ですること: 監査報告に署名する
- 結びの文: 「会計処理が正しく行われていたことを、会員の皆様に報告します。」
直せるミスを訂正した
- 例: 転記ミス、集計ミス(京都市の例)
- その場ですること: 会計担当に訂正を頼み、直したことを確かめる
- 結びの文: 「集計の誤りなど、直せる点がありましたので、会計担当に訂正をお願いし、直したことを確かめました。訂正のうえで、会計処理が正しく行われていることを報告します。」
直せない点がある
- 例: 使途不明金(京都市の例)
- その場ですること: 事実関係を調べる
- 結びの文: 「監査の中で、気になる点がありました。事実関係を調べた内容を、続けて報告します。」
呼ばれるのは、会計の決算報告のすぐ後です
総会は、決算の承認をする場です。大阪市の『PTA活動の手引き』は、総会で決めることに「年間事業計画の決定、予算の決定、決算の承認、役員の選出」を挙げています(6ページ)。監査報告は、会員が決算を承認する前に聞く材料になります。
読む場面の流れを、公開されている次第原稿の一例で見ます。箕面高校PTAの2023年度総会では、前年度の会務報告(書記)、会計決算報告(会計)、監査結果報告の順でした。会計が決算書の大要を説明し終えると、議長が「それでは、会計監査報告を会計監査の○○さんにお願い致します。」と呼びます。
監査報告が終わると、議長は3つの報告をまとめて「一括してご質問を、お受け致します。ご質問はありませんか。」と聞きます。原稿には「間をおく」とあり、質問がなければ拍手で承認されます。これは1つのPTAの原稿で、どのPTAもこの順とは限りません。自分の総会の次第で、前後に何があるかを確かめてください。
決算報告の側の読み上げ順は、収支報告書の記事に例を置きました。議事の経過を議事録にどう書くかは、議事録の記事にあります。
質問が出たときの答え方を、私たちから1つ提案します。監査で確かめたことだけを答え、帳簿の中身や支出の理由は会計に答えてもらいます。監査は、会計とは別の目で見た結果だからです。
監査の当日は、何を確かめればよいですか
7ページの資料1「誰でも簡単 本格監査!」が、当日の流れを1枚にまとめています。下準備が3つ、進め方が3つ、終わったらすることが3つです。
監査の目的は、6ページにこう書かれています。「収入や支出が適正に処理されているか等を会計担当者とは別の視点から調べ、評価し、会計事務が信頼できるものであることを証明すること」。
資料1によれば、監査は監査担当者が複数で行い、PTA会長とPTA会計(保護者)が立ち会います。持ち物は、印鑑、電卓(スマホ)、筆記用具(メモ)の3つです。会計に用意してもらう材料は、次の7つです。
- 通帳
- 前年度の帳簿(出納帳)
- 前年度の決算報告書
- 今年度の帳簿
- 今年度の決算報告書
- 今年度の予算書
- 領収書
下準備では、通帳を最新の状態に記帳します。次に、前年度末の通帳・帳簿・決算報告書の数字が一致しているかを見ます。今年度末の3つも同じように合わせます。2時点を合わせる計算の例は、自治会向けの会計監査の記事に載せました。
本番は3つです。全ての領収書がそろっているか。領収書と帳簿の金額が一致しているか。通帳の金額が一致し、不自然な多額の出入りや使い道の分からない出入りがないか。5ページには、通帳・帳簿・領収書に同じ番号を振っておくと照合しやすい、とも書かれています。領収書の見方は、自治会向けの記事ですがPTAでも同じなので、出納帳の記事を参考にしてください。
資料1は「こんな時は注意!」として4つを挙げています。領収書の日付と通帳の出金日が不自然に離れている。物を買っていないのに出金(入金)がある。領収書の但し書きが「お品代」になっている。予算書や書類で確かめられない、参加者の分からない飲食代がある。
- 通帳を記帳し、前年度末と今年度末の数字を合わせる
- 領収書が全部そろっているかを見る
- 領収書と帳簿の金額を1枚ずつ見る
- 通帳の出入りを帳簿と見比べる不自然な多額の出入りや、使い道の分からない出入りがないかを見ます
- 監査報告を作って署名し、役員に講評する
講評は、監査で気付いた点を役員に伝えることです。資料1では、署名と講評のあと、総会で会員に結果を報告します。
配布するテンプレートの「当日の確認メモ」のシートは、この流れを17行の表にしたものです。列は No / 段 / 確かめること / 使う物 / 結果 / メモ / 出典 の7つ。No.1〜10と15〜17が京都市の資料1で、No.11〜14は次の節で説明します。
監査担当の立ち位置について、大阪市の手引きは「会計監査委員は、役員とは独立した位置にあります」と書いています(3ページ)。私たちは、会長や会計が監査担当の代わりに確かめる形は避けるようおすすめします。
学校が通帳と印鑑を預かっているPTAは、預け方も確かめる
PTAの通帳や銀行印(口座を作るときに届け出た印鑑)を、学校の金庫に預けている例があります。手引きの1ページは、こう書いています。通帳と銀行印を同じ場所で保管していたり、管理する責任者が不明確だったりすると、支出のときに複数の人で確かめる仕組みが働かず、「不正を誘発しやすくなります」。学校・幼稚園が主体で管理している場合は「関係教職員の役割分担を明確にし、ルール化することが必要」としています。
同じ手引きのモデル例(2ページ)では、銀行印は校長室の金庫で校長が、通帳は職員室の金庫で教頭が管理します。置き場所も、管理する人も分ける形です。全国PTA連絡協議会(一般社団法人)のページも、「通帳の管理者と銀行印の管理者は分ける」としています。
学校に事務を頼むときの取り決めを書面にしている市もあります。名古屋市教育委員会生涯学習課のスライド資料は、学校と業務委任契約(事務を任せる内容を書いた契約)を結び、単位PTAが毎年4月1日に更新する形を示しています(3枚目)。契約書の例には、任せる事務として「印鑑、出納簿及び預金通帳の保管」が並びます(4枚目)。高松市教育委員会のマニュアルも「団体の会計事務の受任に当たっては、書面により委任を受けるものとする」としています(11ページ)。どちらもその市の取り決めで、全国の決まりではありません。
監査では、預ける取り決めの書面があるかと、今年は誰が通帳と銀行印を持っているかを確かめます。確認メモの No.11 と No.12 です。資料1も、気になる点があれば「日頃の通帳と銀行印の管理方法や支出手続の流れを中心に質問」するよう書いています。聞くのは仕組みで、人ではありません。
キャッシュカードがあれば、その管理と使い方も見ます(No.13)。手引きは、カード単独で出金できるので不正の危険性が高まるとし、管理と使い方を定期的に点検するよう勧めています(4ページ)。
PTAならではの見方がもう1つあります。学校が公費で払うべきものを、PTA会費で払っていないかです(No.14)。名古屋市のスライド資料は「学校が公費で負担するものはPTA会費で負担できない」としています。例に挙げているのは、職員の人件費や旅費、学校施設の建設や整備、維持修繕、光熱水費などです(20枚目)。高松市のマニュアルも「教職員の人件費や学校の建物の維持及び修繕に要する経費については、PTA等に対して負担を転嫁してはなりません」と書いています(3ページ)。高松市のマニュアルは、その根拠となる法令の条文も2ページに載せています。監査では、支出の中にこうした費用が混ざっていないかを領収書で見ます。
印鑑は持っていきます。押すかどうかは会則と前年の決算書で決まります
資料1は、監査担当の持ち物の1つ目に印鑑を挙げています。一方で、終わったらすることは「監査報告を作成し、署名します」です。8ページの作成例にも、名前を書く欄だけがあり、印の欄は描かれていません。
PTAの監査報告に押印が要るかを定めた公的な資料は、見つかりませんでした。押すか、署名だけにするかは、会則と前年の決算書の様式に合わせます。前年の決算書の末尾に印が押してあれば、今年も押す。会則に定めがあれば、それに従います。自治会の手引きには押印の様式もあり、収支報告書の記事に3つの例を並べました。
決算報告書の末尾は、京都市の作成例ではこう並びます。会計が「上記のとおり報告いたします。」と書いて日付と名前を入れ、その下に監査の日付、監査の文、監査担当2人の名前が続きます。例のPTAの値を入れたものが下の表です。
決算報告書の末尾(監査の欄)
| 欄 | 書くこと |
|---|---|
| 会計の報告 | 上記のとおり報告いたします。 |
| 会計の日付と名前 | 2027年4月○日 2026年度 ○○小学校PTA 会計 ○○ |
| 監査の日 | 2027年4月14日 |
| 監査の文 | 2026年度 ○○小学校PTA 会計について、帳簿(出納帳)、通帳、領収書等と照合の結果、適正に処理されたことを証します。 |
| 監査担当 1 | 2026年度 ○○小学校PTA 会計監査 ○○(印) |
| 監査担当 2 | 2026年度 ○○小学校PTA 会計監査 ○○(印) |
表は指で横に動かすと、右の列が見えます
テンプレートの原稿のシートでは、B15 で「署名と押印」を選ぶと、名前の横に「印」の欄が出ます。「署名だけ」なら出ません。結果に「直せない点がある」を選んだときは、監査の文の代わりに「会長・会計と書き方を相談します」という案内が出ます。
4つの資料を並べても、書いてある所どうしは食い違いません
京都市の手引きのほかにも、PTAの会計について書いた資料があります。京都市を含めて4つを並べました。
| 項目 | 京都市 | 大阪市 | 名古屋市 | 全国PTA連絡協議会 |
|---|---|---|---|---|
| 誰が監査するか | 監査担当者(複数で)(p.7)。会計担当者とは別の視点から(p.6) | 会計監査委員は役員とは独立した位置(p.3) | 記載なし | 記載なし |
| 立ち会い | PTA会長、PTA会計(保護者)(p.7) | 記載なし | 記載なし | 記載なし |
| 回数 | 定期的な確認の例として中間監査を年間計画に(p.4) | 決算時に1回でなく複数回(p.4) | 記載なし | 年度末等に。必要に応じて年度途中にも |
| 終わったら | 監査報告を作成し署名、役員に講評、総会で報告(p.7) | 全会員に報告(p.4) | 記載なし | 監査報告書として整理し、会員に共有 |
| 通帳と印鑑 | 別々に保管し責任者を明確に。学校が管理するなら教職員の役割分担をルール化(p.1) | 記載なし | 学校と業務委任契約。委任事項に印鑑・出納簿・預金通帳の保管(p.3〜4) | 通帳の管理者と銀行印の管理者は分ける |
名古屋市の資料はスライドで、ページはスライドの枚数です。全国PTA連絡協議会は一般社団法人で、公的機関ではありません。資料の正式な名前と年は、末尾の出典に載せました。
「記載なし」は、その資料が扱っていないだけで、要らないという意味ではありません。書いてある所どうしで、食い違いはありません。どれも、すべてのPTAに義務を課す資料ではありませんが、手本として使えます。
原稿のテンプレートに名前と日付を入れ、総会の前に1回声に出して読む
総会で読む原稿は、Excelのテンプレートで作れます。
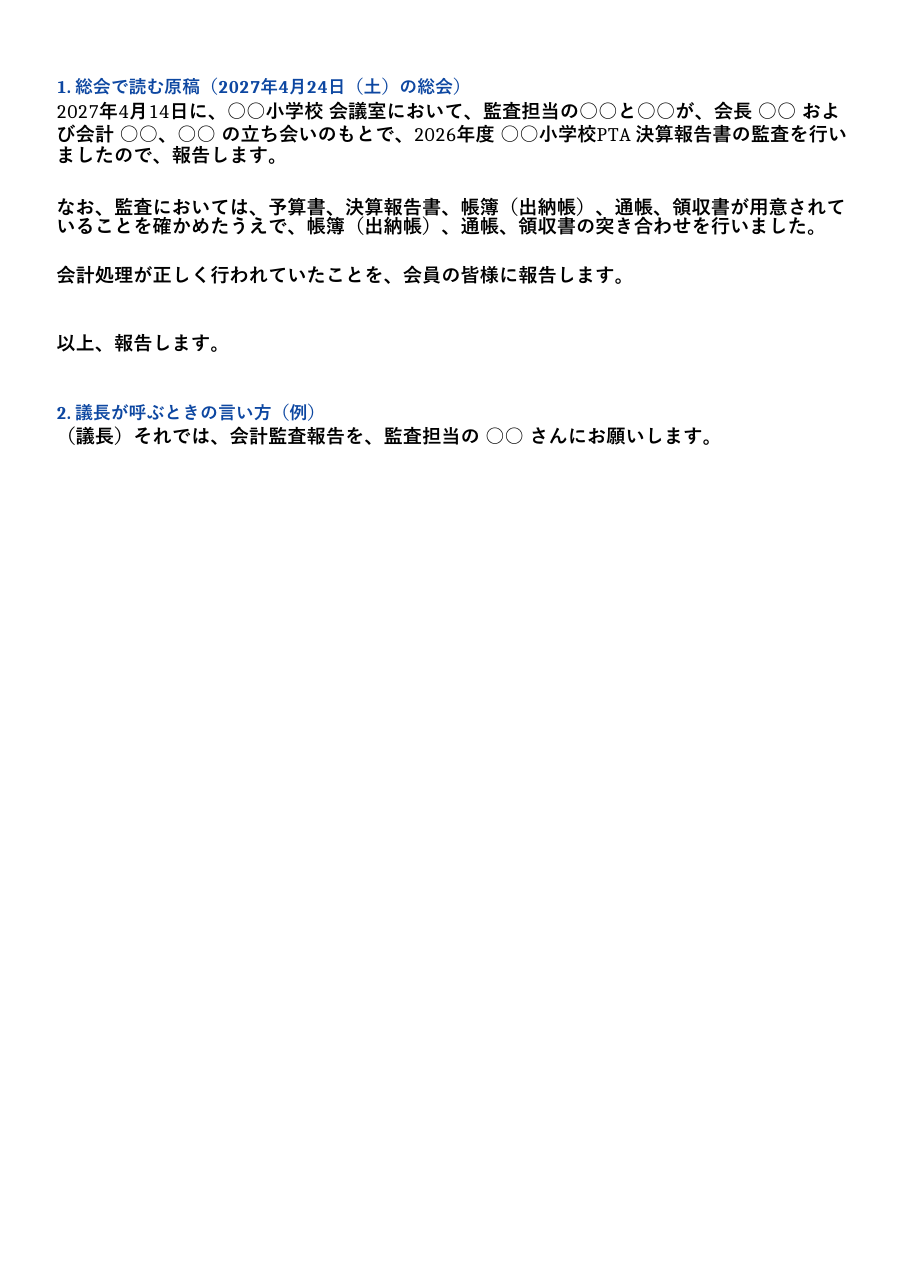 PTA_監査報告_読み上げ原稿.xlsx本番用の空のファイルです。シートは 原稿 / 当日の確認メモ / 使い方 の3枚。マクロなし、シートは保護してあります(パスワードなし)。見本の画像は、この記事の例を入れた原稿のシートの印刷する範囲です。テンプレートをダウンロード
使い始めは3つです。原稿のシートの B3〜B15 に、PTA名、年度、監査の日、場所、監査担当、会長、会計、総会の日を入れます。B12 で結果を選ぶと、A19 に結びの文が出ます。B14 の総会の日は、A16 の見出しに出ます。16〜23行(総会で読む原稿と議長の言い方)がA4縦1枚に収まるので、それを印刷して総会に持っていきます。色の付いたセルだけ書き換えてください。
印刷したら、総会の前に1回、声に出して読んでみることをおすすめします。これは私たちの提案です。名前の読み方や、引っかかる言い回しに気付けます。会則や前年の原稿と違う所があれば、そのとき直します。
監査は年度末の1回とは限りません(よくある質問に書きました)。来年の監査担当には、原稿のファイルと確認メモを渡してください。渡し方は引き継ぎの記事に書きました。
監査の日が決まったら、その日のうちに原稿のシートに名前と日付を入れて、1枚印刷してください。
よくある質問
監査担当が総会を欠席します。代わりの人が読んでもよいですか。 代わりに読んでよいかは、会則と役員会で決めることです。京都市の手引きにも、決まった形は書かれていません。私たちの提案は2つです。監査担当が2人いれば、もう1人が読みます。ほかの人が読むなら、冒頭で「監査担当の○○に代わって報告します」と誰の代わりかを言います。原稿に入れる名前は、監査をした人のままにします。
印鑑はシャチハタでもよいですか。 これを決めた公的な資料は見つかりませんでした。京都市の手引きは、持ち物に印鑑を挙げ、終わったら「監査報告を作成し、署名します」と書いています。押すか、どの印鑑を使うかは、会則と前年の決算書の様式に合わせてください。迷ったら、前年と同じ形にします。
会計監査は年度末の1回だけでよいですか。 大阪市の『PTA活動の手引き』は「会計監査も決算時に一回というのでなく複数回行い、全会員に報告することが求められます」と書いています(4ページ)。京都市の手引きも、中間監査を年間計画に入れる例を挙げています(4ページ)。全国PTA連絡協議会のページも、必要に応じて年度途中にも確かめる機会を設ける、としています。回数は会則を確かめてください。
通帳を学校の先生が管理しています。監査で先生に質問してよいですか。 京都市の手引きは、気になる点があれば「日頃の通帳と銀行印の管理方法や支出手続の流れを中心に質問」するよう書いています(7ページ)。学校が管理しているなら、教職員の役割分担を明確にしてルール化する、とも書いています(1ページ)。聞くのは、誰が何を持ち、どんな手順でお金を出すかという仕組みです。人を疑う聞き方はしません。
監査で間違いを見つけたら、総会で全部話すのですか。 京都市の手引きは、転記ミスや集計ミスのような単純なミスは、会計担当に訂正をお願いするとしています(8ページ)。訂正できないもの(使途不明金など)は、事実関係を調べて総会で会員に報告します。訂正して直ったものは、結びの文で「直したことを確かめた」と伝えれば足ります。この結びの文は、京都市の区分に沿って私たちが書いた文例です。
出典
- 京都市PTA連絡協議会・京都市教育委員会『PTA会計管理に係るガイドライン <PTA会費の適正な執行管理に向けて>』2023年3月(PDF)。ページは本文下の番号。1ページ 通帳と銀行印の複数管理、2ページ モデル例、4ページ キャッシュカードと中間監査、5ページ 照合するポイント、6ページ 監査の目的、7ページ 資料1「誰でも簡単 本格監査!」、8ページ 資料2「監査報告の作成例」「PTA総会での監査報告の例」。
- 大阪市『PTA活動の手引き』第1部 PTAとは(PDF)。3ページ 会計監査委員の位置、4ページ 監査の回数と報告、6ページ 総会。
- 名古屋市教育委員会生涯学習課 社会教育主事「PTA会費の適切な使い方」スライド資料(PDF、名古屋市PTA協議会サイト掲載)。3〜4枚目 学校との業務委任契約と契約書の例、20枚目 公費で負担するもの。
- 高松市教育委員会『学校徴収金等取扱マニュアル』2022年12月(PDF)。2ページ 義務教育における公費の原則(根拠の法令の条文)、3ページ PTA等に負担を転嫁してはならない経費、11ページ 団体会計の事務の委任。
- 総務省『コミュニティ団体運営の手引き』より「監査の考え方」2010年3月31日公表(PDF)。60ページ 監査報告の書き出しと、気になる点の分け方。
- 全国PTA連絡協議会(一般社団法人)「PTAでのコンプライアンス ④ 会計|口座管理・繰越金・不正防止」(ページ)。監査の時期、監査報告書の共有、通帳と銀行印の管理者を分けること。
- 大阪府立箕面高等学校PTA『令和5年度 PTA総会 次第原稿』(PDF)。公開されている次第原稿の一例。議事の順と、議長・監査担当の言い回し。
この記事はAIが下書きし、運営者が内容を確認して公開しています。制度や手続きは自治体や団体の規約によって異なります。