5月の集金が近づき、前任者から受け取った箱を開けます。中には市販の複写式の領収書つづりが1冊。途中まで使ってあり、番号は手書きで、去年の分の途中に破り取った跡があります。会は24世帯・3班で、年会費は3,600円。班長さん3人に渡す領収書を、どう用意すればよいのか。印紙が要るのかも、まだ分かりません。
自治会費の領収書は、番号・日付・宛名・金額・但し書き・会の名前の6つを書き、控えを残して受け取ったその場で渡します。会費の領収書は、国税庁の扱いで「営業に関しない受取書」に当たります。当たるのは、親睦や地域の活動を目的とする自治会(法人になっていない会)です。そのため5万円以上でも収入印紙は要りません。用意は4月に1回、書くのは集金のたび、控えを合わせるのは3月に1回です。
私たちは、自治会の会計の道具を作っている会社の編集部です。税理士でも税務署でもありません。印紙の判断に迷うお金があれば、税務署に確かめてください。下では、年会費を5月に集める会を例に、4月の用意から3月の確認までを順に書きます。熊本市・東松島市・北広島市の手引きと、国税庁の説明を引きます。
- 4月控えが残るつづりと番号を用意する
- 5月の集金の日その場で書いて渡し、控えに日付を残す
- 集金の後班長さんから会計へ、受け取りの紙を1枚残す
- 書き損じたとき捨てずに「書き損じ」と書いて残す
- 3月受け取った額と出納帳の会費収入を合わせ、監査に控えを出す
自治会費の領収書に書くのは6つ。番号・日付・宛名・金額・但し書き・会の名前
熊本市の手引きは、収入の管理の節に「◆領収書の発行」を置いています。「会費を受け取るときは、会費を支払った会員へ領収書を発行します」(5ページ)。同じページに会費用の作成例があり、宛名「○○ ○○ 様」、金額「¥ 3,600 -」、但し書き「町内会費1年分(○○年4月分~○○年3月分)として」が並びます。下には会の名前と受け取った人(作成例では会計)の名前、その横に印の欄があります。注記は2つで、「必ず日付を記入します」「金額の前には、「¥」や「金」を記入します」です。
東松島市のハンドブックも「宛名、日付、金額などの領収書のルールを守りましょう」と書いています(8ページ)。これらを合わせて、私たちは項目を6つにしました。番号、日付、宛名、金額、但し書き、会の名前と受け取った人です。
番号は熊本市の作成例にはありません。私たちが足した項目です。書き損じや再発行を控えで追えるようにするためで、理由は後の書き損じの節で書きます。
但し書きには、何年何月から何月分の会費かを書きます。北広島市の手引きも、「何月分(何期分)の会費か」を払う側と集める側の双方で共有できるようにする、としています(7ページ)。この記事の例では「2026年度 自治会費(2026年4月〜2027年3月分)として」です。本券の下には「上記の金額を受け取りました。」の1文を入れ、会の名前と受け取った人の名前を書きます。
下の見本は、1班の1軒目から班長さんが5月10日に受け取ったときの1枚です。左の控えを残し、右を渡します。
会費の領収書の見本(控えつき)
| 控え | 領収書 |
|---|---|
| No. 2026-001 | No. 2026-001 |
| 2026年5月10日 | 2026年5月10日 |
| 宛名 青木 | 青木 様 |
| ¥3,600- | ¥3,600- |
| 2026年度 自治会費(2026年4月〜2027年3月分)として | 但し 2026年度 自治会費(2026年4月〜2027年3月分)として |
| 受け取った人 1班 班長 森 | 上記の金額を受け取りました。 ○○町自治会 1班 班長 森 印 |
表は指で横に動かすと、右の列が見えます
会がお金を払ったときにもらう領収書の確かめ方は、別の話です。出納帳の書き方の記事にある「領収書は4項目を確かめて、番号を書いて綴じる」で説明しています。
会費の領収書に収入印紙は要る? 5万円以上でも要りません
法人になっていない自治会なら、会費の領収書に収入印紙は貼りません。 根拠は国税庁の説明と印紙税法の条文にあります。
国税庁のタックスアンサー No.7105 は、受取書を「その受領事実を証明するために作成し、その支払者に交付する証拠証書」と説明しています。会費の領収書もこれに当たります。印紙の額は、売上代金なら5万円以上100万円以下で200円、売上代金以外なら5万円以上で200円です。同じページに「営業に関しない金銭または有価証券の受取書は、非課税となっています」ともあります。
では自治会の会費は「営業」に当たるのか。タックスアンサー No.7125 が答えています。人格のない社団(法人になっていない会)は、「公益および会員相互間の親睦等の非営利事業を目的として設立されている場合には、営業になりません」。親睦や地域の活動を目的とする自治会は、これに当たると私たちは読んでいます。
条文は印紙税法の別表第一 第17号です。非課税になる受取書として「1 記載された受取金額が五万円未満の受取書」「2 営業(…)に関しない受取書」が並んでいます(e-Gov 法令検索)。年会費3,600円の領収書は5万円未満なので1に当たり、会費なので2にも当たります。どちらの理由でも印紙は要りません。
| お金の例 | 印紙 | 根拠 |
|---|---|---|
| 年会費3,600円の領収書 | 要らない | 印紙税法 別表第一 第17号 非課税物件1(5万円未満)。会費なので2にも当たる |
| 会費をまとめて6万円受け取った領収書 | 要らない | 同 非課税物件2(営業に関しない受取書)、国税庁 No.7125(親睦等の非営利事業を目的とする人格のない社団) |
| 行事の参加費、寄付 | 要らない(会の目的の活動なら) | No.7125 と同じ考え。寄付が5万円未満なら非課税物件1 |
| 駐車場や集会所を貸して受け取る5万円以上のお金 | 会の目的が親睦等なら要らないと読める。迷えば税務署で確かめる | No.7125 の(4)イ・ロと質疑応答事例の注(下の段落)。課税なら No.7105 の表で200円から |
「会費をまとめて6万円」は、何年分かの前払いや、班の分をまとめて受け取るときを想定した例です。「行事の参加費、寄付」の行は、No.7125 の考え方を私たちが当てはめたものです。国税庁が名前を挙げた例ではありません。
迷いやすいのは収益事業のお金です。No.7125 は「その他の人格のない社団等が作成する受取書で、収益事業に関して作成するものは、営業になります」と書いています。この「その他の」は、親睦等の非営利事業を目的としない社団のことです。国税庁の質疑応答事例は、同じ点を「公益及び会員相互間の親睦等の非営利事業を目的としないその他の人格のない社団が、収益事業に関して作成する受取書は課税の対象となります」と書いています。親睦や地域の活動を目的とする会なら、駐車場や集会所を貸したお金の受取書もこれには当たらない、と私たちは読んでいます。ただ、会の目的がどちらに当たるかは会ごとに違います。駐車場などで5万円以上を受け取るなら、税務署で確かめてください。収益事業とは何かは、保管年数の記事の「法人税の「7年」は、収益事業をしている会の決まりです」で書いています。
法人になっている会(認可地縁団体)は、この記事では言い切りません。No.7125 に認可地縁団体の名前は無いためです。質疑応答事例は、会社以外の法人で利益金や剰余金を分配できない法人の受取書を非課税としています。ただ、一覧に無い法人は「当該法人に係る法令の規定又は定款の定めにより判断する必要があります」としています。5万円以上を受け取るなら、税務署に確かめてください。
検索で上に出る領収書の記事には、5万円以上なら収入印紙が要る、とだけ書くものがあります。私たちは、これを事業者の領収書の話として読んでいます。
4月のうちに、控えが残るつづりと番号を用意する
東松島市のハンドブックは「領収書に関しては市販のものでも構いませんが、必ず控えが残る形のものを使用しましょう」と書いています(8ページ)。控えが残れば形は問いません。選び方は2つです。
1つは市販の複写式のつづりです。書けば下の紙に控えが残り、番号が印刷してあるものもあります。もう1つは、この記事のExcelで印刷し、左の控えを残して右を切り離す形です。宛名や金額、受け取る班長さんの名前まで印字できるので、班長さんが書くのは日付くらいで済みます。
市販の複写式つづり
- 書けば控えが下に残る
- 番号が印刷済みのものもある
- 宛名や金額はすべて手書き
Excelで印刷して切り離す
- 宛名・金額・但し書きが印字される
- 番号が年度ごとに出る
- 左の控えを残して点線で切る
- 受け取りの記録が同じファイルに残る
番号は、年度ごとに001から振るのがよいと私たちは考えています。例えば「2026-001」です。前の年度の番号を続けると、去年の控えと今年の控えの境目が分かりにくくなります。
班長さんにつづりを渡す前に、班ごとの番号の範囲も記録に書いておくことを私たちは勧めます。24世帯・3班なら、1班は2026-001〜008、2班は009〜016、3班は017〜024です。後で控えを合わせるとき、どの班の分が抜けているかがすぐ分かります。
集金の日は、その場で書いて渡し、控えに日付を残す
東松島市のハンドブックの見出しは「会費などの支払いを受けたら必ずその場で領収書を発行しましょう」です(8ページ)。後で渡すことにすると、渡し忘れのもとになります。同じページは、二重集金や集金の漏れは「支払いを受けた日付、名前、金額をノートなどに記入することで防ぐことができます」としています。控えと受け取りの記録が、そのノートの役目をします。
- 控えと領収書に同じ番号があるか見る
- 日付・宛名・金額・但し書きを書くExcelで宛名まで印字してあれば、日付だけを書きます
- 受け取った人の名前を書くExcelで名前まで印字してあれば書かずに済みます。印の欄があれば押します
- 右の領収書を点線で切って渡す
- 控えを残し、受け取りの記録に日付を書く
会費を月ごとに集める会もあります。北広島市の手引きは、「支払い済みの月ごとに班長が領収印を押すといった領収書を作成している町内会・自治会が多いです」と紹介しています(7ページ)。1年分を1枚にまとめ、月の欄に印を押していく形です。
振込や口座振替で払った世帯には、通帳に記録が残ります。この世帯にも領収書を出すかは、手引きに決まりが見当たりませんでした。私たちは、役員会で決めておくことを勧めます。
班長さんから会計へ渡すときも、受け取りの紙を1枚残す
班長さんが集めた会費は、会計に渡るまでにもう1回手が変わります。熊本市の手引きは、会費を段階的に集める場合について、次のように書いています。「会費を班長が集め、各班の分を会計員が集めるなど段階的に集金する場合は、それぞれ領収書や預かり証など、会費を受け取ったことが確認できるものを発行します」(5ページ)。北広島市の手引きも「班長から会計担当者へ引き継ぐ際にも領収書などの書面で記録を残すことをおすすめします」としています(7ページ)。
紙は2段になります。会員に渡すのが会費の領収書、班長さんに渡すのが会計からの受け取りの紙です。
受け取りの紙には、班・世帯数・金額・控えの番号の範囲を書きます。1班なら「1班 8世帯 28,800円 控え 2026-001〜008」です。番号の範囲まで書くのは私たちの提案で、控えの束と突き合わせるためです。
渡すまでの間について、熊本市の手引きは、班長さんは「個人のお金とは区別して保管し、できる限り速やかに会計員に引継ぐ」ことが大切だとしています(1ページ)。受け取ったお金を2人で数えることや、口座へ早く預けることは、集め方の記事の「班長さんの現金集金は、続けてもよいですか」にまとめました。
書き損じても捨てない。監査では番号の抜けを見られます
総務省の『コミュニティ団体運営の手引き』は、監査で確かめる項目に「(会費集金などで領収書を発行している場合)領収書の欠番はありませんか」を挙げています(58ページ)。注には「「没」になったものも含めて確認します」とあります。法令ではなく団体の運営の手引きですが、監事(会計を点検する役員)が見るところは分かります。監査の準備の記事にあるチェック表では No.15 の「領収書の控えに欠番がない」に当たります。
前任者のつづりに破り取った跡があっても、その番号の紙が無ければ、監査では説明がつきません。書き損じた1枚は、捨てた時点で欠番になります。
24世帯・年会費3,600円の会で数えてみます。番号は2026-001〜2026-025の25枚を使いました。2026-005を書き損じ、同じ世帯には2026-025で出し直しています。2026-018と2026-024の2世帯からは、まだ受け取っていません。受け取った世帯は 25 − 1 − 2 = 22 で、受け取った額は 22 × 3,600 = 79,200円です。001〜025はすべて控えにあるので、欠番はありません。全世帯がそろえば 24 × 3,600 = 86,400円になります。1班の受け取りの紙には、出し直した2026-025も書き足しておきます。
領収書を失くしたと言われたときの再発行は、私たちのやり方を書きます。まず控えで、受け取った日と金額を確かめます。新しい番号で出し、但し書きの横に「再発行(元の番号)」と書きます。元の控えにも再発行の番号を書き、受け取りの記録に1行足します。
3月に、受け取った額と出納帳の会費収入を合わせる
年度末にやることは1つです。受け取りの記録の「受け取った額」が、出納帳の会費収入と同じかを見ます。上の例なら、どちらも79,200円です。
Excelを使う場合は、「会費の受け取り」のシートにある小表(L列・M列)を見ます。「出納帳に書いた会費収入」に出納帳の数字を入れると、「出納帳と」の欄に「一致」か「差 ○ 円」が出ます。出納帳に会費収入をどう書くかは、会計テンプレートの記事にある「出納帳は現金と通帳で2枚。口座に預けたときは両方に書きます」で説明しています。
「まだ受け取っていない」の世帯が残っていたら、すぐに未納と決めないでください。控えに日付の書き忘れがないかを先に見ます。続きは未納の記事の「「未納」と決める前に、記録漏れと退会を先に外す」にあります。
控えは、受け取った領収書と同じく会計の書類として残し、監査にも出します。会員の名前が並ぶ紙なので、捨て方にも気をつけます。何年残すかと捨て方は、保管年数の記事の「自治会の領収書は何年残す?」に任せます。
領収書つづりをダウンロードし、1ページだけ試しに印刷する
この記事の手順をそのまま使えるExcelを用意しました。シートは「使い方」「会費の受け取り」「領収書」の3枚です。
入れるのは「会費の受け取り」のシートだけです。上の欄に、年度の始まる年、会の名前、受け取る人の名前(会計)、1世帯の年の会費を入れます。「但し書き(年の会費)」は、年度から「2026年度 自治会費(2026年4月〜2027年3月分)として」の形で出ます。下の表には、名簿を見て班と宛名を1行ずつ入れます。班長さんが集める班は、印刷の前に「受け取った人」の列へ班長さんの名前を入れます。空なら、上の欄に入れた会計の名前が領収書に出ます。集金の後は、受け取った日を足します。
番号は年度から「2026-001」の形で出ます。「金額(空なら年の会費)」と「但し書き(空なら年の会費の文)」は、年の会費と違う世帯だけ入れれば足ります。書き損じた番号は「書き損じ」の列で選びます。「状況」の列には受領済み・未受領・書き損じのどれかが、「受け取った額」の列には金額が式で出ます。脇の小表には、受領済み・まだ受け取っていない・書き損じの数と受け取った額が並びます。「5万円以上の行(印紙を確かめる)」の数も出ます。
「領収書」のシートは印刷用です。A4の1ページに控え付きの3組が並び、48組で16ページです。金額は「¥3,600-」の形で出ます。印紙の欄は置いていません。受け取った日が空の組は「 年 月 日」の空欄で出るので、集金の日に手で書けます。宛名が空の組は、番号と会の名前・会計の名前だけが入った手書き用として印刷されます。
集め方の記事の集金簿は、誰がどの集め方で払い、いつ口座に入れたかを記録する表です。このファイルは番号と書き損じと控えを扱い、集め方と口座に入れた日の列は持ちません。
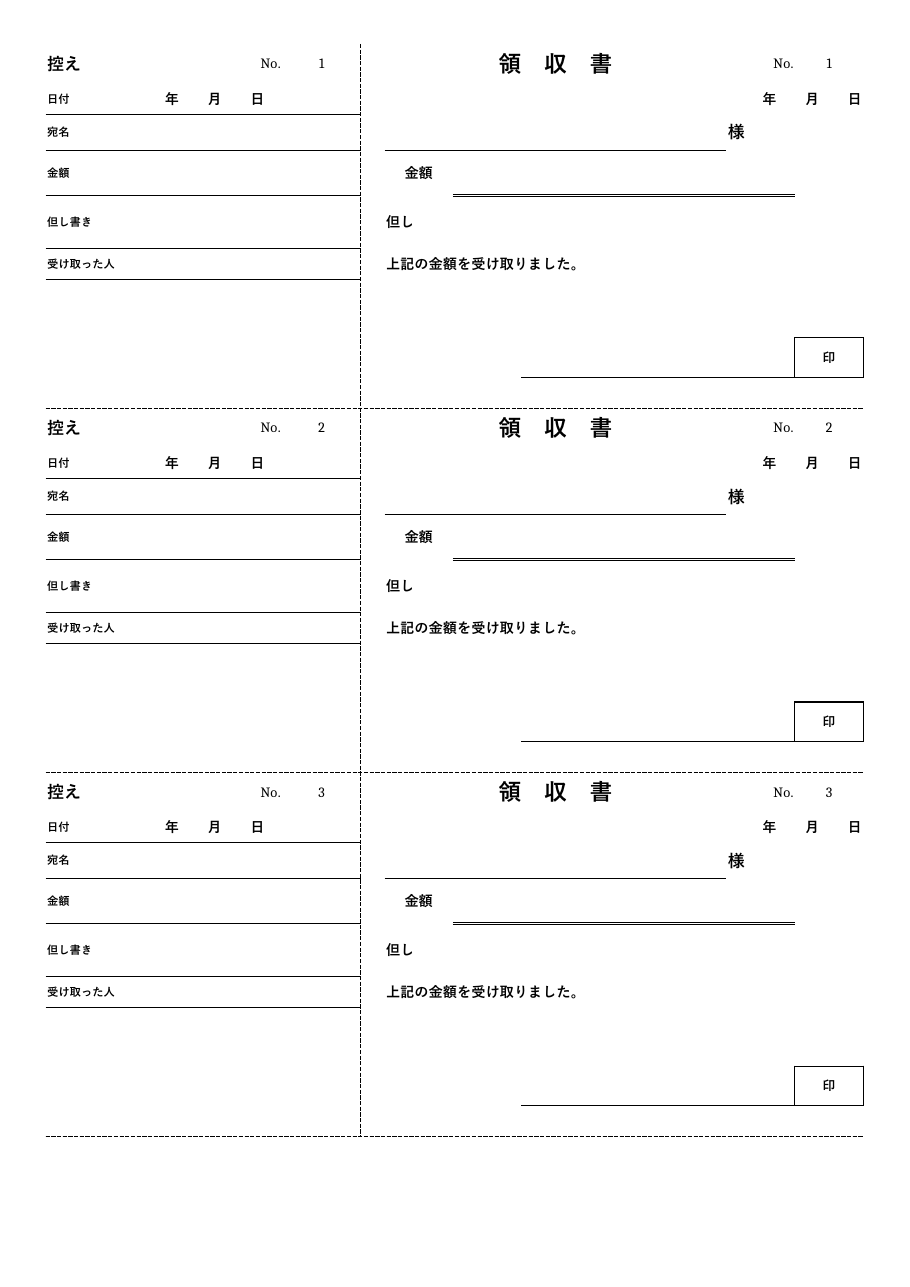 自治会費_領収書つづり.xlsx空のファイルです。マクロなし、シートは3枚(使い方 / 会費の受け取り / 領収書)。入力するのは色と枠の付いたセルだけで、シートは保護してあります(パスワードなし)。見本の画像は、宛名を入れる前の手書き用3組です。テンプレートをダウンロード
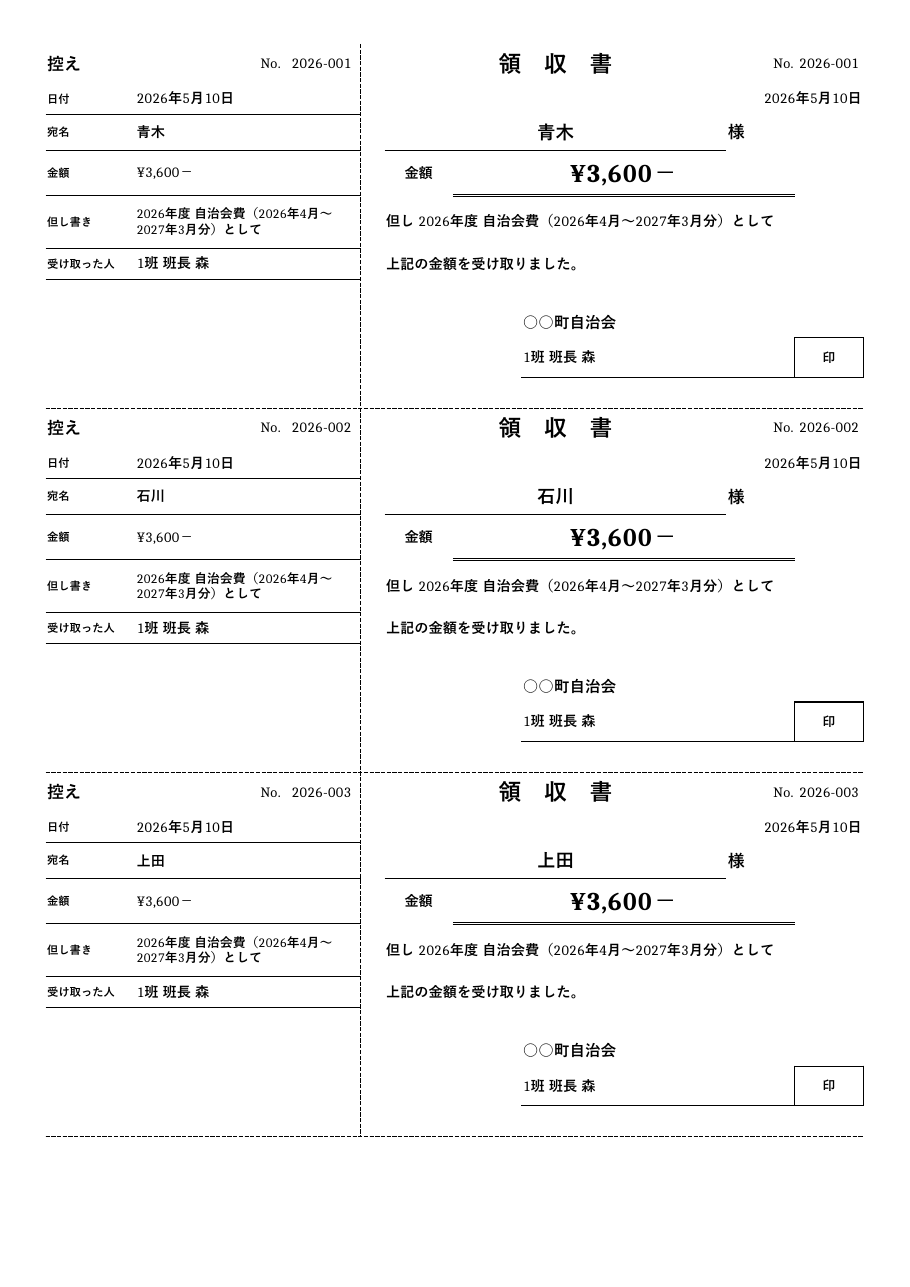 自治会費_領収書つづり_記入例.xlsxこの記事の例(2026年度、24世帯・年会費3,600円、書き損じ1枚・未受領2世帯)を入れたファイルです。見本の画像は領収書の1ページ目(2026-001〜003)です。テンプレートをダウンロード
次にやることは1つです。名簿を見て「会費の受け取り」のシートに宛名を24行入れ、領収書の1ページ目だけを試しに印刷してください。点線の位置で切れるかを確かめてから、残りを刷ります。
よくある質問
振込や口座振替で払った世帯にも、領収書は要りますか 振込や口座振替なら、通帳に払った記録が残ります。出すかどうかを決めた手引きの記載は、私たちは見つけられませんでした。役員会で決め、集金の案内の紙に書いておくのがよいと考えています。求められたときは、通帳で入金を確かめた日を日付にして出します。
領収書を失くしたと言われたら、もう一度出してもいいですか 出せます。私たちのやり方では、控えで受け取った日と金額を確かめ、新しい番号で出します。但し書きの横に「再発行(元の番号)」と書き、元の控えにも新しい番号を書いておきます。
領収書にはんこは要りますか 熊本市の手引きの作成例には、名前の横に印の欄があります。会で使っている印があれば押します。印が無い領収書の扱いを示した一次情報は、私たちは確かめていません。
法人(認可地縁団体)になっている会でも、印紙は要りませんか 5万円未満の領収書なら、どの会でも要りません(印紙税法 別表第一 第17号の非課税物件1)。5万円以上を受け取る場合は、税務署に確かめてください。国税庁のタックスアンサー No.7125 と質疑応答事例は、法人や人格のない社団の種類ごとに扱いを書いていますが、認可地縁団体の名前はありません。
出典
国税庁のページ、e-Gov の条文、各市と総務省の PDF は、2026年10月23日に開いて確かめました。
- 国税庁 タックスアンサー No.7125「営業に関しない受取書」(ページ)。人格のない社団と公益法人の扱い、収益事業に関する受取書。
- 国税庁 タックスアンサー No.7105「金銭又は有価証券の受取書、領収書」(ページ)。受取書の説明、税額表、営業に関しない受取書の非課税。
- 国税庁 質疑応答事例(印紙税)「営業に関しない受取書(作成者)」(ページ)。親睦等を目的としない社団の収益事業の受取書の注、会社以外の法人の扱い。
- e-Gov 法令検索『印紙税法』(昭和42年法律第23号)別表第一 第17号(条文)。金銭又は有価証券の受取書の非課税物件1・2。
- 熊本市『熊本市町内自治会組織の運営に関するガイドライン 03 会計事務編』(PDF)。班長の保管と引き継ぎ(1ページ)、領収書の発行と会費用の作成例、段階的な集金(5ページ)。
- 東松島市『地区自治会ハンドブック【会計編】』令和4年度版(PDF)。会費等の集金、その場での発行と控えの残る領収書(8ページ)。
- 北広島市市民環境部市民課『町内会・自治会の手引き(第3版)』(PDF)。会費の徴収、班長から会計担当者への記録、月ごとの領収印(7ページ)。
- 総務省『コミュニティ団体運営の手引き』「監査の考え方」(PDF)。領収書の欠番と「没」の確認(58ページ)。
この記事はAIが下書きし、運営者が内容を確認して公開しています。制度や手続きは自治体や団体の規約によって異なります。